SCI Capimmo : fonctionnement, performance et risques à connaître
La SCI Capimmo est un support immobilier à capital variable accessible en unités de compte dans des contrats d’assurance-vie. Elle permet d’investir indirectement dans un patrimoine diversifié, mais sa valeur peut baisser et le capital n’est pas garanti. Les chiffres de performance présentés ci-dessous donnent des repères historiques, pas la valeur actuelle du support.
Les chiffres clés de la SCI Capimmo
| Indicateur | Repère |
|---|---|
| Création | 2007 |
| Forme | SCI à capital variable |
| Accès | Unité de compte en assurance-vie |
| Actif net réévalué | 5,4 milliards d’euros au 30 juin 2024 |
| Valeur liquidative | 234,08 € par part au 28 juin 2024 |
| Évolution sur un an glissant | −18,76 % au 28 juin 2024 |
| Évolution au premier semestre 2024 | −9,82 % |
| Actifs liquides | Poche minimale de 5 % |
L’actif net et la valeur liquidative ne portent pas sur exactement la même date : le premier est arrêté au 30 juin 2024, la seconde au 28 juin 2024.
Qu’est-ce que la SCI Capimmo ?
Capimmo est une société civile immobilière. Son capital variable permet l’entrée et la sortie d’investisseurs sans que le nombre de parts reste figé. Son objectif associe une recherche de performance dans la durée et de plus-value à long terme. Ni le rendement ni la progression de la valeur ne sont garantis.
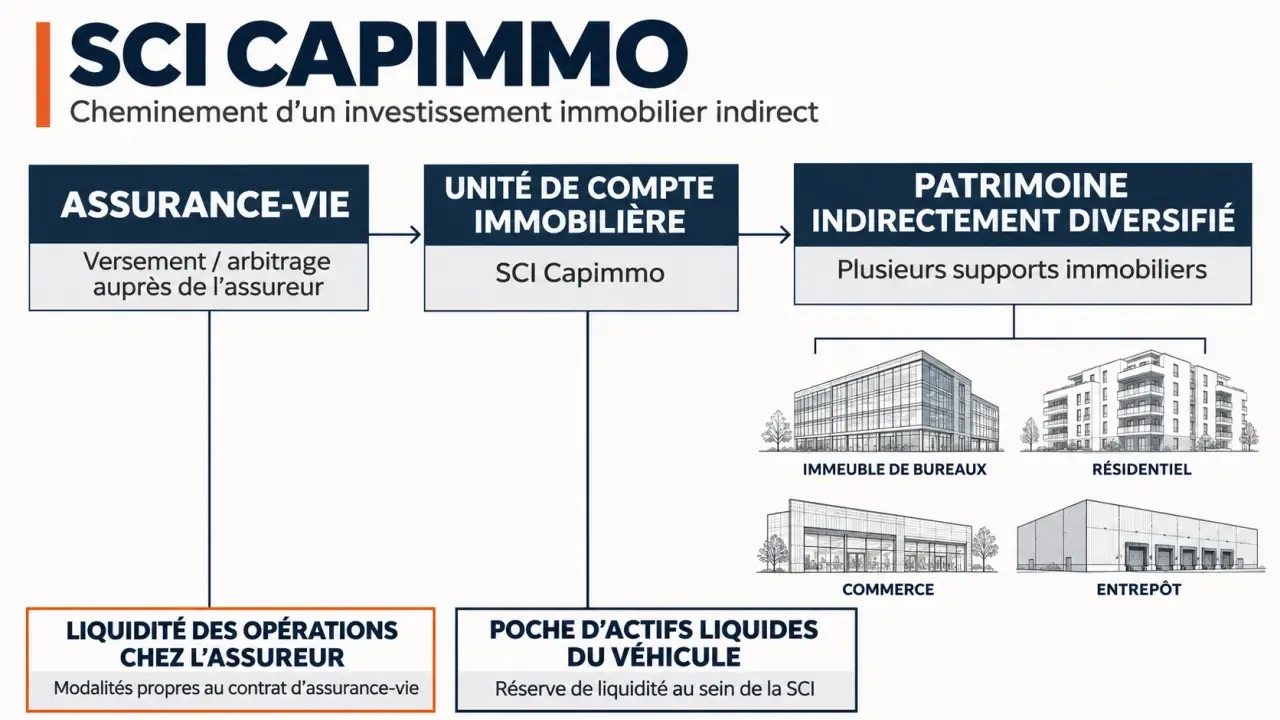
La SCI ne se limite pas à acheter un immeuble pour en percevoir les loyers. Son patrimoine est principalement constitué de participations dans des supports immobiliers collectifs. Elle peut aussi comprendre des immeubles construits et des terrains à bâtir. L’épargnant est donc exposé à l’immobilier de façon indirecte, à travers plusieurs niveaux de détention.
Que signifie investir en unité de compte ?
Dans l’assurance-vie, une unité de compte est un support dont la valeur évolue avec les actifs auxquels il est lié. L’assureur inscrit un nombre d’unités au contrat, mais leur valeur en euros peut monter ou descendre. Contrairement à un fonds en euros assorti d’une garantie en capital, l’unité de compte Capimmo expose l’épargne à un risque de perte.
Le cadre de l’assurance-vie permet de détenir ce support avec d’autres placements dans un même contrat. Sa fiscalité concerne le contrat et ses retraits : elle ne transforme pas une moins-value immobilière en gain.
Comment investir dans Capimmo en assurance-vie ?
La souscription passe par un contrat d’assurance-vie qui référence le support. Capimmo ne s’acquiert pas en direct, par une acquisition de parts hors de cette enveloppe. Tous les contrats ne proposent pas nécessairement Capimmo, et ceux qui la proposent peuvent appliquer des conditions différentes.
- Repérez un contrat d’assurance-vie donnant accès à Capimmo parmi ses unités de compte.
- Lisez les documents du support et du contrat : valeur de référence, risques, frais et conditions d’investissement.
- Déterminez la somme à affecter au support, en gardant une épargne disponible pour vos besoins proches.
- Réalisez le versement ou l’arbitrage prévu par le contrat, puis suivez la valeur de votre placement dans le temps.
Les frais se répartissent entre ceux du support et ceux du contrat, notamment lors des versements, de la gestion ou des arbitrages. Leur cumul réduit la performance réellement obtenue par l’épargnant.
Dans quoi la SCI Capimmo investit-elle ?
La stratégie repose sur une sélection de supports immobiliers cotés ou non cotés. Cette sélection combine une analyse des données chiffrées et une appréciation qualitative. Elle donne accès à plusieurs véhicules plutôt qu’à un seul bien détenu en direct.
Le patrimoine peut couvrir plusieurs secteurs immobiliers et plusieurs zones géographiques. Les actifs se situent en France et dans des États membres de l’OCDE. Cette diversification limite l’exposition à un immeuble ou à un marché unique, sans supprimer le risque immobilier : plusieurs actifs peuvent perdre de la valeur au même moment.
Une poche d’actifs liquides, dont le minimum est de 5 %, complète la stratégie. Elle aide à gérer les besoins de trésorerie. Elle ne signifie pas que l’ensemble du patrimoine peut être vendu rapidement, ni que la valeur de la part est protégée.
Performance et valeur liquidative : comment lire les chiffres ?
La valeur liquidative donne une valeur de référence pour une part à une date donnée. L’actif net réévalué mesure, lui, la valeur du patrimoine net du véhicule après prise en compte de ses engagements. Le premier chiffre sert à suivre l’évolution d’une part ; le second renseigne sur la taille globale du véhicule. Un actif net important ne constitue pas une garantie contre une baisse.
Les deux baisses historiques indiquées dans le tableau portent sur des périodes qui se recoupent : il ne faut donc pas les additionner.
Pour mesurer l’effet d’une baisse, prenons un exemple purement illustratif. Un placement initial de 10 000 € qui subirait une baisse de 18,76 % vaudrait 8 124 €, avant frais éventuels. Il faudrait ensuite une hausse d’environ 23,1 % pour revenir à 10 000 €. Cet exemple ne reconstitue pas le résultat d’un contrat Capimmo précis.
Pourquoi la valeur peut-elle baisser ?
La valeur des actifs immobiliers évolue au fil des réévaluations. Si la valeur estimée d’immeubles ou de participations diminue, celle de la SCI peut en subir les effets. Un plan d’arbitrage assorti d’une provision a aussi été prévu. Un arbitrage consiste à céder ou remplacer des actifs ; une provision traduit la prise en compte comptable d’une charge ou d’un risque estimé.
La part de chaque facteur dans la baisse observée n’est pas chiffrée. Une valeur liquidative dépend de la valorisation du patrimoine et des décisions de gestion, pas seulement des revenus immobiliers encaissés.
Liquidité : peut-on sortir facilement de Capimmo ?
Dans le cadre décrit, la liquidité est portée par l’assureur. L’épargnant ne cherche donc pas lui-même un acheteur pour chaque immeuble détenu indirectement. Il réalise une opération sur son contrat, par exemple un arbitrage vers un autre support ou un rachat, dans les conditions prévues par celui-ci.
Liquidité ne veut pas dire prix garanti. La sortie s’effectue sur la base d’une valeur de référence qui peut être inférieure à celle de l’investissement initial.
La poche liquide de la SCI et la liquidité assurée dans le contrat répondent à deux questions différentes : la première concerne la trésorerie du véhicule, la seconde les opérations de l’épargnant auprès de son assureur.
Quels risques et quels frais prendre en compte ?
- Perte en capital : la valeur de l’unité de compte peut être inférieure aux sommes investies.
- Risque immobilier : l’évolution des marchés et les réévaluations des biens ou des véhicules détenus influencent la valeur de la SCI.
- Risque lié aux supports détenus : la diversification passe par des participations qui ont elles-mêmes leurs propres actifs, frais et risques.
- Risque de sortie au mauvais moment : un besoin d’argent pendant une baisse peut conduire à matérialiser une perte.
- Frais cumulés : ceux du support et de l’assurance-vie diminuent le résultat net. Les montants dépendent notamment du contrat retenu.
La baisse historique présentée plus haut ne prédit pas la performance future. À l’inverse, l’ancienneté du support ne garantit pas un retour à une valeur passée.
Capimmo convient-elle à votre profil ?
Ce support peut intéresser un épargnant qui cherche une exposition immobilière diversifiée dans son assurance-vie, accepte les fluctuations et n’a pas besoin de la somme à court terme. Il est moins adapté à une réserve de précaution ou à un projet proche dont le montant doit rester disponible sans risque de perte.
Un critère utile consiste à partir de votre besoin de sortie. Si vous devez récupérer une somme précise à une date proche, une unité de compte immobilière ne garantit ni cette somme ni la valeur à cette date. Si votre horizon est long et que vous acceptez une baisse temporaire ou durable, elle peut être étudiée comme une partie d’une allocation diversifiée, plutôt que comme l’unique placement du contrat.
Pour comparer Capimmo à une autre SCI ou à une SCPI en assurance-vie, utilisez les mêmes critères : actifs détenus, performances sur des périodes identiques, frais totaux du contrat, conditions de sortie et risque de perte. Une performance passée seule ne suffit pas, surtout si les supports n’investissent pas dans les mêmes actifs.
Questions fréquentes sur la SCI Capimmo
Quelle est la valeur actuelle d’une part de Capimmo ?
Le repère chiffré présenté dans le tableau date de juin 2024. Il ne représente pas nécessairement la valeur actuelle. La valeur applicable à une opération dépend de la date et des conditions du contrat.
La SCI Capimmo verse-t-elle un revenu garanti ?
Non. Son objectif de performance ne constitue pas une promesse de revenu ni de rendement. Dans un contrat d’assurance-vie, il faut distinguer l’évolution de la valeur du support d’un retrait effectué par le titulaire.
Quel horizon prévoir ?
La stratégie vise le long terme. Un horizon long laisse davantage de temps pour traverser des variations, mais ne garantit ni la récupération du capital ni une plus-value.
- SCI Capimmo : fonctionnement, performance et risques à connaître - 18 novembre 2026
- Donations et frais de notaire : calcul, abattements et exemples - 17 novembre 2026
- AssurOne Group, c’est quoi ? Un courtier en assurance du groupe PRÉVOIR, ses marques et ses offres - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance habitation avec Lesfurets : le prix bas ne suffit pas
 Attestation d’assurance habitation : 3 méthodes pour l’obtenir en quelques minutes
 Assurance prêt murs professionnels : protéger les échéances sans laisser l’activité à découvert
 Questionnaire médical prêt immobilier : 200 000 € par personne ne suffisent pas toujours à l’éviter