Caution SACCEF : fonctionnement, coût (1 à 1,50 %), frais non restitués et comparaison avec l’hypothèque
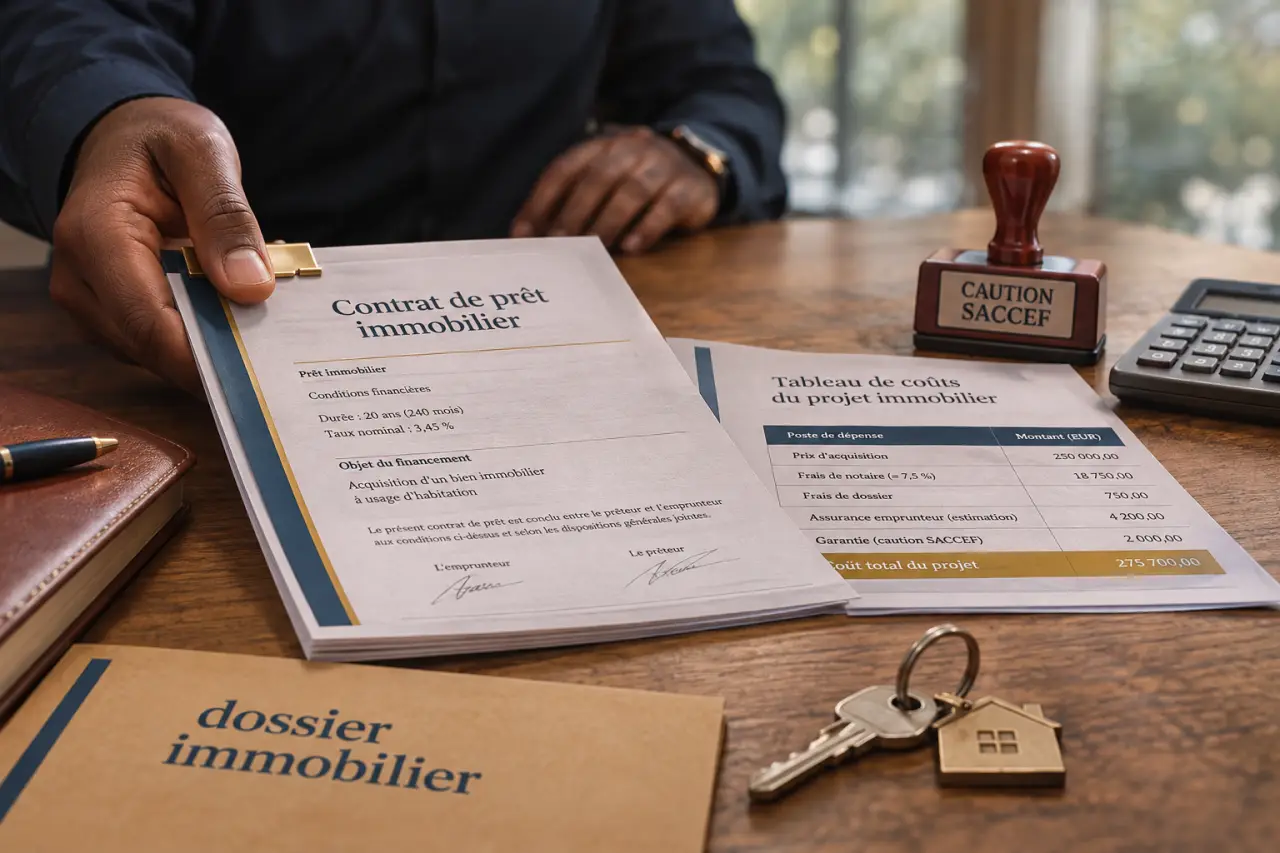
La caution SACCEF est une garantie de prêt immobilier qui protège la banque si vous ne remboursez plus votre crédit. Proposée notamment par les Caisses d’Épargne et les Banques Populaires, elle peut remplacer une hypothèque. Son coût indicatif se situe autour de 1 % à 1,50 % du montant garanti, payé en une fois. Contrairement à certaines cautions, les frais versés ne sont pas restitués à la fin du prêt.
Cette solution évite les frais de mainlevée hypothécaire en cas de revente. Pour choisir, comparez toutefois le coût réellement conservé par chaque organisme, et pas seulement la somme demandée au départ.
Qu’est-ce que la caution SACCEF et comment fonctionne-t-elle ?
SACCEF signifie historiquement « Société d’Assurance des Crédits des Caisses d’Épargne de France ». Ce nom désigne aujourd’hui une marque commerciale de la Compagnie Européenne de Garanties et Cautions, ou CEGC, principalement détenue par le groupe BPCE.
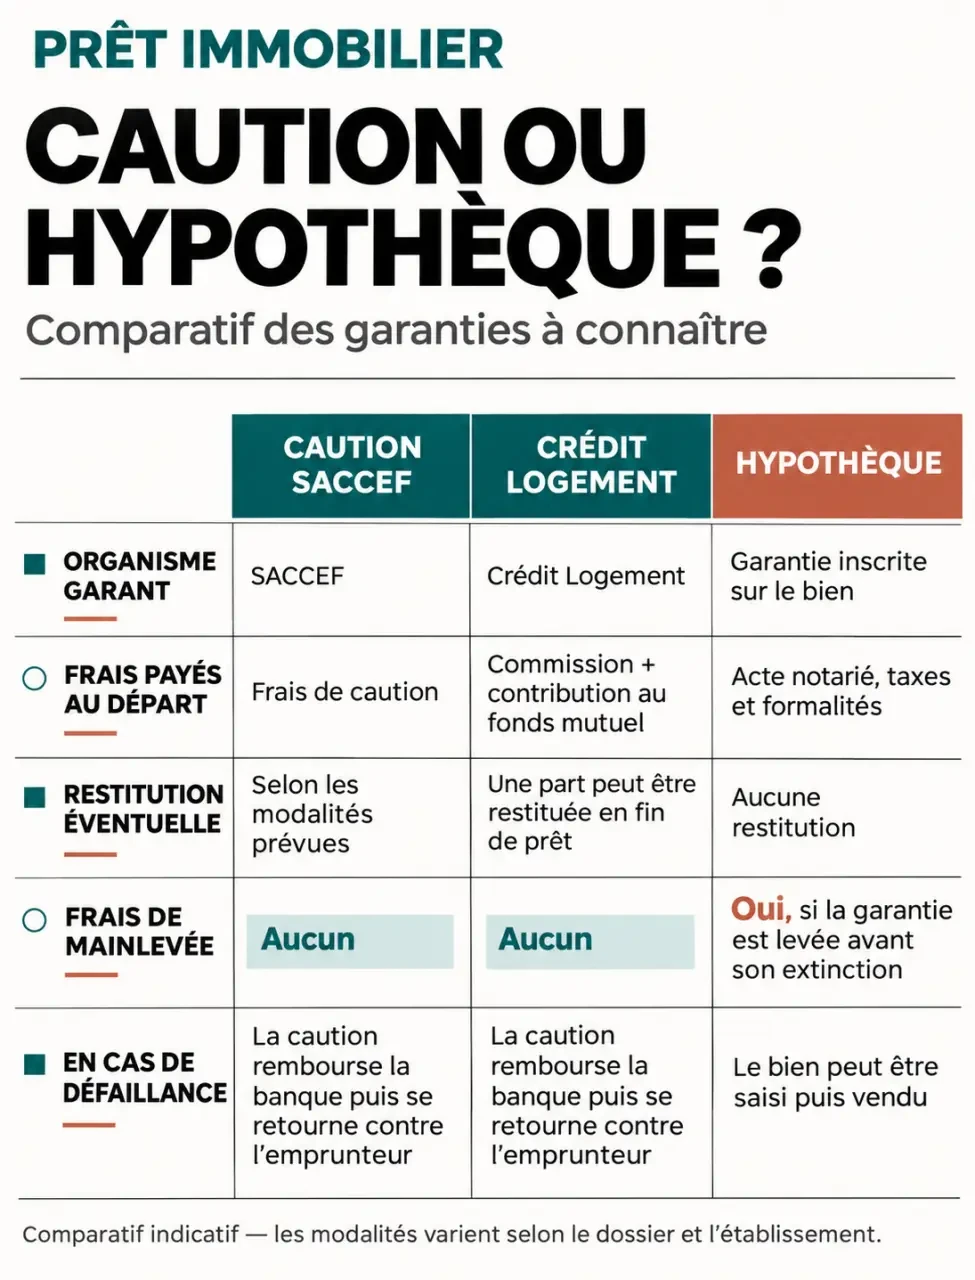
La caution est une garantie réclamée par la banque pour accorder un crédit. Avec SACCEF, un organisme de caution s’engage auprès du prêteur. Si l’emprunteur ne respecte plus ses échéances, cet organisme peut indemniser la banque dans les conditions prévues par la garantie.
Attention : la caution n’efface pas votre dette. Après avoir payé la banque, l’organisme peut exercer un recours contre vous pour récupérer les sommes concernées.
Caution et assurance emprunteur : deux rôles différents
L’assurance emprunteur prend en charge tout ou partie des échéances ou du capital dans les situations prévues au contrat, par exemple en cas de décès. La caution garantit le remboursement à la banque en cas de défaillance. Elle ne remplace donc pas l’assurance emprunteur, et son prix s’ajoute aux autres frais du financement.
Quels projets et quels prêts peuvent être garantis ?
La caution SACCEF peut concerner plusieurs projets immobiliers :
- l’achat d’un logement neuf ou ancien, comme résidence principale ou secondaire ;
- un investissement locatif ;
- des travaux ou une construction, hors autoconstruction ;
- un rachat de prêt immobilier ;
- un rachat de soulte, c’est-à-dire le financement de la part à verser à un autre propriétaire pour conserver seul un bien.
Plusieurs prêts peuvent être concernés : prêt immobilier principal, prêts liés à un PEL ou à un CEL, prêt à taux zéro, prêt d’accession sociale, prêt conventionné et prêt in fine. Dans ce dernier cas, le capital est remboursé à l’échéance du crédit, plutôt que progressivement.
Cette liste décrit des opérations possibles, pas un droit automatique à la garantie. Pour un dossier avec plusieurs prêts, le montant à garantir ne correspond pas nécessairement au seul prêt principal : c’est ce montant qui sert de base au coût présenté.
Combien coûte la caution SACCEF ?
Un ordre de grandeur situe le coût entre 1 % et 1,50 % du montant à garantir. Ce n’est ni un barème universel ni un tarif garanti. Le montant du financement, l’apport et le type d’opération peuvent notamment faire varier le prix. Les frais sont généralement versés en une fois lors de la mise en place du crédit.
| Montant garanti | Estimation à 1 % | Estimation à 1,50 % |
|---|---|---|
| 150 000 € | 1 500 € | 2 250 € |
| 200 000 € | 2 000 € | 3 000 € |
| 250 000 € | 2 500 € | 3 750 € |
Pour un prêt de 200 000 € entièrement garanti, la fourchette donne donc une estimation de 2 000 à 3 000 €. Le montant inscrit dans votre proposition peut être différent. Cette dépense s’ajoute notamment aux intérêts, à l’assurance et aux éventuels frais de dossier.
Les frais sont-ils remboursés en fin de prêt ?
Non : les frais de caution SACCEF ne sont pas restitués à la fin du crédit. Il faut donc les considérer comme un coût acquis dès le départ, même si vous remboursez votre prêt avant son terme.
Quels sont les avantages et les inconvénients de la caution SACCEF ?
Les avantages
- Pas d’inscription hypothécaire : aucune mainlevée hypothécaire à payer en cas de revente ou de remboursement anticipé.
- Aucune démarche directe : la banque présente votre dossier à l’organisme de caution.
- Un coût connu à la mise en place : il figure dans les frais du financement et se règle en une fois.
- Des projets variés : achat, investissement locatif, travaux, rachat de prêt ou de soulte peuvent être concernés.
Les inconvénients
- Des frais non restitués : ils restent acquis même en cas de revente ou de remboursement anticipé.
- Un paiement en une fois : la somme est due au départ, en plus des autres frais du crédit.
- Un recours possible contre vous : si l’organisme indemnise la banque, il peut vous réclamer les sommes versées.
- Une garantie non automatique : son acceptation et son éventuel transfert vers un autre bien dépendent de l’examen du dossier.
SACCEF, Crédit Logement ou hypothèque : comment choisir ?
La comparaison utile porte sur le coût net : la somme versée au départ, diminuée de toute restitution éventuelle, puis augmentée des frais liés à votre scénario de sortie. Une revente rapide peut modifier l’intérêt d’une hypothèque si elle entraîne une mainlevée.
| Solution | Principe | Point financier à comparer |
|---|---|---|
| Caution SACCEF | Un organisme garantit le prêteur. | Frais payés au départ, sans restitution ; pas de mainlevée hypothécaire. |
| Crédit Logement | Un organisme de caution garantit le prêteur. | Une partie de la contribution au Fonds Mutuel de Garantie peut être restituée ; le montant dépend des conditions applicables. |
| Hypothèque | La garantie porte sur le bien immobilier. | Frais de mise en place et éventuels frais de mainlevée lors d’une vente ou d’un remboursement anticipé. |
Le Fonds Mutuel de Garantie, ou FMG, est une composante du mécanisme de caution de Crédit Logement. La restitution éventuelle porte sur une partie de la contribution à ce fonds, et non nécessairement sur l’ensemble des frais payés.
Avec une hypothèque, la mainlevée est l’acte qui met fin à l’inscription hypothécaire. Elle peut occasionner des frais si elle est nécessaire avant l’extinction de l’inscription. La caution SACCEF ne crée pas cette inscription : il n’y a donc pas de mainlevée hypothécaire à payer pour cette garantie.
Un exemple pour comparer le coût net
Supposons une caution SACCEF facturée 2 000 € pour un même financement. Une autre caution coûte 2 400 € au départ, mais prévoit une restitution effective de 600 € : son coût net serait alors de 1 800 €. Dans cet exemple fictif, la seconde solution coûte 200 € de moins malgré un prix initial supérieur. La restitution réelle n’est toutefois pas connue à l’avance avec certitude.
Pour départager deux offres, utilisez le même montant emprunté et le même projet. Comparez aussi le coût total du crédit : une garantie moins chère ne compense pas forcément des conditions de prêt plus coûteuses.
Revente, remboursement anticipé et transfert : que devient la caution ?
Vous vendez et remboursez le prêt
Lors d’une revente, le prix obtenu peut servir à rembourser le crédit restant. Avec SACCEF, aucune mainlevée hypothécaire n’est nécessaire pour la caution. Les frais de garantie déjà payés ne sont pas restitués. D’éventuelles indemnités de remboursement anticipé relèvent, elles, du contrat de prêt : elles ne sont pas des frais de mainlevée.
Vous remboursez avant la fin sans vendre
Un remboursement anticipé total met fin à la dette envers la banque. Il ne donne pas pour autant droit à la restitution des frais SACCEF.
Vous achetez un autre bien
Un transfert de garantie vers un nouveau bien peut être envisagé avec SACCEF, mais il n’est pas automatique. La vente, le nouveau financement et l’accord des parties doivent être examinés ensemble. Les conditions et les éventuels frais ne sont pas définis de manière uniforme.
Transférer une garantie et conserver son crédit pour un nouvel achat ne sont pas la même chose : le sort du prêt existant doit être réglé séparément.
Comment obtenir une caution SACCEF ?
Vous n’avez pas de demande directe à déposer auprès de SACCEF. La banque qui étudie votre crédit présente votre dossier à l’organisme de caution, puis met en place la garantie si elle est acceptée. Banque Populaire et Caisse d’Épargne comptent parmi les établissements qui la proposent.
- Vous présentez votre projet et votre demande de prêt à la banque.
- La banque étudie votre financement et transmet les éléments nécessaires à la caution.
- L’organisme examine le dossier et rend sa décision.
- Si la garantie est acceptée, son coût figure dans les frais du financement et vous le payez à la mise en place.
L’accord de la banque et celui de la caution sont deux points à distinguer : une proposition de financement ne signifie pas que la garantie est automatiquement acquise. Le profil de l’emprunteur et l’opération font partie de l’examen du dossier.
- Caution SACCEF : fonctionnement, coût (1 à 1,50 %), frais non restitués et comparaison avec l’hypothèque - 15 novembre 2026
- Cabinet de conseil en assurance-vie : choisir son accompagnement - 14 novembre 2026
- Donation de SCPI : fiscalité, frais et démarches pour transmettre - 13 novembre 2026
Articles qui pourraient vous intéresser :
 Vente de votre résidence principale : les conditions pour éviter la taxe et les exceptions à connaître
 Surélévation de maison : 3 mètres de recul et 3 réflexes pour éviter le conflit de voisinage
 Peut-on suspendre un crédit immobilier ? Banque, assurance, tribunal
 Investissement immobilier clé en main : frais, marges et rentabilité à vérifier avant de signer