Meilleure protection juridique : comment choisir selon votre profil ?
La meilleure protection juridique est celle qui couvre vos risques prioritaires avec des plafonds de remboursement adaptés, et pas seulement celle qui affiche le plafond global le plus élevé. Pour un locataire, la couverture des conflits liés au logement compte autant que le barème d’avocat. Pour un salarié, les litiges avec l’employeur peuvent être décisifs. Pour une famille, les garanties relatives à la séparation méritent une lecture attentive.
Comptez à titre indicatif 120 à 240 € par an pour un contrat couvrant les litiges de la vie courante. Avant de comparer les prix, regardez si vos assurances actuelles comprennent déjà une garantie et quels frais resteraient à votre charge.
Quelle protection juridique choisir selon votre profil ?
Une formule peu chère peut suffire pour un risque précis, tandis qu’une couverture autonome plus large sera utile si vous souhaitez protéger plusieurs aspects de votre vie quotidienne.
| Votre profil | Garanties à privilégier | Point de vigilance |
|---|---|---|
| Locataire | Bail, dépôt de garantie, désaccord avec le propriétaire ou un voisin | Litiges couverts avec le bailleur et plafond d’avocat |
| Propriétaire occupant | Voisinage, travaux, achats et prestations | Exclusions et carence pour la construction ou les travaux |
| Propriétaire bailleur | Litiges liés à la location et aux travaux | Couverture expresse de l’activité de bailleur |
| Salarié ou agent public | Conflits liés à l’emploi ou à la situation professionnelle | Inclusion du droit du travail ou des litiges avec l’administration |
| Famille | Consommation, logement et, si nécessaire, séparation | Personnes assurées, exclusions familiales et carence |
| Indépendant | Vie privée et risques liés à l’activité | Une formule personnelle ne couvre pas nécessairement les litiges professionnels |
Avec un budget limité, commencez par les risques que vous ne pouvez pas absorber facilement : par exemple, un conflit locatif ou une contestation liée à votre emploi. Une garantie accessoire peut suffire pour un seul domaine ; elle ne remplace pas toujours un contrat couvrant plusieurs domaines.
Que couvre une protection juridique ?
Cette assurance vous aide à défendre vos intérêts lorsque vous êtes opposé à un tiers, ou lorsqu’un tiers agit contre vous, dans un domaine prévu au contrat. Elle peut intervenir à trois étapes distinctes :
- L’information juridique : un service répond à vos questions sur vos droits et les démarches possibles. Une réponse générale ne remplace pas nécessairement l’analyse complète de votre dossier.
- La recherche d’une solution amiable : l’assureur peut vous aider à formuler une réclamation ou à rechercher un accord avec la partie adverse.
- La procédure : si le litige est garanti, le contrat peut prendre en charge tout ou partie des frais d’avocat, d’expertise et de procédure, dans les limites prévues.
Une assistance téléphonique seule ne garantit donc pas le financement d’un procès. À l’inverse, un plafond élevé ne signifie pas que tous les litiges ou tous les honoraires sont couverts. La garantie protection juridique se distingue aussi de la responsabilité civile : celle-ci concerne notamment les dommages que vous causez à autrui, tandis que la protection juridique accompagne la défense de vos intérêts dans les litiges garantis.
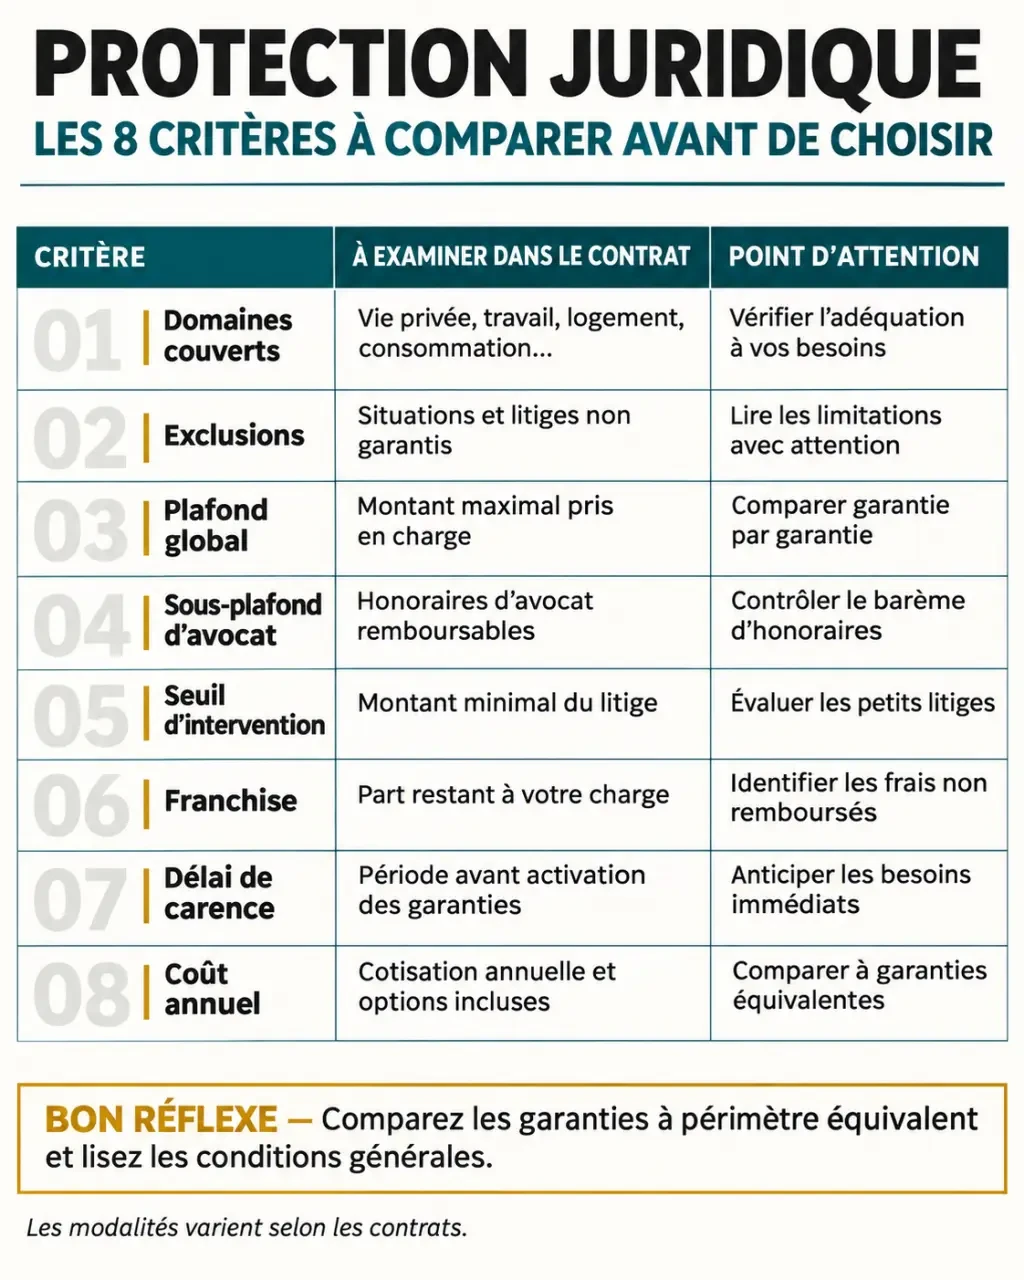
Comment comparer les garanties au-delà du prix ?
1. Les domaines couverts et les exclusions
Commencez par les conditions générales, puis les conditions particulières de chaque devis. Les premières décrivent le fonctionnement et les exclusions ; les secondes précisent notamment la formule souscrite et les personnes assurées.
Repérez les domaines qui vous concernent : logement, consommation, emploi, administration, famille ou travaux. Pour chacun, cherchez aussi les exclusions et les conditions d’intervention. Un contrat qui mentionne le logement ne couvre pas nécessairement tous les désaccords liés à une construction ou à une mise en location.
Parmi les litiges souvent exclus figurent ceux nés avant la souscription, ceux qui résultent d’un acte intentionnel de l’assuré et, dans un contrat personnel, ceux qui touchent à l’activité professionnelle. Les sommes que vous êtes condamné à verser à l’adversaire, comme les amendes ou les dommages et intérêts, ne sont généralement pas remboursées.
Examinez enfin qui bénéficie de la garantie : souscripteur, conjoint et enfants ne sont pas automatiquement couverts dans toutes les situations. Le périmètre géographique peut également compter si votre litige concerne un achat ou un séjour à l’étranger.
2. Le plafond global et le barème d’avocat
Le plafond global fixe la somme maximale mobilisable pour un sinistre. Mais le contrat peut aussi limiter chaque catégorie de frais : avocat, expertise ou étape de procédure. C’est souvent ce sous-plafond qui détermine le reste à payer.
Par exemple, pour un litige couvert avec un plafond global de 20 000 €, imaginons que le contrat rembourse au maximum 1 000 € d’honoraires pour une première instance. Si votre avocat facture 2 500 € pour cette étape et qu’aucune autre limite ne s’applique, il reste 1 500 € à votre charge. Le plafond global ne transforme pas ce remboursement de 1 000 € en prise en charge intégrale.
Comparez donc les montants prévus pour la phase amiable, la première instance et un éventuel appel. Regardez aussi les frais d’expertise : un dossier de travaux peut nécessiter une analyse technique distincte des honoraires d’avocat.
3. Le seuil, la franchise et le reste à charge
| Terme | Effet concret |
|---|---|
| Seuil d’intervention | Montant minimal du litige à partir duquel la garantie intervient, lorsqu’un seuil est prévu. |
| Franchise | Part des frais qui reste à votre charge si le contrat en prévoit une. |
| Plafond global | Montant maximal de prise en charge pour le sinistre, dans les conditions du contrat. |
| Sous-plafond | Limite propre à un type de frais ou à une étape de procédure. |
Par exemple, avec un seuil de 200 €, une réclamation de 150 € peut ne pas ouvrir droit à l’intervention prévue pour le litige. Ce seuil n’est pas une franchise : il détermine l’accès à la garantie, tandis qu’une franchise constitue une part des frais laissée à l’assuré.
4. La carence et les litiges déjà connus
La carence est une période après la souscription pendant laquelle certaines garanties ne produisent pas encore leurs effets. Elle peut varier suivant le domaine. À titre d’exemple, certaines polices prévoient jusqu’à 24 mois pour le divorce. Les garanties liées à la construction peuvent aussi comporter un délai spécifique.
Un litige déjà né avant la souscription n’est généralement pas couvert. Souscrire après avoir reçu une réclamation ou constaté le fait à l’origine du désaccord ne permet donc pas de financer ce conflit comme s’il était nouveau. La date pertinente s’apprécie à partir des faits et des clauses du contrat, pas uniquement de la date d’ouverture d’une procédure.
Combien coûte une protection juridique ?
Pour les litiges de la vie courante, le repère de 120 à 240 € par an correspond à environ 10 à 20 € par mois. Ce n’est pas un tarif applicable à toutes les offres : le périmètre, les personnes assurées, les plafonds et les options influencent la cotisation.
Pour comparer deux devis, calculez leur coût annuel avec les options utiles, puis confrontez-le au reste à charge probable sur vos risques prioritaires. Une formule moins chère peut devenir moins intéressante si son barème d’avocat est nettement inférieur ou si elle exclut le seul domaine qui vous motive.
Une garantie incluse dans l’habitation, l’auto ou la carte bancaire suffit-elle ?
Une protection juridique peut être proposée en complément d’une assurance habitation ou automobile. Elle peut alors être limitée aux conflits liés au logement ou au véhicule. Elle ne couvre pas nécessairement un différend avec un employeur ou un commerçant sans rapport avec le bien assuré.
Une carte bancaire peut également comporter une assistance ou une garantie juridique liée à certaines utilisations de la carte. Son plafond et son périmètre peuvent être plus restreints que ceux d’un contrat autonome.
Un contrat autonome peut réunir plusieurs domaines de la vie privée dans une seule formule. Il reste toutefois soumis à ses propres exclusions, plafonds et carences. Avant d’en souscrire un, listez les garanties que vous possédez déjà afin d’éviter de payer deux fois pour le même risque.
Quand souscrire et quels délais prévoir ?
Souscrivez avant qu’un désaccord n’apparaisse. Pour un risque que vous voyez venir, comme une séparation, des travaux ou un conflit avec un bailleur ou un employeur, la carence impose d’anticiper : le contrat doit être en place bien avant les faits.
Une fois le litige survenu, déclarez-le sans attendre. Les contrats fixent généralement un délai de déclaration, et un retard peut être opposé par l’assureur.
Comment obtenir et comparer des devis ?
- Listez vos priorités : par exemple, bail et consommation pour un locataire, ou emploi et travaux pour un propriétaire salarié.
- Relevez les garanties existantes : consultez les documents de votre assurance habitation, de votre assurance auto et de votre carte bancaire.
- Demandez plusieurs devis sur le même périmètre : indiquez les mêmes personnes à assurer et les mêmes domaines souhaités pour comparer des offres réellement proches.
- Comparez les documents contractuels : notez la cotisation annuelle, les exclusions, la carence, le seuil d’intervention, le plafond par sinistre et les barèmes d’avocat.
- Testez un scénario concret : imaginez un litige avec un artisan ou un employeur et repérez les conditions qui permettraient, ou non, sa prise en charge.
Questions fréquentes sur la protection juridique
Puis-je choisir mon avocat ?
Oui. Vous disposez du libre choix de votre avocat. L’assureur peut vous proposer un professionnel, mais vous n’êtes pas obligé de le retenir. Ce choix ne supprime pas les limites de remboursement : si les honoraires dépassent le barème applicable, la différence peut rester à votre charge.
Comment utiliser ma garantie en cas de litige ?
Déclarez le différend à votre assureur par le canal prévu au contrat. Transmettez les pièces utiles : contrat, factures, courriers, échanges et chronologie des faits. L’assureur examine alors si le litige entre dans les garanties et vous indique les démarches de prise en charge.
N’engagez pas de frais d’avocat sans l’accord de l’assureur : de nombreux contrats exigent cet accord préalable pour rembourser les honoraires.
Que faire si l’assureur refuse sa prise en charge ?
Demandez le motif écrit du refus et la clause sur laquelle il repose. Comparez-la aux faits : domaine du litige, date de naissance du différend, carence, exclusion ou seuil d’intervention. Si vous contestez l’analyse, adressez une réclamation écrite à l’assureur avec vos justificatifs.
Si le désaccord persiste après sa réponse, vous pouvez saisir le médiateur de l’assurance, une démarche gratuite pour l’assuré qui suppose d’avoir d’abord adressé une réclamation écrite. Un différend sur la manière de régler le litige peut aussi relever d’une procédure d’arbitrage : cette situation est distincte d’un simple désaccord sur les montants remboursables.
- Meilleure protection juridique : comment choisir selon votre profil ? - 12 novembre 2026
- Prix de l’aménagement des combles : budget au m², par surface et par poste de travaux - 11 novembre 2026
- Cuisine aménagée ouverte : plans, dimensions et idées pratiques - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance propriétaire bailleur : obligations légales, risques financiers et protection du patrimoine
 Assurance vie Generali : avis clients, frais, fonds en euros et points de vigilance
 Décennale peintre : l’imperméabilisation, le ravalement et l’anticorrosion peuvent l’imposer
 FRIDAY assurance habitation : 2 formules, attestation immédiate et franchise de 75 € à 500 €