Assurance habitation en concubinage : qui assurer et comment ?
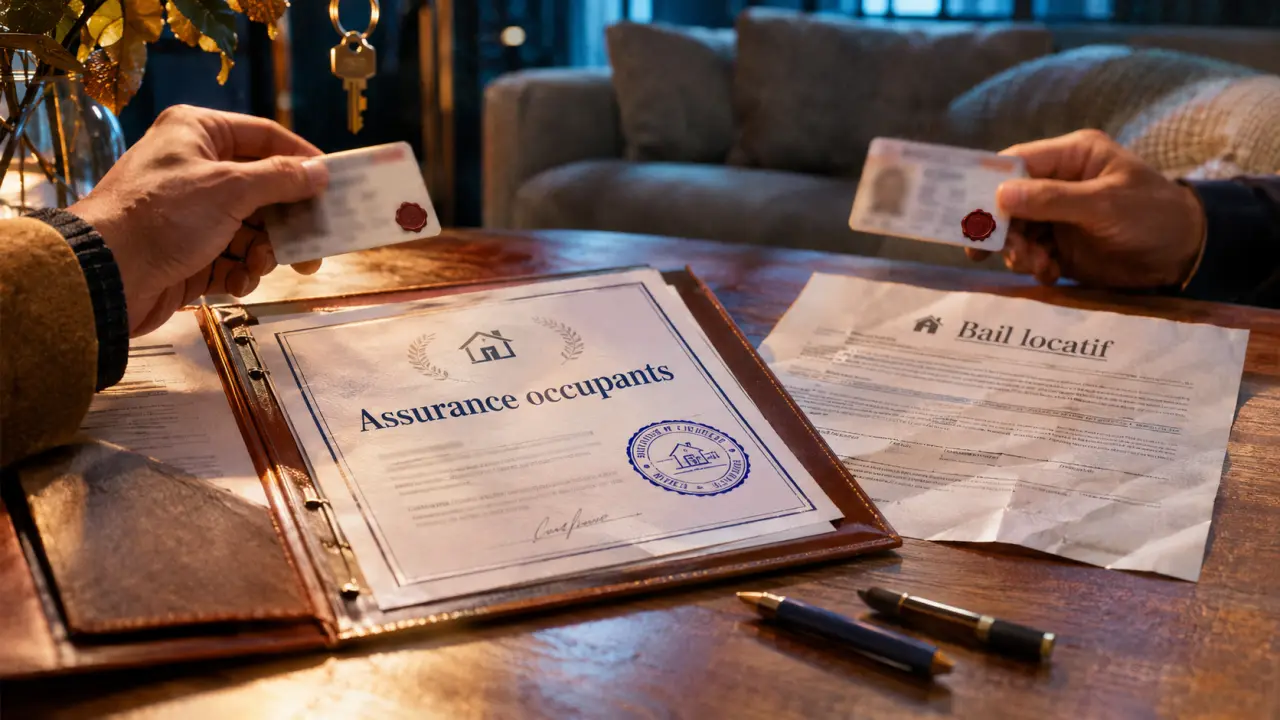
En concubinage, un seul contrat d’assurance habitation peut suffire pour le logement, à condition qu’il couvre bien les deux occupants et leurs biens. Si vous êtes locataire, l’assurance contre les risques locatifs est obligatoire. Si vous êtes propriétaire occupant, l’obligation dépend notamment du statut du logement.
Le nom inscrit sur le bail ne détermine pas, à lui seul, qui bénéficie des garanties. Avant de signer ou d’emménager, faites déclarer les deux concubins et examinez la responsabilité civile, la couverture du mobilier et les exclusions du contrat.
Qui doit souscrire une assurance habitation en concubinage ?
Le concubinage désigne une vie commune stable et continue entre deux personnes vivant en couple. Il ne crée pas automatiquement les mêmes droits sur le logement qu’un mariage ou un Pacs. Pour l’assurance, la première question est celle de votre statut : locataire, propriétaire ou simple occupant.
| Situation | Assurance à prévoir | Point d’attention |
|---|---|---|
| Un seul concubin signe le bail | Le locataire doit être couvert au minimum pour les risques locatifs. | Déclarer le partenaire occupant et ses biens ; il ne devient pas locataire par le seul fait d’être assuré. |
| Les deux concubins signent le bail | Une couverture commune peut protéger les deux locataires. | Faire apparaître clairement les deux personnes parmi les assurés. |
| Un seul concubin est propriétaire | Une multirisque peut protéger le logement et les biens du couple. | La responsabilité civile du copropriétaire est obligatoire si le bien est en copropriété. |
| Les deux achètent en indivision | Un contrat commun peut couvrir le logement et les deux propriétaires. | Déclarer les deux propriétaires et adapter les garanties à leurs biens. |
Un propriétaire occupant d’une maison individuelle n’est pas tenu, en principe, de souscrire une assurance habitation. Il reste toutefois exposé au coût des dommages causés aux autres et à la perte de son propre logement. En copropriété, l’assurance de responsabilité civile est obligatoire pour chaque copropriétaire ; elle ne remplace pas nécessairement une protection des biens.
Si un seul nom figure sur le bail
Le concubin qui n’a pas signé le bail peut vivre dans le logement, mais il n’obtient pas automatiquement les mêmes droits que le locataire signataire. Inversement, l’absence de son nom parmi les titulaires du bail ne doit pas empêcher de le déclarer comme occupant à l’assureur.
Si les deux concubins ont signé
Le couple peut choisir un contrat commun couvrant les deux locataires. Cela évite de multiplier les contrats pour un même logement et facilite la lecture des garanties. Il reste possible que chacun souscrive une assurance, mais deux contrats exigent une attention particulière aux garanties qui se recoupent et aux personnes effectivement couvertes.
Les deux noms doivent-ils figurer sur le contrat ?
Un seul concubin peut souscrire : il signe alors le contrat et règle la prime à l’assureur. Le second n’est pas nécessairement exclu pour autant. Certains contrats couvrent le conjoint ou le partenaire vivant au foyer, mais cette couverture dépend de leur définition des personnes assurées.
La solution la plus lisible consiste à déclarer les deux occupants et à faire inscrire leurs noms sur les documents contractuels. L’un peut être souscripteur et les deux assurés. Ces rôles ne sont pas synonymes : le souscripteur conclut le contrat ; l’assuré bénéficie des garanties prévues pour lui.
L’attestation permet de justifier la couverture auprès du bailleur. Une attestation portant les deux noms peut aussi constituer un justificatif de vie commune, parmi d’autres documents.
Quelles garanties choisir pour les deux occupants ?
Le minimum du locataire : les risques locatifs
La garantie des risques locatifs couvre la responsabilité du locataire envers le propriétaire pour les dommages au logement dus à un incendie, une explosion ou un dégât des eaux. Elle permet notamment de présenter une attestation au bailleur. Souscrivez dès le début de la location pour éviter une période sans couverture.
Ce minimum ne protège pas nécessairement votre canapé, vos vêtements ou vos appareils. Il ne couvre pas non plus à lui seul tous les dommages causés aux voisins. Une multirisque habitation réunit généralement une protection plus large, à adapter aux occupants et au logement.
La responsabilité civile de chacun
La responsabilité civile intervient pour certains dommages causés à des tiers. Par exemple, une fuite dans votre appartement peut endommager le plafond du voisin. La couverture dépend des garanties souscrites et des circonstances du sinistre.
La responsabilité civile « vie privée » peut aussi couvrir des dommages causés hors du logement. Ne présumez pas que le partenaire est protégé parce qu’il habite à la même adresse : les conditions doivent le compter parmi les assurés. Regardez également comment le contrat traite les dommages que les personnes assurées se causent entre elles.
Le mobilier personnel et les achats communs
Le capital mobilier correspond à la valeur des biens à protéger : meubles, vêtements, électroménager, matériel informatique et autres objets présents dans le logement. Additionnez les affaires de chacun et les achats communs. Un plafond choisi pour une personne seule peut devenir insuffisant après l’emménagement du partenaire.
Exemple : vous estimez vos biens à 12 000 € et votre partenaire apporte 8 000 € de mobilier et d’équipement. Une déclaration limitée à 12 000 € ne reflète plus les 20 000 € de biens présents. Même avec un capital adapté, l’indemnité dépendra des plafonds particuliers, de la vétusté et de la franchise.
Conservez factures, photos et justificatifs d’achat dans un espace accessible hors du logement. Les bijoux, objets de valeur, ordinateurs et biens utilisés pour une activité professionnelle peuvent avoir des limites ou des conditions particulières.
Les protections à ajouter selon vos besoins
- Vol et tentative de vol : utile pour protéger les biens, avec parfois des exigences sur les serrures, les accès ou la durée d’absence.
- Bris de glace : couvre certains vitrages définis au contrat ; tous les objets en verre ne sont pas forcément inclus.
- Dommages électriques : protège certains appareils contre les dommages électriques prévus par la garantie.
- Protection juridique : apporte une aide pour certains litiges, dans les limites et domaines prévus au contrat.
Quel prix pour une assurance habitation en concubinage ?
Il n’existe pas de tarif unique lié au concubinage. La prime dépend notamment de la surface, du type et de la localisation du logement, du nombre d’occupants, de la valeur des biens et des garanties choisies. Une formule limitée aux risques locatifs coûte généralement moins cher qu’une multirisque plus protectrice, mais elle ne rend pas le même service.
Comment comparer les contrats ?
Pour comparer deux devis, utilisez les mêmes informations : adresse, surface, occupants, capital mobilier et garanties souhaitées. Un prix inférieur peut correspondre à une franchise plus élevée ou à un plafond plus bas. Comparez ensuite ces points :
- Les personnes assurées : le partenaire doit apparaître parmi elles, comme les autres occupants éventuels du foyer.
- Le capital mobilier et les plafonds : les plafonds par catégorie d’objets (bijoux, matériel informatique) peuvent être inférieurs au capital global.
- La franchise : c’est la somme qui reste à votre charge à chaque sinistre.
- Le mode d’indemnisation : selon les contrats, la vétusté est déduite ou l’indemnité est calculée en valeur à neuf, parfois sous conditions.
- Les exclusions et conditions : par exemple des exigences de protection contre le vol.
Un exemple pour comparer les franchises
Supposons un dommage garanti de 1 000 €, indemnisable en totalité avant franchise. Avec une franchise de 150 €, l’indemnité serait de 850 €. Avec une franchise de 300 €, elle serait de 700 €. La seconde formule laisse donc 150 € de plus à votre charge, même si sa prime annuelle est moins élevée. Cet exemple ne tient pas compte d’un plafond ou d’une éventuelle vétusté.
Comment souscrire ou adapter le contrat ?
- Décrivez le logement : indiquez son adresse, son type, sa surface et votre statut de locataire ou de propriétaire.
- Déclarez les occupants : donnez l’identité des deux concubins et précisez la présence éventuelle d’autres personnes au foyer.
- Estimez les biens : additionnez les affaires personnelles et communes, puis repérez les objets soumis à des limites particulières.
- Choisissez les garanties : comparez les risques couverts, les franchises, les plafonds et les exclusions avant de retenir le prix.
- Rassemblez les pièces utiles : prévoyez notamment une pièce d’identité, les informations sur le logement et, pour le paiement, vos coordonnées bancaires. Le bail peut servir à préciser la situation locative.
- Conservez les documents : gardez les conditions du contrat et l’attestation ; transmettez cette dernière au bailleur si vous êtes locataire.
Si un partenaire rejoint un logement déjà assuré, signalez son arrivée et la valeur des biens supplémentaires. L’assureur pourra modifier le contrat par un avenant. Faites de même lors d’un changement important, par exemple un déménagement ou une évolution du mobilier à assurer.
Que faire en cas de séparation ou de sinistre ?
L’un des concubins quitte le logement
Prévenez l’assureur du départ et indiquez qui reste dans les lieux. Si le souscripteur part, la personne qui reste ne doit pas supposer que le contrat continuera à la couvrir à son nom. Une modification ou un nouveau contrat peut être nécessaire. Prévoyez aussi l’assurance du nouveau logement dès l’emménagement.
Réévaluez le capital mobilier après le partage des affaires. Séparez enfin les démarches d’assurance de celles concernant le bail ou la propriété : modifier le contrat d’assurance ne retire pas, à lui seul, un nom du bail ni d’un acte de propriété.
Un dommage survient dans le logement
Prenez d’abord les mesures utiles pour limiter les dégâts sans vous mettre en danger. Déclarez ensuite le sinistre à l’assureur dans le délai prévu au contrat. Décrivez les circonstances, prenez des photos et conservez les justificatifs des biens endommagés. Pour un dégât des eaux touchant un voisin, un constat amiable peut faciliter la description des dommages et l’échange entre assureurs.
Les erreurs à éviter
- Ne pas déclarer un occupant ou des biens : une fausse déclaration intentionnelle peut entraîner la nullité du contrat ; une omission involontaire peut réduire l’indemnité en proportion.
- Souscrire deux contrats sur les mêmes biens pour être payé deux fois : l’indemnité totale ne peut pas dépasser le dommage subi.
- Laisser le contrat inchangé après un départ ou une arrivée : les occupants et les biens couverts ne correspondent alors plus à la réalité.
- Confondre souscripteur et assuré : signer le contrat ne suffit pas à couvrir le partenaire, et être couvert ne donne pas le droit de modifier ou de résilier le contrat.
Les réponses à retenir
Le partenaire est-il automatiquement couvert ?
Pas nécessairement. Sa couverture dépend de la définition des assurés et des déclarations faites au contrat. Le faire nommer parmi les personnes couvertes rend la situation plus claire.
Un contrat commun couvre-t-il automatiquement tous les biens ?
Non. Les biens doivent entrer dans les garanties et rester dans les limites du capital déclaré et des plafonds particuliers. Certaines exclusions, une franchise ou la vétusté peuvent réduire l’indemnité.
Être assuré donne-t-il des droits sur le logement du partenaire ?
Non. L’assurance protège contre des risques définis ; elle ne transforme pas un occupant en propriétaire ou en titulaire du bail. Ces droits dépendent notamment de l’acte d’achat et du bail, pas de la seule attestation d’assurance.
Articles qui pourraient vous intéresser :
 Assurance vie en gestion libre : évitez les erreurs d’arbitrage qui plombent votre rendement
 Prélèvement bancaire 108 euros : impôt local ou alerte fraude ?
 Assurance habitation CIC : vérifiez garanties, franchises et exclusions avant le devis
 Fuite d’eau du voisin du dessus : locataire, les 4 gestes à faire avant que les dégâts s’étendent