Fuite d’eau du voisin du dessus : locataire, les 4 gestes à faire avant que les dégâts s’étendent
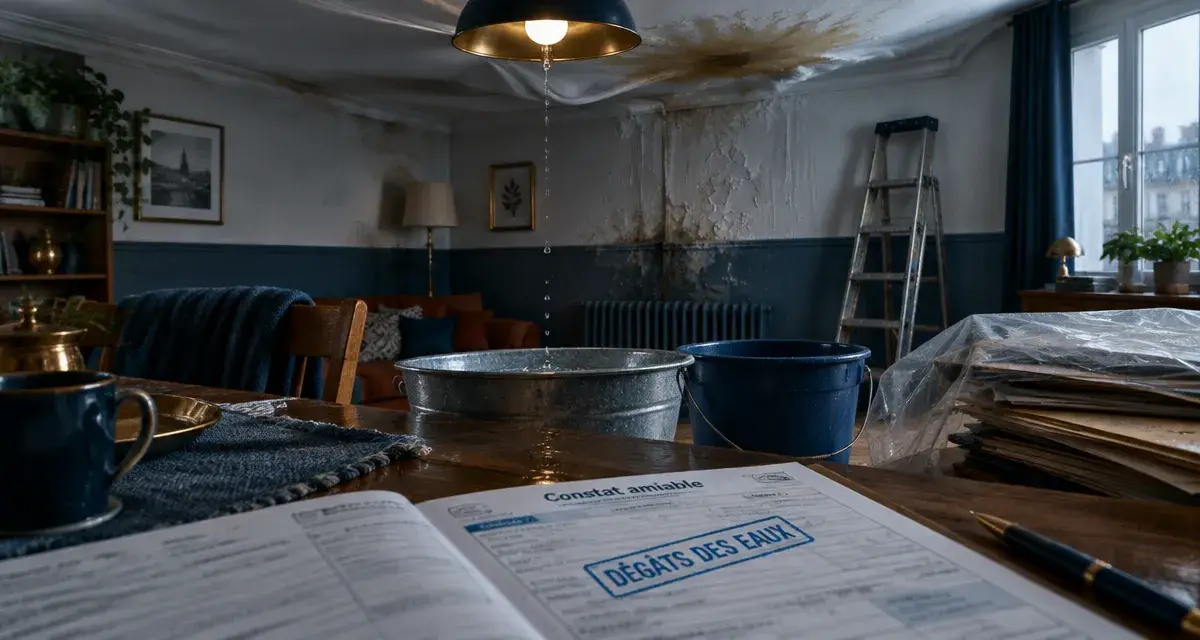
Une tache jaunâtre au plafond, une peinture qui cloque, une goutte qui tombe près du luminaire : quand l’eau vient de chez le voisin du dessus, le locataire n’est pas responsable de la fuite, mais il doit agir vite pour limiter les dégâts et protéger ses droits. Voici dans quel ordre procéder, qui prévenir et ce que couvre chaque assurance.
Les premières heures : limiter les dégâts et prévenir
Sécuriser le logement
Si l’eau coule activement, la priorité est la sécurité électrique. Coupez le disjoncteur de la pièce concernée, voire le courant général si l’eau atteint des prises, un tableau ou un luminaire. Placez des bassines ou des seaux sous les écoulements, protégez les meubles et déplacez les objets sensibles (ordinateur, papiers, livres). Un plafond gorgé d’eau qui gonfle peut s’effondrer : évitez de rester dessous et, si une poche d’eau se forme, vous pouvez la percer avec précaution pour la vider dans un récipient plutôt que de laisser le plafond céder.
Constat amiable dégât des eaux : le guide complet pour le remplir, Découvrez où obtenir le constat amiable, comment le télécharger et le remplir pas à pas pour déclarer rapidement votre sinistre à votre assureur.
Contacter le voisin sans attendre
Montez sonner chez le voisin du dessus. Dans bien des cas, la cause est simple : un lave-linge qui déborde, un joint de douche défaillant, un robinet resté ouvert. Demandez-lui de fermer l’arrivée d’eau de son logement si la fuite est en cours. S’il est absent, prévenez le gardien, le syndic ou, en cas de risque grave, les pompiers. Ce premier échange compte aussi pour la suite : notez le nom de son assureur et son numéro de contrat.
Constater la fuite avec le voisin : le constat amiable dégât des eaux
Le constat amiable dégât des eaux est le document central de la procédure. Il se remplit à deux, entre vous et le voisin, et il est ensuite transmis à chacun des assureurs. Il décrit la date, les circonstances, la cause supposée et les dommages constatés. Un seul exemplaire suffit pour les deux parties, signé par les deux.
Si le voisin refuse de le signer, ou reste introuvable, ne vous arrêtez pas là : remplissez-le de votre côté, décrivez les faits précisément et déclarez le sinistre à votre assureur. Vous pouvez aussi lui envoyer le constat en lettre recommandée avec accusé de réception, ce qui fixe la date de votre démarche.
Pour que le dossier soit solide, rassemblez :
- des photos datées des plafonds, murs, sols et meubles touchés, prises dès l’apparition de la fuite et à intervalles réguliers ;
- la liste des biens abîmés, avec leur valeur estimée et, si possible, les factures ou preuves d’achat ;
- les échanges écrits avec le voisin, le syndic ou le propriétaire ;
- le nom de l’assureur du voisin, s’il vous l’a communiqué.
Déclarer le sinistre : qui prévenir et dans quel délai
Votre assurance habitation
Le locataire a l’obligation d’être assuré. Déclarez le sinistre à votre assureur dans les cinq jours ouvrés suivant la découverte des dégâts, par courrier recommandé ou via l’espace en ligne de votre contrat. Joignez le constat amiable, les photos et la liste de vos biens endommagés. C’est votre assureur qui indemnise en général vos dommages mobiliers (meubles, vêtements, électroménager), puis qui se retourne éventuellement contre l’assureur du voisin responsable.
Le propriétaire et le syndic
Informez aussi votre bailleur. Les dégâts sur le bâti (plafond, peinture, revêtements fixés, parquet) relèvent de son patrimoine, et c’est lui qui doit les faire remettre en état. Prévenir le propriétaire permet qu’il déclare à son tour le sinistre à son assureur propriétaire non occupant ou à la copropriété. Si la fuite provient d’une canalisation commune, le syndic doit être alerté pour faire intervenir un plombier et ouvrir un dossier avec l’assurance de l’immeuble.
Qui est responsable et qui paie
En règle générale, la responsabilité dépend de l’origine de la fuite. Si elle vient d’un équipement privatif du voisin (machine, siphon, tuyau intérieur de son appartement), c’est son assurance qui prend en charge les dommages causés chez vous. Si elle provient d’une partie commune, comme une colonne d’eau ou une toiture, la copropriété est concernée. Si le défaut tient à un équipement fourni par un propriétaire bailleur dans le logement du dessus, il peut également être mis en cause.
Pour le locataire du logement sinistré, cela se traduit simplement : vous n’avez rien à régler pour la réparation du bâti, et votre propre assurance gère vos biens. Une convention entre assureurs (la convention IRSI, utilisée pour les dégâts des eaux de faible ampleur) simplifie souvent la procédure : un seul assureur, désigné selon des règles précises, gère le dossier et indemnise, sans que vous ayez à chasser la responsabilité du voisin.
Un dernier point : si les dommages sont importants au point de rendre le logement difficilement habitable, signalez-le à votre assureur et au propriétaire. Selon votre contrat, des frais de relogement temporaire peuvent être envisagés.
Après l’incident : la fuite invisible, l’humidité et la suite
Suivre le séchage, pas seulement la tache
Une fuite laisse comme une empreinte : la tache visible n’est que la partie émergée, et l’eau s’étale souvent plus loin dans la dalle, la cloison ou l’isolant que ce que l’œil perçoit. Ce halo qui grandit lentement, puis disparaît à la surface, ne signifie pas que le sinistre est terminé. Surveillez les contours de la tache en les marquant au crayon avec la date, comme on suit une marée : s’ils avancent après la réparation, il reste de l’eau piégée. Odeur de moisi, peinture qui se décolle, papier peint qui gondole ou petites taches noires sont des signaux d’humidité résiduelle. Signalez-les par écrit, car ils justifient un séchage professionnel avant toute remise en peinture.
Quand le problème se répète
Si les fuites reviennent ou si le voisin ne fait rien, gardez une trace écrite de chaque épisode et alertez le propriétaire et le syndic par courrier. En cas de blocage persistant, un conciliateur de justice peut aider à trouver une solution amiable, sans frais. Gardez enfin à l’esprit que l’indemnisation sert à réparer : ne repeignez pas avant que l’expert ait vu les dégâts et que le plafond soit réellement sec.
- Assurance local vacant : pourquoi votre contrat habituel ne suffit plus (et quoi vérifier) - 31 octobre 2026
- Fuite d’eau du voisin du dessus : locataire, les 4 gestes à faire avant que les dégâts s’étendent - 30 octobre 2026
- Assurance coworking professionnel : le contrat de l’espace ne protège pas toute votre activité - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Garantie décennale : quels travaux couvrir et comment éviter 75 000 € d’amende ?
 MAE assurance habitation : garanties, options, franchise et sinistre à vérifier avant devis
 Qonto et l’assurance habitation : pas de contrat logement, mais des garanties pro à explorer
 Assurance habitation AXA : vérifiez ces garanties avant de souscrire