Assurance local vacant : pourquoi votre contrat habituel ne suffit plus (et quoi vérifier)
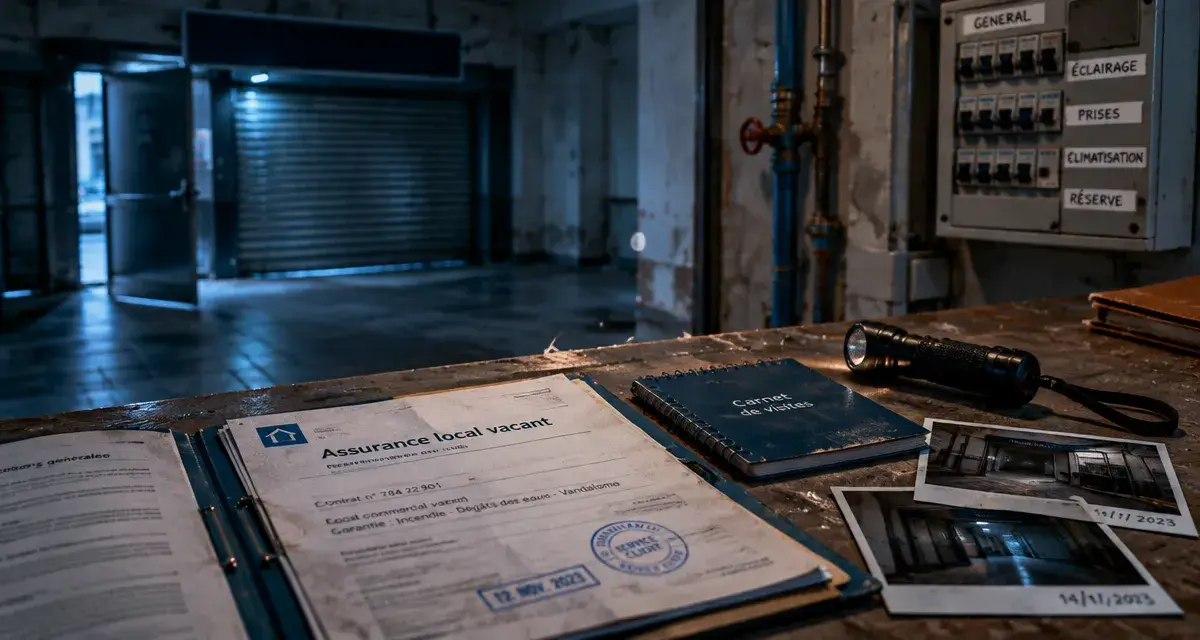
Un local commercial ou un bureau qui n’accueille plus personne n’est pas un local sans risque. Au contraire : sans occupant pour repérer une fuite, un cambriolage ou un départ de feu, les dégâts s’aggravent vite. Or beaucoup de propriétaires découvrent, après un sinistre, que leur contrat ne jouait plus comme avant. Voici comment fonctionne l’assurance local vacant, ce qu’elle doit couvrir et comment la choisir.
Pourquoi la vacance change la nature du risque
Un bien inoccupé est un bien moins surveillé
Quand un locataire ou une activité quitte les lieux, personne ne passe quotidiennement. Un dégât des eaux peut couler pendant des semaines, une effraction passer inaperçue, une intrusion s’installer. Les assureurs le savent : la vacance augmente la probabilité et la gravité des sinistres, ce qui explique que les contrats prévoient souvent des conditions spécifiques.
Article L. 113-4 du Code des assurances : aggravation ou diminution du risque, Le texte de loi qui encadre les droits de l’assuré et les obligations de l’assureur lorsque le risque assuré s’aggrave ou diminue en cours de contrat.
Ce que devient le contrat existant
Le contrat souscrit pour un local loué ou exploité repose sur une description précise de l’usage : activité, occupant, niveau de protection. Lorsque ces éléments changent, il faut en informer l’assureur. Certains contrats prévoient une durée maximale d’inoccupation au-delà de laquelle certaines garanties sont suspendues ou limitées, d’autres appliquent une franchise majorée. Relisez les conditions générales et particulières, en particulier les clauses d’« inoccupation » ou de « bien inhabité ».
Les garanties à exiger pour un local vide
Le socle indispensable
Un contrat adapté couvre au minimum l’incendie, l’explosion, les dégâts des eaux et les événements climatiques. Ajoutez la responsabilité civile propriétaire : si un élément de façade tombe sur un passant ou si un squat provoque un accident, votre responsabilité peut être engagée même sans occupant.
Les garanties qui font la différence
- Vol et vandalisme : souvent soumis à conditions (serrures, rideau métallique, alarme).
- Protection juridique : utile en cas d’occupation illicite.
- Frais de gardiennage ou de sécurisation après sinistre : pose de palissades, planches, fermeture provisoire.
- Perte de loyers : pertinente si le local doit être reloué après des travaux de remise en état.
Les obligations de prévention imposées par l’assureur
La couverture dépend moins du prix que du respect des conditions. Les assureurs demandent fréquemment des mesures concrètes, et leur non-respect peut réduire ou annuler l’indemnisation.
Les mesures les plus courantes
Il est fréquent de devoir couper l’eau et parfois l’électricité (en conservant ce qui alimente l’alarme), vidanger les circuits en période de gel, retirer les matières inflammables et verrouiller tous les accès. Une visite régulière, notée dans un carnet ou par photos datées, sert aussi de preuve de bonne gestion en cas de litige.
Penser le local comme un moule vide
Un local vacant ressemble à un moule : il garde la forme de l’activité précédente, ses branchements, ses installations, ses normes, alors que le contenu a disparu. Ce décalage est la source de nombreux oublis. Une extraction de cuisine encore raccordée, une enseigne alimentée, un contrat d’énergie toujours actif ou un système d’alarme dont personne ne reçoit les alertes sont autant de vestiges qui créent du risque sans produire de valeur. Faites l’inventaire de ce « négatif » laissé par l’ancien occupant, puis décidez pour chaque élément : le démonter, le neutraliser ou le déclarer à l’assureur.
Comment comparer les offres sans se tromper
Les points à vérifier avant de signer
Comparer uniquement les cotisations est une erreur classique. Examinez la durée de vacance acceptée, les exclusions, le niveau des franchises et les conditions de déclenchement des garanties vol et dégâts des eaux. Demandez aussi si la couverture reste valable lors de travaux de rénovation, ce qui est souvent un cas à part.
| Critère | Question à poser |
|---|---|
| Durée de vacance | Y a-t-il un plafond, et que se passe-t-il au-delà ? |
| Franchise | Est-elle majorée pour un bien inoccupé ? |
| Vol | Quels moyens de protection sont exigés ? |
| Travaux | La garantie continue-t-elle pendant le chantier ? |
| Responsabilité civile | Couvre-t-elle un tiers blessé sur un bien vide ? |
Passer par un courtier ou traiter en direct
Pour un seul petit local, un devis direct peut suffire. Pour un patrimoine de plusieurs biens ou une vacance incertaine, un courtier peut négocier des conditions plus souples et vous éviter de multiplier les contrats. Dans tous les cas, exigez un document écrit qui mentionne explicitement l’état de vacance.
Que faire au quotidien pendant la vacance
Déclarer, documenter, surveiller
Prévenez votre assureur dès le départ de l’occupant, par courrier ou message conservé. Réalisez un état des lieux avec photos, puis programmez des passages réguliers. Si le local reste vide longtemps, revoyez le contrat tous les ans : l’usage futur, la valeur du bien et les protections installées peuvent justifier d’ajuster les garanties.
Préparer la sortie de vacance
Quand un nouveau locataire arrive, ou si vous engagez des travaux, informez à nouveau l’assureur. Le contrat de vacance cesse alors d’être adapté et doit être remplacé par une couverture correspondant à la nouvelle situation. Cette transition est un moment sensible : une garantie mal ajustée peut laisser un trou de couverture.
En résumé, assurer un local vacant demande de la méthode plus que de la dépense : déclarer la situation, choisir des garanties adaptées, appliquer les mesures de prévention et conserver des preuves. Ce sont ces gestes simples qui garantissent une indemnisation en cas de sinistre.
- Assurance local vacant : pourquoi votre contrat habituel ne suffit plus (et quoi vérifier) - 31 octobre 2026
- Fuite d’eau du voisin du dessus : locataire, les 4 gestes à faire avant que les dégâts s’étendent - 30 octobre 2026
- Assurance coworking professionnel : le contrat de l’espace ne protège pas toute votre activité - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Habiter la maison d’un parent en EHPAD : 4 règles pour sécuriser votre occupation et éviter le fisc
 Nouvelle loi pour déshériter en France : la réserve héréditaire, la quotité disponible et les rares exceptions
 Assurance caravane prix : le PTAC, la valeur et les garanties qui font varier le devis
 Assurance habitation Matmut : garanties, tarifs et souscription simplifiée