Achat immobilier crypto : convertir ses gains sans bloquer la signature
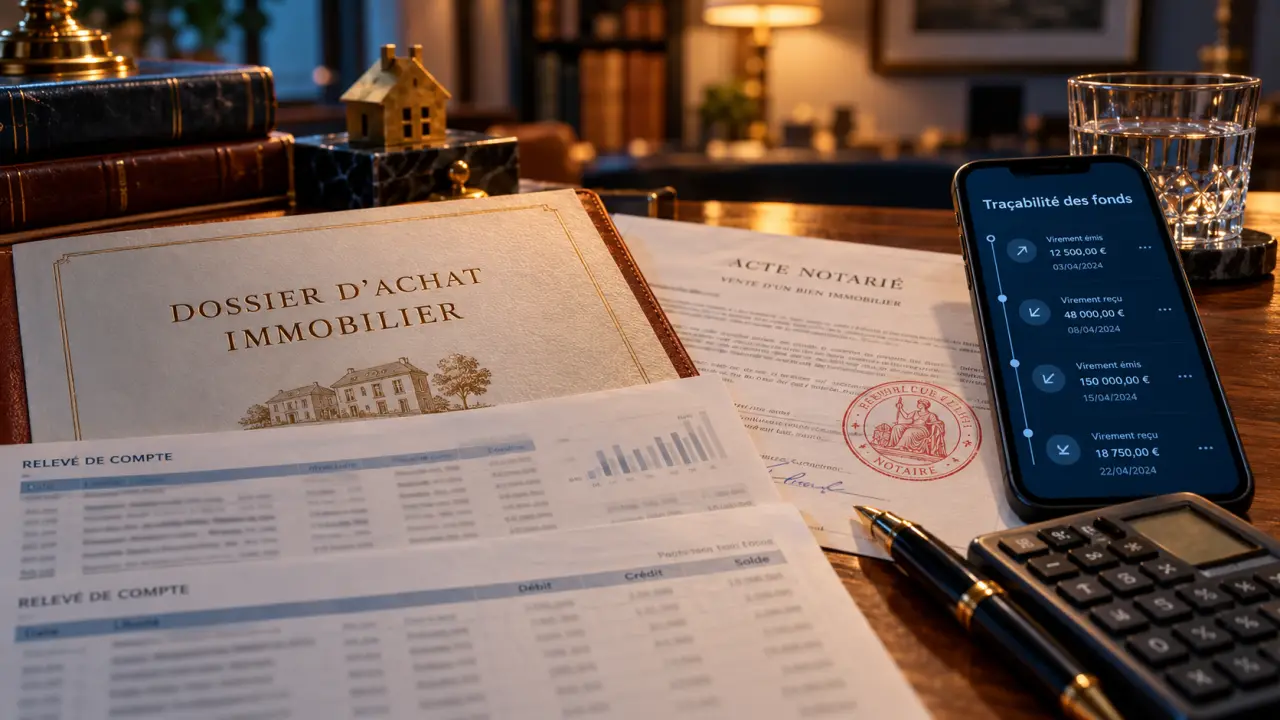
Acheter un logement avec des gains en cryptomonnaies est possible, mais détenir du bitcoin ou de l’ether ne suffit pas à financer une vente immobilière. En France, le parcours le plus simple consiste généralement à convertir les actifs en euros, puis à faire transiter les fonds par les circuits bancaires et notariaux habituels. Le véritable enjeu est de préparer trois éléments avant de s’engager : la traçabilité de l’argent, la fiscalité de la conversion et la disponibilité des fonds à la signature.
Choisir entre conversion en euros et paiement en cryptomonnaies
L’expression achat immobilier crypto recouvre plusieurs opérations très différentes. Utiliser le produit d’une vente de cryptomonnaies comme apport personnel n’implique pas les mêmes contraintes que proposer au vendeur un règlement directement en actifs numériques.
La conversion préalable, le parcours le plus lisible
Dans ce scénario, l’acheteur vend ses cryptomonnaies contre des euros, transfère l’argent sur un compte bancaire à son nom, puis verse les sommes demandées selon les instructions de l’étude notariale. Le vendeur reçoit des euros et l’opération immobilière suit un circuit classique. La particularité se situe en amont : il faut pouvoir expliquer et documenter l’origine de cet apport.
Cette solution permet aussi de connaître le budget réellement mobilisable. Le solde affiché sur une plateforme n’est pas le montant disponible pour acheter : il faut retrancher les frais, prévoir l’impôt éventuel et tenir compte des autres dépenses d’acquisition.
Le règlement direct exige un montage validé en amont
Un vendeur favorable aux cryptomonnaies ne suffit pas à rendre l’opération réalisable. Le notaire doit examiner la qualification juridique du montage, les modalités de règlement, les contrôles nécessaires et la rédaction de l’acte. Les conséquences fiscales doivent également être analysées : l’utilisation de cryptomonnaies pour acquérir un bien peut constituer une cession imposable.
Ne présumez donc pas que l’étude pourra recevoir des bitcoins ou qu’un transfert entre portefeuilles remplacera le règlement prévu à l’acte. Aucun transfert irréversible ne doit être effectué sans cadre contractuel validé, notamment sur le montant dû, le moment du paiement et les conséquences d’un échec de la vente.
Constituer un dossier qui explique l’origine des fonds
Une banque et un notaire ont des obligations de vigilance contre le blanchiment. Un virement provenant d’une plateforme peut donc entraîner des demandes de justificatifs. Ce contrôle ne porte pas seulement sur le dernier transfert : il peut nécessiter de remonter jusqu’à l’argent initialement investi et de comprendre les opérations intermédiaires.
Les pièces à réunir avant de faire une offre
Préparez un dossier cohérent plutôt qu’une accumulation de captures d’écran. Les documents doivent permettre de relier votre identité, vos comptes, vos portefeuilles et les montants concernés. Selon votre parcours, les éléments utiles comprennent :
- Les relevés bancaires montrant les versements initiaux vers les plateformes.
- Les historiques d’achats, de ventes et de retraits, avec leurs dates et leurs frais.
- Les relevés des plateformes utilisées et les justificatifs de titularité des comptes.
- Les adresses de portefeuilles et identifiants de transaction nécessaires pour suivre les transferts.
- Les déclarations fiscales pertinentes et les justificatifs disponibles concernant les gains.
Si vos actifs proviennent de minage, de staking, d’une donation ou d’une activité professionnelle, expliquez-le explicitement. La nature des pièces et le traitement fiscal peuvent différer d’un simple achat suivi d’une revente.
Rendre le parcours compréhensible, même après plusieurs transferts
Un tableau chronologique peut servir de tuteur à votre dossier : pour chaque étape, indiquez la date, le compte de départ, le compte d’arrivée, le montant et la pièce justificative correspondante. Cette colonne vertébrale évite de demander au lecteur de reconstituer seul des années de transactions. Elle permet aussi de repérer un maillon manquant avant qu’il ne bloque le virement destiné au notaire.
Les opérations passant par plusieurs plateformes, des portefeuilles personnels ou des protocoles décentralisés peuvent nécessiter davantage d’explications. Un historique sur la blockchain aide à suivre les mouvements, mais ne prouve pas, à lui seul, l’identité du propriétaire ni l’origine économique des sommes.
Calculer l’apport après impôt, frais et marge de sécurité
Un projet immobilier doit être construit sur un montant net disponible, pas sur la valeur théorique du portefeuille. Tant que les actifs ne sont pas vendus, leur valeur peut varier. Même après la vente, une partie des euros obtenus peut devoir être conservée pour régler les obligations fiscales.
La conversion peut déclencher une imposition
Pour un particulier fiscalement domicilié en France, la cession d’actifs numériques contre des euros peut générer une plus-value imposable. Le calcul ne consiste pas nécessairement à soustraire le prix d’achat des seuls jetons vendus : dans le régime des particuliers, il repose notamment sur la valeur globale du portefeuille et sur son prix total d’acquisition, selon les règles applicables.
Le régime dépend de votre situation et de la nature de l’activité. Une résidence fiscale étrangère, des opérations professionnelles ou certains revenus issus des actifs numériques appellent une analyse spécifique. Faites vérifier le calcul avant une liquidation importante, surtout si votre historique comporte de nombreux échanges.
Ne pas consacrer toute la conversion au prix du logement
Votre enveloppe doit couvrir le prix, les frais d’acquisition, les éventuels frais d’agence à votre charge, les frais de financement et les dépenses immédiates du logement. Ajoutez les frais de plateforme, de conversion et de transfert, ainsi qu’une réserve fiscale distincte.
Si vous sollicitez un crédit, demandez à la banque comment elle apprécie cet apport. Des actifs encore détenus en cryptomonnaies ne sont pas équivalents à des euros disponibles et justifiés. La banque examinera aussi vos revenus, votre endettement et la stabilité de votre situation : un portefeuille important ne garantit pas l’obtention du prêt.
Organiser la vente des actifs autour du calendrier immobilier
Le principal risque pratique est un décalage entre votre engagement d’achat et la disponibilité effective des euros. Une vente immobilière comporte des échéances contractuelles, alors qu’une conversion ou un transfert peut être retardé par des contrôles, des plafonds ou une vérification supplémentaire.
Valider le circuit avant de signer l’avant-contrat
Contactez le notaire et votre banque dès que le projet devient concret. Présentez le montant envisagé, la plateforme de provenance et votre dossier de traçabilité. Demandez quelles pièces seront nécessaires et quelles modalités de transfert respecter. Une réponse préalable ne supprime pas les contrôles ultérieurs, mais permet d’identifier les obstacles évidents.
Vérifiez également les conditions de retrait de la plateforme et la concordance des titulaires des comptes. Évitez les comptes de tiers et les détours inutiles : multiplier les intermédiaires complique généralement la lecture des flux.
Sécuriser le budget sans parier sur le marché
Conserver toute la somme en cryptomonnaies jusqu’à la veille de la signature expose à une baisse qui pourrait rendre l’achat impossible. Définissez en amont la part du patrimoine nécessaire au projet et le moment où vous souhaitez la convertir. L’objectif n’est plus seulement de rechercher une performance, mais de préserver la capacité à payer le bien.
- Faites valider le circuit documentaire et bancaire.
- Calculez les euros nécessaires, réserve fiscale comprise.
- Organisez la conversion et les transferts avec une marge de délai.
- Confirmez avec l’étude les modalités de réception des fonds.
Enfin, vérifiez toute instruction de virement auprès de l’étude par un canal déjà connu, particulièrement si un changement de coordonnées bancaires vous est annoncé. Un achat immobilier financé par des cryptomonnaies reste avant tout une acquisition immobilière : sa réussite repose sur un budget sécurisé, des justificatifs lisibles et un paiement coordonné avec le notaire.
- Assurance emprunteur expatrié : être couvert à l’étranger, pas seulement accepté par la banque - 27 octobre 2026
- Achat immobilier crypto : convertir ses gains sans bloquer la signature - 26 octobre 2026
- Assurance prêt murs professionnels : protéger les échéances sans laisser l’activité à découvert - 25 octobre 2026
Articles qui pourraient vous intéresser :
 Vente de la résidence principale : comment prouver votre occupation et éviter l’impôt
 Maison provençale : 5 clés pour choisir et rénover votre demeure de caractère
 Terrain viabilisé : 30 mètres, taxes et raccordements qui font varier la facture
 Investissement immobilier à Rennes : 20 jours pour louer, mais le quartier décide du rendement