Aide à la transmission de patrimoine à Nancy : qui consulter avant de donner ?
Pour organiser la transmission de votre patrimoine à Nancy, le notaire est l’interlocuteur à privilégier lorsque votre projet implique une donation, un bien immobilier ou la protection du conjoint. Un conseiller en gestion de patrimoine peut compléter cet accompagnement pour analyser vos placements, vos revenus et vos besoins futurs. Le bon point de départ n’est pas de choisir un dispositif fiscal, mais de préciser ce que vous souhaitez transmettre, à qui et avec quelles garanties pour vous-même.
Choisir un professionnel à Nancy selon votre besoin réel
Une aide à la transmission de patrimoine doit articuler droit de la famille, fiscalité et équilibre financier. Un interlocuteur unique peut coordonner le dossier, sans nécessairement réaliser toutes les opérations. Avant de prendre rendez-vous dans une étude ou un cabinet du Grand Nancy, décrivez votre situation et demandez qui traitera chaque volet.
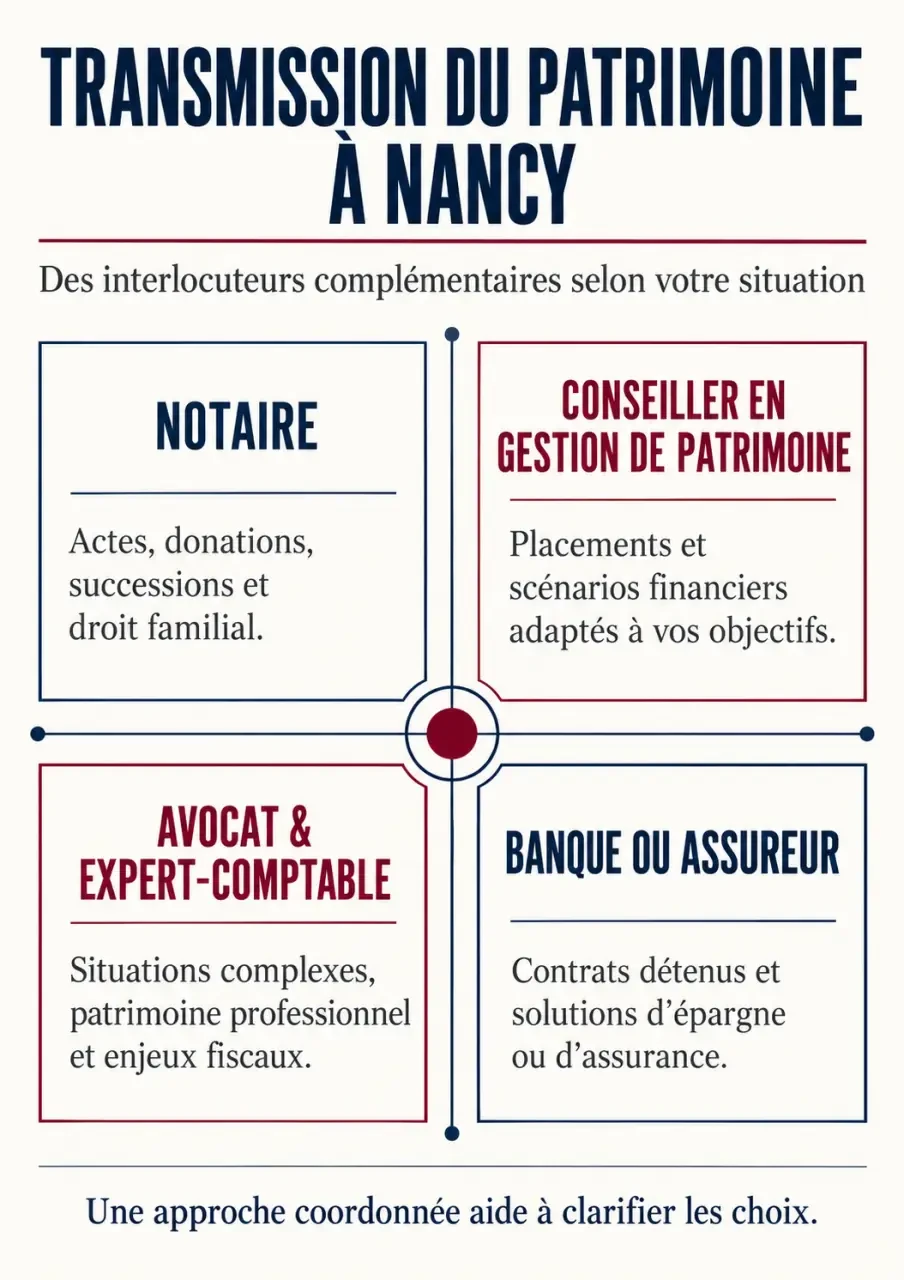
| Professionnel | Rôle dans votre projet | Point à vérifier |
|---|---|---|
| Notaire | Analyse successorale, conseil juridique et fiscal, rédaction et authentification des actes. | Étendue de la consultation et estimation des frais. |
| Conseiller en gestion de patrimoine | Bilan global, scénarios financiers et coordination avec les autres conseils. | Statuts professionnels, habilitations et mode de rémunération. |
| Banque ou assureur | Informations sur les contrats détenus et mise en œuvre de solutions relevant de son offre. | Frais, clauses et limites de l’offre proposée. |
| Avocat et expert-comptable | Accompagnement des dossiers conflictuels, professionnels ou juridiquement complexes, selon leurs compétences. | Coordination avec le notaire et répartition des missions. |
La proximité facilite les échanges et les signatures, notamment lorsque plusieurs membres de la famille vivent en Lorraine. Elle ne remplace toutefois pas l’expérience du professionnel sur votre problématique : famille recomposée, entreprise, héritier vulnérable ou biens à l’étranger. Pour un conseiller financier ou un intermédiaire en assurance, vérifiez les inscriptions professionnelles correspondant aux prestations proposées.
Définir ce que vous voulez protéger avant de transmettre
Une transmission réussie ne doit pas fragiliser celui qui donne. Le bilan patrimonial commence donc par vos ressources, vos dépenses, vos dettes et votre besoin de réserve financière. Donner un logement ou une somme importante peut limiter votre capacité à financer des travaux, un déménagement ou une perte d’autonomie.
Protéger le conjoint sans négliger les enfants
Le régime matrimonial détermine d’abord la propriété des biens entre époux, avant même le calcul de la succession. Son examen permet d’évaluer l’intérêt d’une donation au dernier vivant, d’un testament ou d’un changement de régime. Dans une famille recomposée, ces choix demandent une attention particulière aux droits des enfants de chaque union. Le partenaire de PACS n’est pas héritier légal en l’absence de testament : la protection ne se déduit donc pas du seul fait de vivre ensemble.
Le notaire explique également la réserve héréditaire, part protégée revenant à certains héritiers, et la quotité disponible, dont vous pouvez disposer librement dans les limites légales. Cette distinction évite de bâtir un projet sur une liberté de répartition que la loi ne permet pas.
Transmettre des biens, mais aussi leur mode d’emploi
Une graine ne se développe pas sans conditions favorables : un patrimoine transmis peut, lui aussi, devenir une charge si ses bénéficiaires ignorent comment le gérer. Pour un appartement loué, préparez un dossier indiquant les charges, les travaux prévisibles et les engagements locatifs. Pour une société familiale, explicitez les règles de décision. Cette transmission des connaissances permet aux héritiers de comprendre ce qu’ils reçoivent, au-delà de sa valeur sur le papier.
Associer les outils de transmission plutôt que chercher une solution universelle
Donation, testament et assurance-vie répondent à des temporalités différentes. Leur combinaison doit rester cohérente avec vos objectifs familiaux et votre capacité à conserver des revenus. Aucun de ces outils ne dispense d’une analyse globale.
Donner de son vivant et organiser la répartition
La donation permet de transmettre immédiatement un bien ou une somme. Elle engage durablement le donateur et n’est, en principe, pas librement révocable. La donation-partage permet d’organiser une répartition entre bénéficiaires et peut, sous conditions, fixer les valeurs retenues pour certains calculs successoraux. Une donation-partage transgénérationnelle peut associer enfants et petits-enfants, avec les consentements requis.
Pour un bien immobilier, une donation de nue-propriété avec réserve d’usufruit peut permettre de conserver l’usage du logement ou ses loyers. Il faut néanmoins prévoir la répartition des charges et comprendre les conséquences d’une vente ultérieure. Le démembrement ne conserve pas au donateur tous les pouvoirs d’un plein propriétaire.
Préparer la succession et la gestion future
Le testament organise la transmission au décès dans les limites légales. Le testament-partage permet de répartir des biens entre héritiers selon un cadre spécifique, à distinguer d’une donation-partage réalisée du vivant. L’assurance-vie peut compléter ces dispositions, mais sa clause bénéficiaire doit être relue : une formulation ancienne ou imprécise peut ne plus correspondre à la situation familiale.
Le mandat de protection future répond à un autre besoin : organiser à l’avance votre représentation si vous ne pouvez plus pourvoir seul à vos intérêts. Il ne remplace ni une donation ni un testament, mais contribue à la continuité de la gestion du patrimoine.
Évaluer la fiscalité, l’immobilier et l’entreprise sans fausse économie
Les droits de donation et de succession dépendent notamment du lien de parenté, de la valeur transmise, des abattements applicables et des donations antérieures. Pour l’assurance-vie, le traitement dépend aussi des caractéristiques du contrat et des versements. Demandez une simulation datée, précisant les hypothèses et les règles retenues, plutôt qu’une promesse générale d’« optimisation ».
Comparez le coût global des scénarios : droits fiscaux, frais d’actes, honoraires de conseil, frais de gestion et conséquences sur vos revenus. Une opération moins taxée n’est pas nécessairement préférable si elle crée des contraintes durables ou déséquilibre la famille.
Pour l’immobilier, une SCI peut faciliter la transmission progressive de parts et organiser les décisions entre associés. Elle n’efface pas les droits de transmission et impose des statuts adaptés ainsi qu’un suivi administratif. Avant de lui apporter un bien, faites étudier les coûts de l’opération et son régime fiscal.
Pour un dirigeant, transmettre l’entreprise et la céder sont deux projets distincts. Il faut examiner la capacité du repreneur, la valorisation, le financement et les revenus futurs du cédant. Certains dispositifs, notamment le pacte Dutreil lorsque ses conditions sont réunies, peuvent alléger la fiscalité. Leur application nécessite une coordination rigoureuse entre notaire, avocat et expert-comptable.
Préparer un premier rendez-vous utile et obtenir une feuille de route
Pour votre rendez-vous à Nancy, demandez un bilan orienté transmission, et non une simple présentation de placements. Même si certains documents manquent, un premier échange peut identifier les priorités et les informations à compléter.
- Votre situation familiale : livret de famille, contrat de mariage ou convention de PACS, éventuels jugements.
- Votre immobilier : titres de propriété, estimations, emprunts et statuts de SCI.
- Vos placements : relevés, contrats d’assurance-vie et clauses bénéficiaires.
- Les dispositions existantes : donations antérieures, testaments et engagements professionnels.
- Votre budget : revenus, charges, dettes et besoins futurs prévisibles.
Formulez ensuite vos priorités : aider un enfant maintenant, préserver le logement du conjoint, éviter une indivision difficile ou préparer la reprise d’une entreprise. Signalez tout bien situé à l’étranger ou toute résidence internationale, car les règles applicables peuvent nécessiter une expertise spécifique.
Avant d’engager la mission, faites préciser par écrit son périmètre, sa rémunération et les livrables attendus. À l’issue de l’analyse, vous devriez disposer de scénarios comparés, des actes à prévoir et d’un calendrier. Prévoyez enfin une révision lors d’un mariage, d’une naissance, d’une séparation ou d’une cession : une stratégie de transmission doit suivre l’évolution de votre vie.
- Aide à la transmission de patrimoine à Nancy : qui consulter avant de donner ? - 24 octobre 2026
- Patrimoine Invest Nancy : une agence au 47 rue Sergent Blandan, des services à vérifier selon votre projet - 23 octobre 2026
- Transmettre son patrimoine à Toulouse sans fragiliser ses revenus ni ses proches - 22 octobre 2026
Articles qui pourraient vous intéresser :
 SCPI au micro-foncier : 30 % d’abattement, conditions d’éligibilité et arbitrage fiscal
 Consulter une banque après un courtier : risques, règles et stratégie pour votre prêt
 Investir dans la forêt : 75 % d’exonération IFI et les clés d’un actif déconnecté des marchés
 Plafond de versement PEA : 225 000 € de limite et règles pour optimiser votre épargne