Assurance prêt murs professionnels : protéger les échéances sans laisser l’activité à découvert
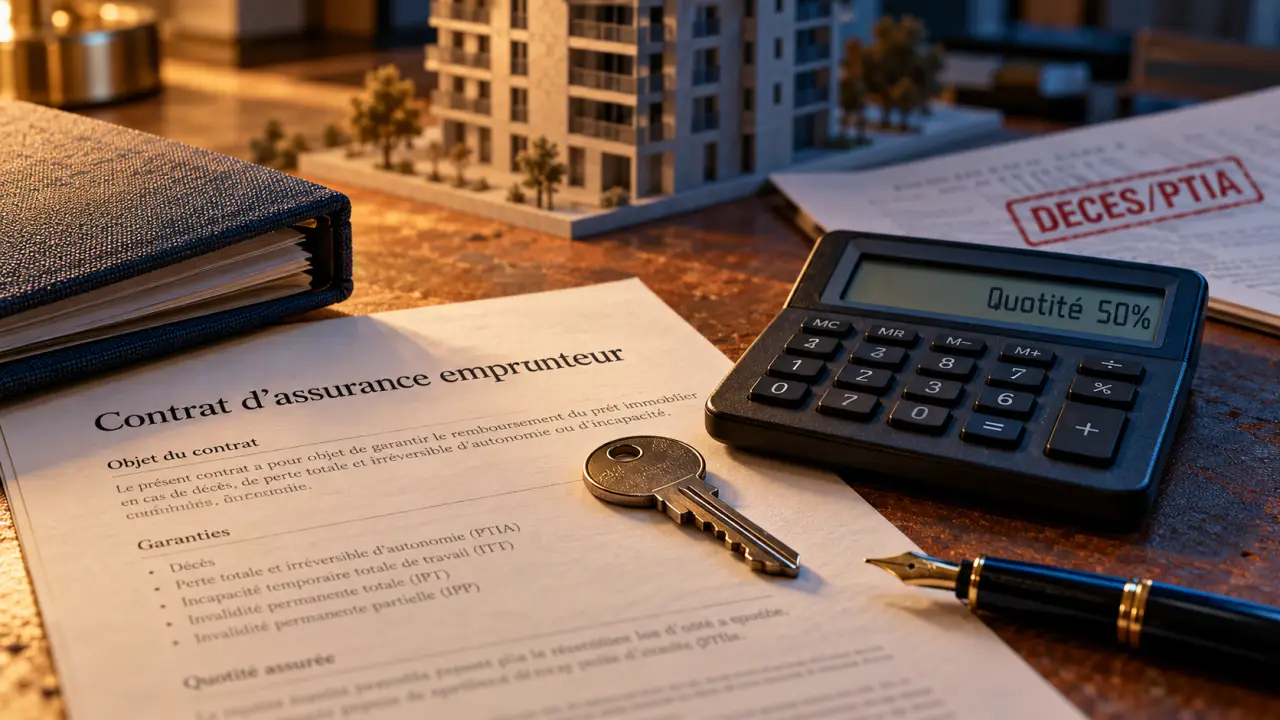
L’assurance d’un prêt destiné à acheter des murs professionnels protège le remboursement si la personne assurée décède, devient invalide ou ne peut plus travailler, selon les garanties souscrites. Elle ne couvre ni les dégâts dans les locaux ni, à elle seule, la baisse du chiffre d’affaires. Pour choisir une protection adaptée, il faut examiner qui emprunte, qui fait vivre l’activité et quelles échéances resteraient à payer en son absence.
Ce que l’assurance protège réellement lors de l’achat des murs
L’acquisition d’un cabinet, d’un atelier, d’un commerce ou de bureaux engage souvent l’entreprise sur une longue durée. L’assurance emprunteur intervient sur la dette immobilière : selon le contrat et le sinistre, elle rembourse au prêteur tout ou partie du capital restant dû, ou prend en charge une fraction des mensualités. Son périmètre dépend des garanties, des exclusions et de la quotité assurée, c’est-à-dire la part du financement couverte sur chaque personne.
Calcul de la part de prêt couverte
Estimez la part théorique de votre capital restant dû prise en compte selon la quotité assurée.
Résultat indicatif
Ce résultat est indicatif. Il ne calcule ni la prime ni l’indemnisation réelle. Le contrat, les garanties, les exclusions et les conditions du sinistre déterminent la prise en charge effective.
Une exigence bancaire, pas une obligation légale générale
Il n’existe pas d’obligation légale générale de souscrire une assurance emprunteur pour tout crédit immobilier professionnel. En pratique, la banque peut toutefois en faire une condition de son accord. Elle apprécie notamment le montant financé, la durée du prêt, la solidité de l’emprunteur et le rôle des personnes dont dépend le remboursement. Les garanties demandées doivent donc être clarifiées dès la négociation du financement.
Ne pas la confondre avec les autres protections
L’assurance multirisque professionnelle couvre des risques liés aux locaux et à leur usage, suivant ses conditions. L’assurance perte d’exploitation peut compenser certaines conséquences financières d’un sinistre garanti. L’assurance homme-clé protège l’entreprise contre les répercussions de l’indisponibilité d’une personne essentielle. Aucune ne remplace automatiquement l’assurance du prêt : le bénéficiaire, le fait déclencheur et l’utilisation des fonds diffèrent. Une hypothèque ou une caution constitue également une sûreté pour le prêteur, et non une couverture de l’arrêt de travail.
Choisir les garanties à partir du métier, pas seulement du tarif
Une couverture pertinente pour un dirigeant exerçant principalement des fonctions administratives ne convient pas nécessairement à un artisan ou à un professionnel de santé. La question centrale est simple : dans quelles situations l’assuré ne pourrait-il plus exercer son activité, et le contrat reconnaîtrait-il alors un droit à indemnisation ?
Décès et perte totale et irréversible d’autonomie
La garantie décès prévoit généralement le remboursement du capital restant dû dans la limite de la part assurée. La perte totale et irréversible d’autonomie, ou PTIA, répond à une définition contractuelle stricte, associant habituellement impossibilité d’exercer une activité rémunératrice et besoin d’assistance pour certains actes de la vie quotidienne. Vérifiez les limites d’âge, les exclusions et les modalités de reconnaissance : une situation médicalement grave ne relève pas nécessairement de toutes les garanties.
Invalidité et incapacité : les définitions font la différence
Les garanties d’invalidité permanente et d’incapacité temporaire de travail peuvent protéger les échéances lorsque l’assuré ne peut plus travailler. Mais certains contrats apprécient l’impossibilité d’exercer sa profession, tandis que d’autres retiennent une définition plus large. Pour un chirurgien, par exemple, une atteinte à la main peut empêcher les gestes opératoires sans interdire toute activité professionnelle. Cette distinction mérite une lecture attentive.
- Franchise : période d’arrêt restant à votre charge avant une éventuelle indemnisation.
- Durée maximale : limite pendant laquelle les échéances peuvent être prises en charge.
- Mode de prestation : prise en charge forfaitaire ou liée à la perte de revenus, selon le contrat.
- Restrictions : conditions particulières concernant notamment les troubles psychiques, les affections du dos ou certaines activités.
Vérifiez aussi le traitement d’une reprise à temps partiel thérapeutique et les justificatifs demandés aux travailleurs non salariés. Le montant de la mensualité assuré ne suffit pas à connaître le remboursement effectif.
Adapter la couverture au montage : achat direct, société ou SCI
Le propriétaire des murs n’est pas toujours l’entreprise qui occupe les lieux. L’achat peut être effectué directement, par une société d’exploitation ou par une SCI qui loue ensuite le bien à l’activité. Ce montage change les flux financiers, mais ne fait pas disparaître la dépendance à une personne. Il faut distinguer l’emprunteur, l’assuré et la personne qui génère les ressources nécessaires au remboursement.
Répartir les quotités selon la dépendance économique
Avec plusieurs associés, une répartition identique des quotités n’est pas forcément la plus pertinente. Si l’un apporte l’essentiel du chiffre d’affaires ou supporte une part majeure des remboursements, son indisponibilité peut déséquilibrer davantage l’opération. À l’inverse, une activité réellement répartie entre plusieurs personnes peut appeler une autre organisation. Le choix doit être accepté par le prêteur et mis en regard du coût de l’assurance.
Pour un prêt de 300 000 euros assuré à 50 % sur chaque associé, le décès de l’un conduit, si les conditions sont remplies, au remboursement de sa seule part du capital restant dû. Une couverture à 100 % sur chaque tête offre une protection différente, mais son prix doit être comparé. Ces pourcentages décrivent la couverture du prêt, pas la répartition de la propriété des murs.
Pensez également au relais opérationnel pendant une absence. Même si l’assurance prend en charge les mensualités après la franchise, quelqu’un devra transmettre les justificatifs, suivre le dossier et organiser les paiements dans l’intervalle. Dans une SCI, désigner un interlocuteur et prévoir une réserve de trésorerie permet d’éviter qu’un dossier indemnisable ne provoque malgré tout un incident de paiement. L’assurance et la continuité administrative doivent fonctionner ensemble.
Comparer les offres et sécuriser la souscription
Une comparaison utile commence par un même périmètre : montant, durée, personnes couvertes, quotités et garanties. Un tarif inférieur peut masquer une franchise plus longue, une couverture moins adaptée au métier ou une fin de garantie avant l’échéance du crédit. Demandez le coût total prévisionnel et la manière dont les cotisations évoluent, notamment lorsqu’elles sont calculées sur le capital initial ou sur le capital restant dû.
| Point à comparer | Vérification concrète |
|---|---|
| Profession déclarée | Les tâches réelles, déplacements et activités à risque sont-ils correctement décrits ? |
| Garanties | Les définitions correspondent-elles aux conséquences possibles d’un arrêt de votre métier ? |
| Coût | Quel montant sera payé sur la durée prévue du financement ? |
| Limites | Quels plafonds, exclusions, franchises et âges de cessation s’appliquent ? |
| Gestion d’un sinistre | Quelles pièces fournir et comment les prestations sont-elles versées ? |
Anticiper les formalités et vérifier les possibilités de changement
Selon le dossier et les règles applicables, des informations médicales ou des examens peuvent être demandés. Répondez avec exactitude aux questions posées et transmettez les éléments de santé par le circuit confidentiel prévu par l’assureur. Une surprime ou une exclusion doit être examinée pour mesurer ce qui reste réellement couvert.
Enfin, ne supposez pas qu’un prêt professionnel bénéficie automatiquement des mêmes droits de changement d’assurance qu’un crédit immobilier résidentiel. Le régime dépend de la nature du financement et de son champ légal. Avant toute substitution, vérifiez les conditions contractuelles, les exigences du prêteur et la date de prise d’effet de la nouvelle couverture. L’objectif est de réduire le coût ou d’améliorer les garanties sans créer de période non assurée.
- Assurance prêt murs professionnels : protéger les échéances sans laisser l’activité à découvert - 25 octobre 2026
- Aide à la transmission de patrimoine à Nancy : qui consulter avant de donner ? - 24 octobre 2026
- Patrimoine Invest Nancy : une agence au 47 rue Sergent Blandan, des services à vérifier selon votre projet - 23 octobre 2026
Articles qui pourraient vous intéresser :
 Prélèvement Prédica : pourquoi est-il débité, comment l’identifier et comment le stopper ?
 Combien rapporte réellement une assurance vie : rendements, frais et fiscalité
 Assurance obsèques tarifs : capital, prestations et assistance, les critères qui font monter le prix
 Assurance habitation BPCE : jusqu’à 15 % de remise éco-responsable et garanties essentielles