Assurance habitation AXA : vérifiez ces garanties avant de souscrire
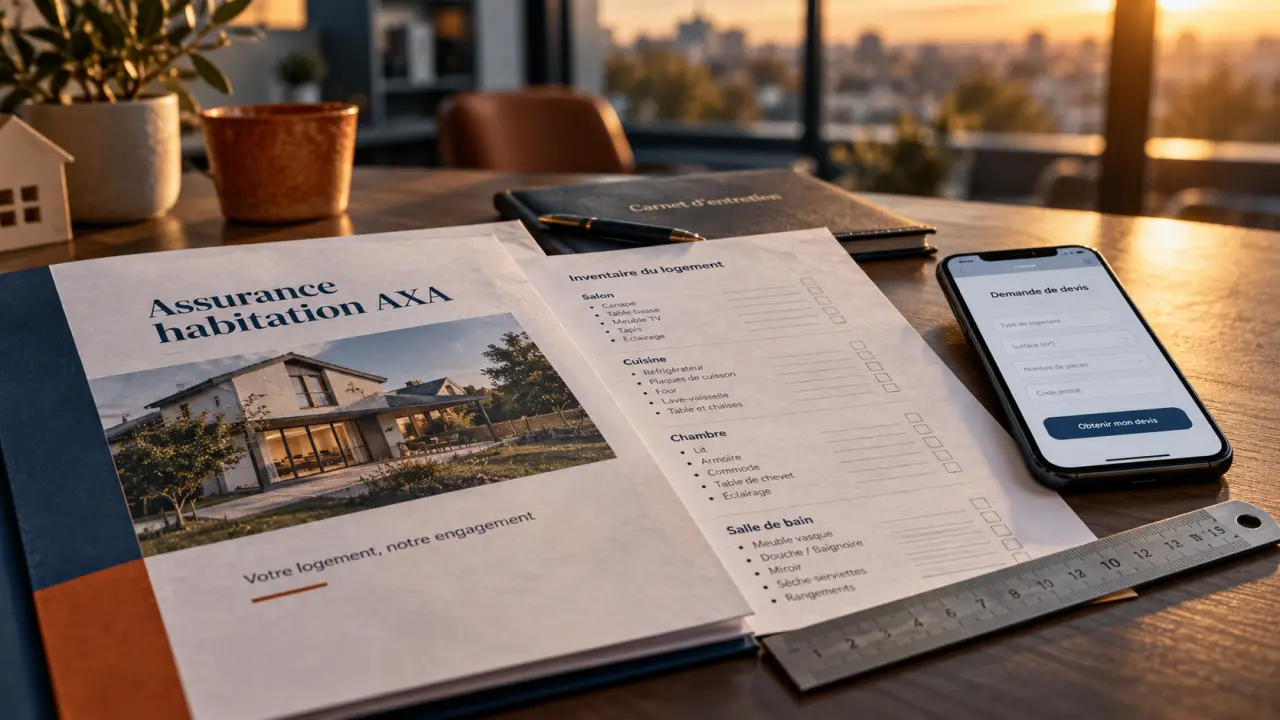
Choisir une assurance habitation AXA ne revient pas à rechercher uniquement une protection contre l’incendie ou le cambriolage. Le contrat doit correspondre au logement, aux biens à couvrir et à votre statut, que vous soyez locataire, propriétaire occupant, bailleur ou colocataire. Avant de souscrire, vérifiez les garanties, les options, les franchises et les plafonds d’indemnisation. Ces éléments déterminent votre prise en charge le jour d’un sinistre.
Le socle de protection à examiner dans une assurance AXA habitation
Une assurance multirisque habitation couvre généralement les dommages subis par le logement et son contenu, ainsi que la responsabilité civile. Chez AXA, le contrat vise à protéger les biens immobiliers et mobiliers et à prendre en charge les conséquences financières de dommages causés à autrui. Le niveau de protection dépend toutefois de la formule choisie et des conditions particulières.
Responsabilité civile vie privée : la protection des dommages causés aux autres
La responsabilité civile vie privée intervient lorsqu’un membre du foyer cause accidentellement un dommage à un tiers. Un enfant qui casse un objet chez un voisin, une fuite provenant de votre logement qui endommage l’appartement du dessous ou un incident impliquant votre animal peuvent engager votre responsabilité. Cette garantie ne couvre pas vos propres dommages. Elle sert d’abord à indemniser la personne victime lorsque votre responsabilité est engagée.
Les sinistres qui touchent le logement et son contenu
Incendie, dégât des eaux, vol, cambriolage, vandalisme, événements climatiques ou catastrophe naturelle font partie des risques généralement examinés dans un contrat habitation. La prise en charge peut concerner les murs si vous êtes propriétaire, mais aussi vos meubles, vos appareils et les objets déclarés. Pour mesurer la portée d’une garantie, lisez les événements couverts, les exclusions, l’application éventuelle de la vétusté, les plafonds et la franchise restant à votre charge.
Une couverture qui change selon votre logement et votre statut
Le contrat adapté à un studio loué ne répond pas forcément aux besoins d’une maison familiale, d’une résidence secondaire ou d’un appartement donné à bail. Décrivez précisément votre situation au moment du devis. Une déclaration incomplète ou inexacte peut conduire à une protection mal ajustée.
| Profil | Besoin principal | Points à contrôler |
|---|---|---|
| Locataire | Couvrir les risques locatifs et ses biens | Dégât des eaux, incendie, responsabilité civile, valeur du mobilier |
| Propriétaire occupant | Protéger le bâti, les équipements et le contenu | Capital immobilier, dépendances, jardin, équipements spécifiques |
| Propriétaire bailleur | Assurer un logement qu’il n’occupe pas | Garantie propriétaire non-occupant, vacance et responsabilité |
| Colocataire | Clarifier les personnes assurées et les biens couverts | Nom des occupants, responsabilité de chacun, mobilier personnel |
Pour une résidence secondaire, vérifiez la fréquence d’occupation et les périodes d’absence prises en compte. Pour un bien mis en location, la garantie propriétaire non-occupant répond à des besoins différents de ceux du locataire. Lors d’un déménagement, demandez si le contrat peut être transféré et adapté à la nouvelle adresse. Ne supposez pas que les garanties suivent automatiquement.
Options, franchises et plafonds : les détails qui font la différence
Le niveau de protection ne se résume pas au nom de la formule. Selon le profil et le logement, certaines garanties peuvent être proposées en option : bris de glace, dommages électriques, protection juridique, défense pénale et recours, piscine ou panneaux solaires. Une option a surtout du sens si elle couvre un équipement présent chez vous ou un risque que vous ne pourriez pas assumer seul.
Recensez chaque pièce et chaque équipement
Un logement paraît parfois simple au moment du devis, puis l’inventaire s’allonge dès que l’on examine les pièces et les annexes : cave aménagée, bureau avec matériel informatique, véranda, vélo électrique, atelier, installation solaire ou mobilier stocké dans une dépendance. Ces biens sont facilement oubliés. Faites le tour du logement pièce par pièce, puis ajoutez les dépendances et les équipements extérieurs. Vous pourrez ainsi demander les garanties adaptées et déclarer une valeur de mobilier réaliste.
Pourquoi lire les conditions avant de comparer les cotisations
Une cotisation attractive ne suffit pas pour évaluer une assurance habitation AXA. Comparez des niveaux de protection équivalents en regardant la franchise par sinistre, le montant maximal indemnisable, les règles de remboursement des biens, les exclusions et les éventuels délais. Les conditions générales présentent les règles communes du contrat. Les conditions particulières détaillent les choix retenus pour votre logement.
Conservez ces documents avec vos justificatifs d’achat. Pour les objets de valeur, gardez aussi des photographies datées lorsque cela est possible. Ces éléments peuvent faciliter l’examen du dossier en cas de dommage ou de vol.
Obtenir un devis et souscrire avec les bonnes informations
La demande de devis en ligne donne une première estimation, mais sa pertinence dépend des informations saisies. Préparez la surface, le nombre de pièces, le type de logement, son usage, les dispositifs de sécurité, la valeur estimée du mobilier et les équipements particuliers. Un conseiller AXA ou une agence peut vous aider à comprendre les garanties et à ajuster les options.
- Indiquez si le logement est une résidence principale, une résidence secondaire ou un bien loué.
- Estimez le capital mobilier avec réalisme, sans oublier l’électroménager et le matériel numérique.
- Signalez les dépendances, la piscine, les panneaux solaires ou une activité professionnelle exercée au domicile.
- Demandez ce qui est inclus, ce qui relève d’une option et ce qui reste exclu.
- Lisez le montant des franchises avant de valider la souscription.
Avant de signer, confrontez le devis à vos besoins plutôt qu’à une promesse générale de couverture. Le bon contrat protège les risques que vous supportez réellement, avec une indemnisation compréhensible et un reste à charge acceptable. Le prix reste un critère de comparaison, mais il ne permet pas de juger seul la qualité de la protection.
Sinistre, assistance et résiliation : les démarches à anticiper
En cas d’urgence, commencez par limiter les dommages sans vous mettre en danger. Coupez l’eau en cas de fuite, sécurisez les accès après une effraction et contactez les secours si nécessaire. Prévenez ensuite AXA par le canal indiqué dans votre contrat ou votre espace client. Selon la situation, les services d’assistance peuvent orienter l’assuré et faciliter l’intervention d’un professionnel agréé AXA.
Constituer un dossier utile dès les premiers jours
Conservez les preuves : photos, vidéos, factures, devis de réparation, liste des biens endommagés et échanges avec les tiers concernés. Lorsqu’un dégât des eaux implique plusieurs occupants, un constat amiable dégâts des eaux aide à décrire les circonstances. En cas de vol, le dépôt de plainte et l’inventaire précis des objets sont essentiels.
Ne jetez pas les biens endommagés avant d’avoir reçu l’accord ou les instructions de l’assureur, sauf impératif de sécurité. Notez les premières mesures prises et gardez une copie des documents transmis. Un dossier daté et complet facilite les échanges sur les dommages et les réparations.
Résilier ou faire évoluer le contrat
Après 1 an de contrat, la résiliation est en principe possible sans justifier son choix, avec un préavis d’1 mois. Un déménagement, un changement de situation familiale ou une évolution du logement peuvent aussi conduire à une adaptation, un transfert ou une résiliation selon le cas. À l’échéance annuelle, surveillez l’avis d’échéance afin d’agir dans les délais applicables.
Un courrier recommandé avec accusé de réception reste utile lorsqu’une trace formelle est nécessaire. Avant toute demande, vérifiez la procédure prévue par le contrat et les documents à fournir. La situation du logement, le motif invoqué et la date d’envoi peuvent avoir une incidence sur la prise en compte de la résiliation.
Pour choisir sereinement, demandez un devis AXA, relisez les garanties ligne par ligne et comparez-les avec votre inventaire réel. Cette vérification concrète, plus que le seul prix affiché, permet de savoir si l’assurance habitation répondra à vos besoins lorsque votre domicile subira un sinistre.

- Assurance habitation AXA : vérifiez ces garanties avant de souscrire - 1 octobre 2026
- Assurance habitation CIC : vérifiez garanties, franchises et exclusions avant le devis - 30 septembre 2026
- Caution de crédit immobilier : moins de formalités, mais la dette reste due - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Travaux de rénovation : 5 points de contrôle pour valider la fin de chantier
 Sous-location : 3 documents obligatoires et 1 clause d’assurance pour éviter l’expulsion
 Assurance habitation BNP : garanties, assistance 24h/24 et points à vérifier avant de souscrire
 Investir dans l’immobilier en 2026 exige un crédit soutenable et une rentabilité vérifiée