Coach financier pour particulier : prix, méthode et critères de choix
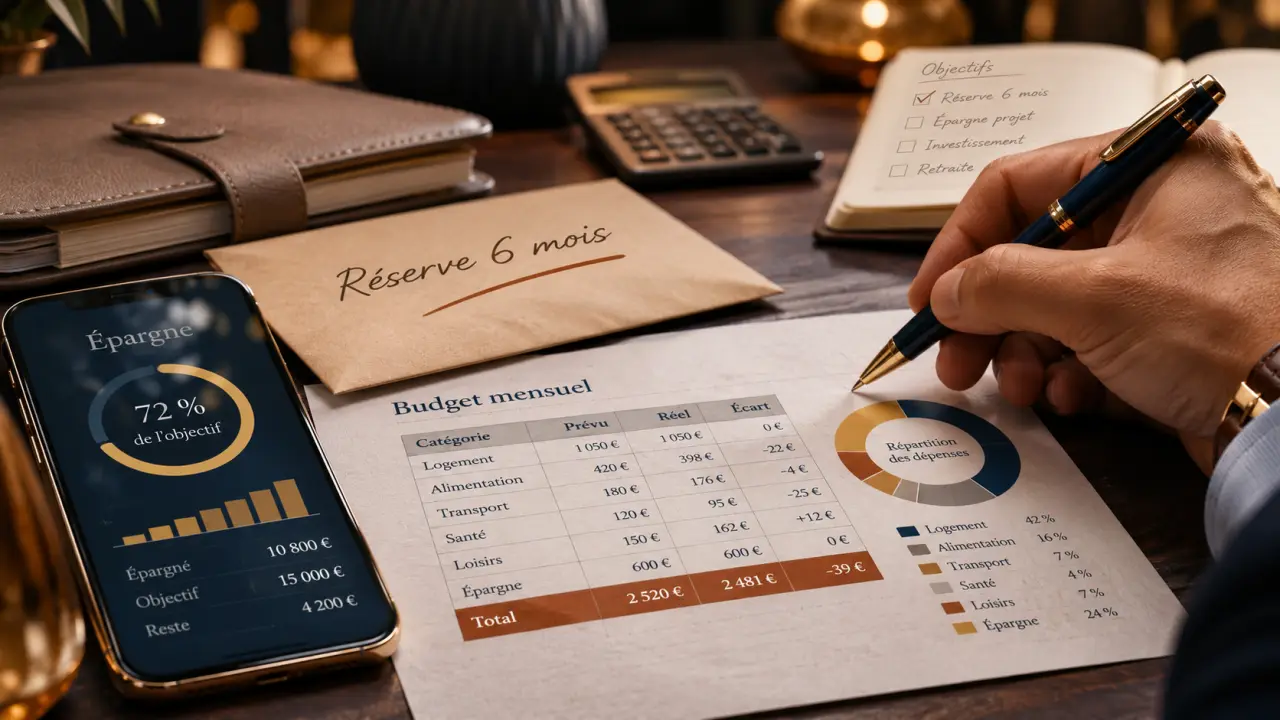
Un coach financier pour particulier vous aide à comprendre où va votre argent, à organiser votre budget et à avancer vers un objectif : sortir du découvert, constituer une épargne ou préparer un projet. Il travaille avec vous sur vos habitudes et vous transmet des outils pour gérer vos finances de façon plus autonome.
Le service est généralement payant, à la séance ou au forfait. Avant de vous engager, comparez le coût total, les compétences du professionnel et les livrables prévus. Un coaching peut vous aider à construire un plan réaliste, mais il ne garantit ni économies précises ni disparition des dettes.
Que fait un coach financier pour particulier ?
Le coach part de votre situation : revenus, charges, crédits, épargne et difficultés quotidiennes. Il vous aide ensuite à classer vos priorités et à mettre en place une méthode de suivi. Il peut aussi aborder votre rapport à l’argent, par exemple si la peur de consulter vos comptes retarde vos décisions.
Estimez votre épargne cumulée
Indiquez votre épargne initiale, votre versement mensuel et la durée pour estimer le montant cumulé.
Montant total épargné estimé
420 €
0 € + (70 € × 6 mois) = 420 €
Veuillez saisir des valeurs valides et positives. La durée doit être un nombre entier de mois.
Cette estimation est une projection arithmétique, sans intérêts ni frais, et ne constitue pas une garantie. Aucune donnée bancaire n’est demandée.
Son rôle est avant tout pédagogique. Il ne prend pas les décisions à votre place et ne devrait pas avoir besoin de vos identifiants bancaires. Un bon accompagnement doit vous laisser avec un budget compréhensible et des actions que vous pouvez poursuivre seul.
Coach, banquier ou conseiller en gestion de patrimoine ?
| Professionnel | Son rôle principal | Quand le solliciter ? |
|---|---|---|
| Coach financier | Vous aider à organiser votre budget et vos habitudes. | Pour retrouver de la visibilité, épargner ou préparer un projet. |
| Conseiller bancaire | Gérer la relation avec votre banque et présenter ses services. | Pour parler d’un découvert, d’un crédit ou d’un problème de paiement. |
| Conseiller en gestion de patrimoine | Étudier l’organisation de votre patrimoine et les solutions adaptées à vos objectifs. | Pour une question de placement, de fiscalité ou de transmission. |
| Travailleur social ou structure d’accompagnement budgétaire | Vous aider dans vos démarches et rechercher des solutions adaptées à vos difficultés. | Si les factures impayées ou les dettes rendent le quotidien ingérable. |
Le titre de coach financier ne suffit pas, à lui seul, à établir une compétence ou une autorisation pour recommander des placements. Si la prestation comprend un conseil en investissement, les compétences et le statut correspondant comptent autant que le tarif.
Dans quelles situations consulter ?
Il n’est pas nécessaire d’avoir un patrimoine important pour bénéficier d’un accompagnement. Le point de départ peut être une difficulté urgente ou simplement un projet que vous ne parvenez pas à financer.
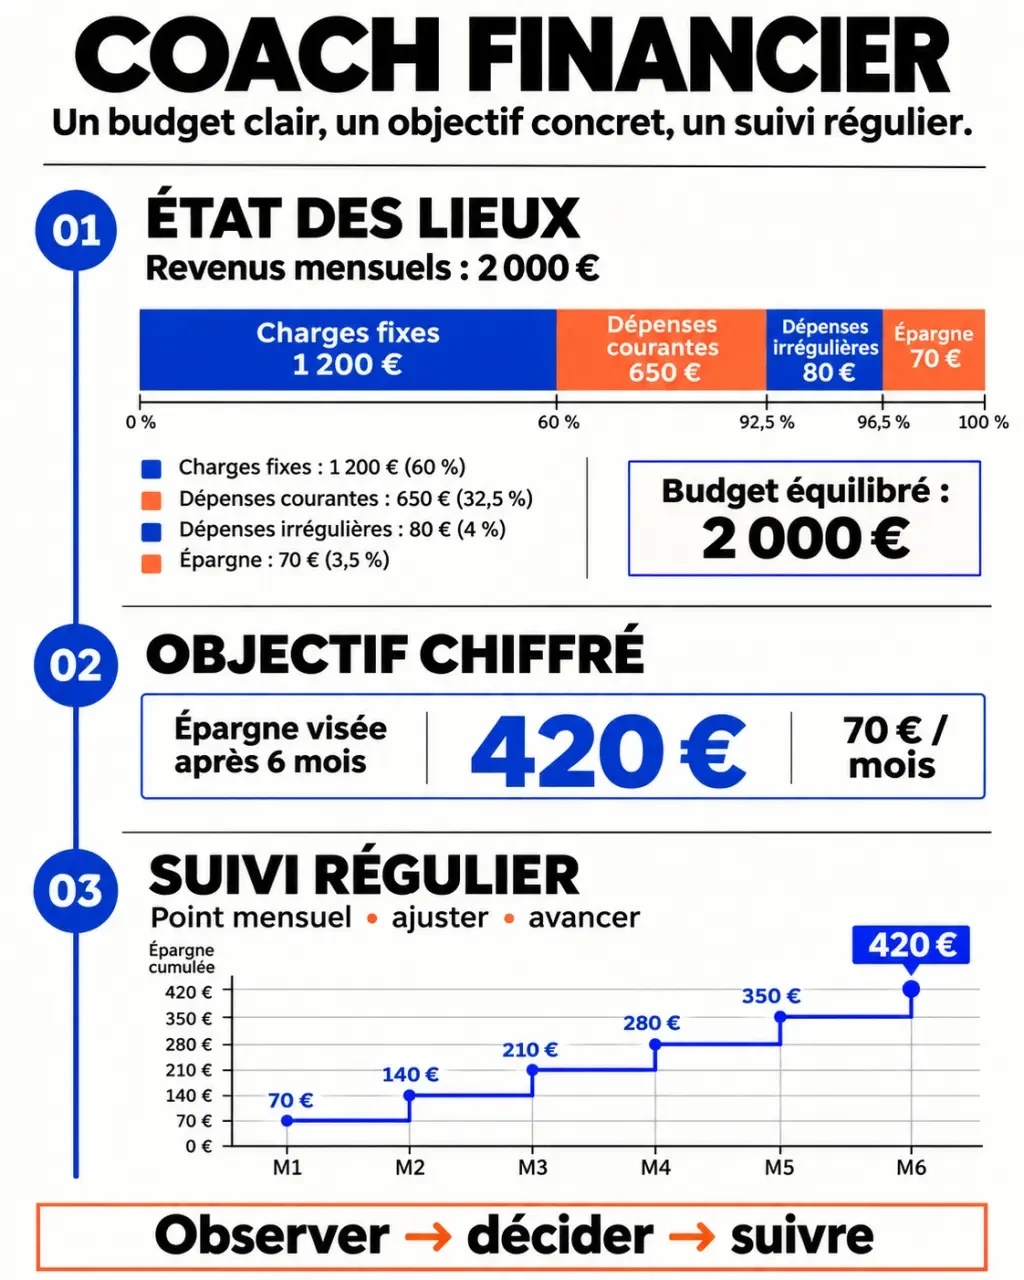
- Vous finissez souvent à découvert : le bilan fait apparaître les charges fixes, les dépenses irrégulières et les décalages entre revenus et prélèvements.
- Vous n’arrivez pas à épargner : le coach vous aide à fixer un montant compatible avec votre budget et à prévoir les dépenses à venir.
- Vous remboursez plusieurs dettes : vous dressez une liste des sommes dues et des échéances pour construire un plan de paiement réaliste.
- Vous préparez un achat immobilier : vous pouvez estimer l’effort d’épargne nécessaire pour l’apport et les frais liés au projet.
- Vos revenus varient : indépendant ou salarié aux revenus irréguliers, vous pouvez bâtir votre budget sur une hypothèse prudente et séparer dépenses personnelles et professionnelles.
- L’argent crée des tensions : un cadre de discussion aide un couple à partager les charges et à rendre ses objectifs plus explicites.
Si vous ne pouvez plus faire face à vos dettes, ne retardez pas vos démarches pour attendre les résultats d’un coaching payant. Une structure d’accompagnement budgétaire ou un travailleur social peut vous aider à étudier les solutions, y compris le dépôt d’un dossier de surendettement auprès de la Banque de France.
Comment se déroule l’accompagnement ?
1. Faire un état des lieux sans jugement
La première séance sert à définir votre besoin et à rassembler les chiffres utiles. Préparez vos revenus, vos charges de logement, vos factures, vos échéances de crédit et vos dépenses courantes. Des relevés de compte récents permettent de repérer les paiements oubliés et les variations d’un mois à l’autre.
Déposer un dossier de surendettement : démarches et conditions, Découvrez les conditions et la procédure officielle pour saisir la commission de surendettement des particuliers.
Le coach cherche aussi à comprendre vos contraintes : enfants à charge, revenus variables, dépenses de santé ou changement professionnel. L’objectif n’est pas de supprimer tous les plaisirs, mais de construire un budget applicable à votre vie.
2. Choisir un objectif et un plan d’action
Un objectif utile comporte un montant et une échéance. Par exemple : constituer une réserve de 600 euros en six mois, si votre budget le permet. Le plan précise les actions à mener, comme réduire une dépense récurrente, réorganiser les dates de prélèvement ou mettre de côté une somme après réception du revenu.
Pour les dettes, le tableau doit faire apparaître chaque créancier, le solde et l’échéance. La priorité est de préserver les dépenses essentielles et de construire des remboursements supportables, plutôt que de promettre une somme impossible à tenir.
3. Mettre en place un suivi
Un tableau papier, un fichier ou une application suffit. L’essentiel est de distinguer les charges fixes, les dépenses variables et les dépenses moins fréquentes, comme l’entretien du logement ou les cadeaux. Une courte revue chaque semaine permet de comparer le prévu et le réel, puis d’ajuster le mois suivant.
Les séances peuvent avoir lieu à distance ou en présentiel. Une première rencontre peut durer environ une heure ; un accompagnement peut ensuite s’étaler sur plusieurs séances et plusieurs semaines. Le rythme dépend de la complexité du budget et du temps nécessaire pour tester les changements.
Combien coûte un coach financier ?
Pour un particulier, comptez à titre indicatif environ 50 à 150 euros pour une séance individuelle. Un forfait de plusieurs rendez-vous peut représenter quelques centaines d’euros. Ces ordres de grandeur ne constituent pas un tarif réglementé : l’expérience, la durée et le suivi entre les séances font varier le prix.
Comparez le prix total plutôt que le seul montant de la première séance. Un forfait à 300 euros pour trois rendez-vous d’une heure ne comprend pas nécessairement la même chose qu’un forfait au même prix incluant un bilan écrit et des échanges entre les séances.
Avant paiement, faites préciser le nombre et la durée des rendez-vous, les documents remis, les éventuels frais supplémentaires ainsi que les conditions d’annulation. Si votre budget est déjà très serré, une aide budgétaire gratuite ou proposée par une structure sociale peut être plus adaptée qu’un forfait privé.
Exemple : transformer un budget flou en plan d’épargne
Prenons un cas fictif. Une personne reçoit 2 000 euros par mois. Ses charges fixes représentent 1 200 euros et ses dépenses courantes 650 euros. Il reste donc 150 euros sur le papier, mais les dépenses annuelles ne sont pas encore prévues.
Avec son coach, elle réserve d’abord 80 euros par mois pour ces dépenses irrégulières. Elle repère ensuite 30 euros de dépenses récurrentes qu’elle peut supprimer sans difficulté. Sa marge théorique devient alors de 100 euros par mois : 150 euros restants, moins 80 euros de réserve, plus 30 euros économisés.
Elle choisit de transférer 70 euros vers son épargne et garde 30 euros de marge. Au bout de six mois, si le plan tient, elle aura mis de côté 420 euros, en plus des sommes réservées aux dépenses irrégulières. Ce résultat est une illustration, pas une promesse : un imprévu ou une baisse de revenus peut modifier la trajectoire.
Comment choisir un coach financier fiable ?
Un premier échange doit vous permettre de comprendre ce que vous achetez et de vous sentir à l’aise pour parler d’argent. Utilisez cette liste pour comparer deux offres :
- Une spécialité adaptée : privilégiez une expérience en accompagnement budgétaire si votre priorité est le découvert, plutôt qu’un discours centré uniquement sur l’investissement.
- Une méthode explicite : le professionnel décrit le bilan, les étapes, les outils et ce que vous saurez faire à la fin.
- Un prix clair : le coût global, les séances incluses et les modalités de fin d’accompagnement sont écrits avant l’engagement.
- Des compétences présentées avec précision : formation, parcours et éventuels statuts doivent correspondre aux conseils réellement proposés. Une certification privée, à elle seule, ne garantit pas la qualité du service.
- Une rémunération transparente : si le coach perçoit une commission sur un produit proposé, cette information compte dans votre décision.
- Des données protégées : le professionnel explique quels documents il conserve, pendant combien de temps et comment il les protège. Masquez les informations inutiles et ne transmettez pas vos codes d’accès.
Les témoignages détaillés peuvent éclairer votre choix : cherchez ce que la personne a travaillé, la durée de l’accompagnement et les limites du résultat. Un avis enthousiaste ne prouve toutefois pas que vous obtiendrez le même résultat. Méfiez-vous des gains garantis, de la pression pour signer immédiatement ou d’une demande de contrôle sur vos comptes.
Quels résultats attendre et comment les mesurer ?
Le premier bénéfice peut être une vision claire de votre situation, même avant toute économie. Vous savez alors combien vous coûte votre vie courante, quelles échéances arrivent et quelle somme vous pouvez affecter à un projet.
Pour juger les progrès, choisissez deux ou trois indicateurs simples : montant du découvert en fin de mois, nombre d’échéances payées à temps, somme disponible pour les imprévus ou épargne constituée. Comparez-les sur plusieurs mois, sans oublier les dépenses exceptionnelles.
Le coaching ne crée pas automatiquement un revenu supplémentaire. Si vos charges essentielles dépassent durablement vos ressources, le suivi budgétaire seul ne suffira pas. Il faut aussi rechercher des solutions sur les revenus, les charges ou les dettes, avec les interlocuteurs adaptés.
Questions fréquentes sur le coaching financier
Faut-il avoir des dettes pour consulter ?
Non. Vous pouvez solliciter un coach pour préparer une naissance, un achat ou une baisse de revenus, même si vos comptes sont équilibrés. L’intérêt est de traduire votre projet en montants et en étapes.
Le coaching financier est-il confidentiel ?
La discrétion doit faire partie des conditions de la prestation, mais elle ne se présume pas sur la seule base du titre de coach. Vos données financières sont des données personnelles : le professionnel doit vous indiquer lesquelles il conserve, pendant combien de temps, et vous permettre d’en demander la suppression. Vous pouvez présenter les montants utiles sans communiquer vos mots de passe ni donner accès à votre banque en ligne.
Peut-on être accompagné à distance ?
Oui. La visioconférence permet de faire un bilan et de suivre un tableau partagé sans déplacement.
Comment savoir si le coaching fonctionne ?
Fixez dès le départ un objectif mesurable et une date de bilan. Si, après quelques semaines, vous comprenez mieux vos comptes et appliquez un plan compatible avec vos ressources, vous disposez déjà d’un progrès concret. Ajustez ensuite les montants plutôt que de poursuivre un objectif devenu irréaliste.
- Coach financier pour particulier : prix, méthode et critères de choix - 19 novembre 2026
- SCI Capimmo : fonctionnement, performance et risques à connaître - 18 novembre 2026
- Donations et frais de notaire : calcul, abattements et exemples - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Expert-comptable pour SCI : 45 € par mois pour sécuriser votre fiscalité et protéger votre patrimoine
 Actions à dividende aristocrate : bâtir une rente durable avec 25 ans de hausse continue
 Rentabilité financière : comment calculer et interpréter le rendement de vos capitaux propres
 Aide à la transmission de patrimoine à Nancy : qui consulter avant de donner ?