Donations et frais de notaire : calcul, abattements et exemples
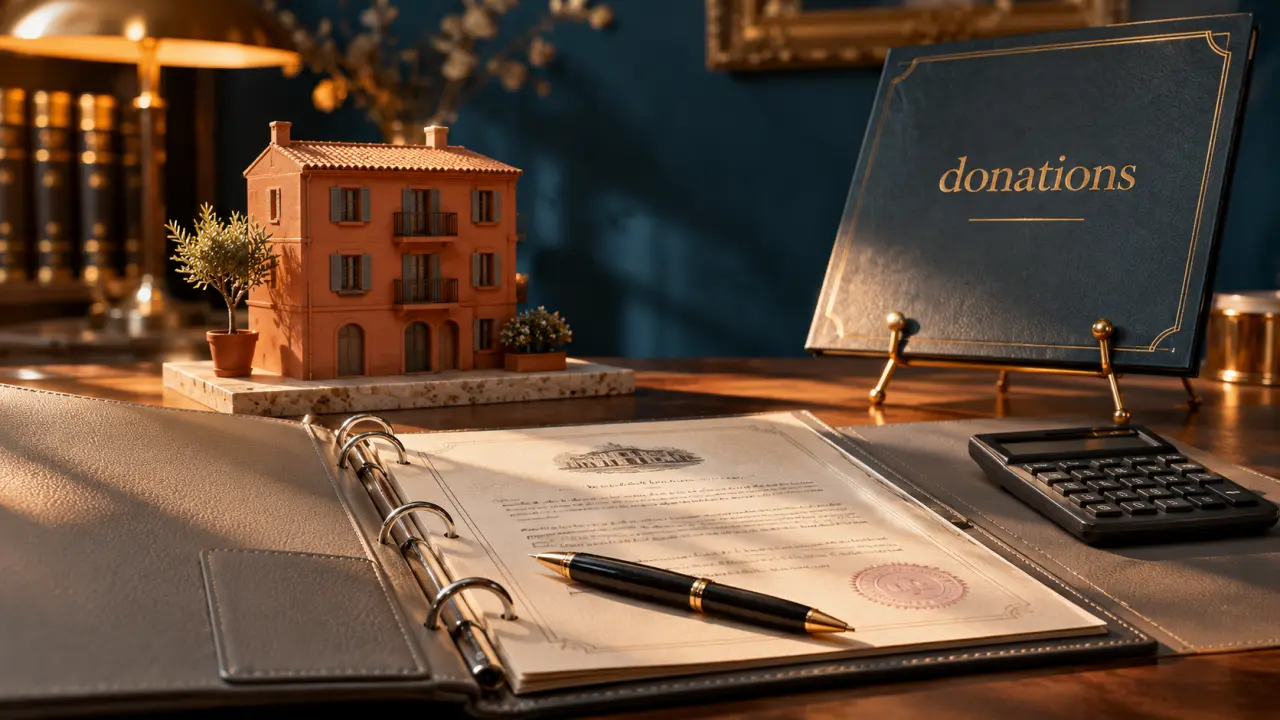
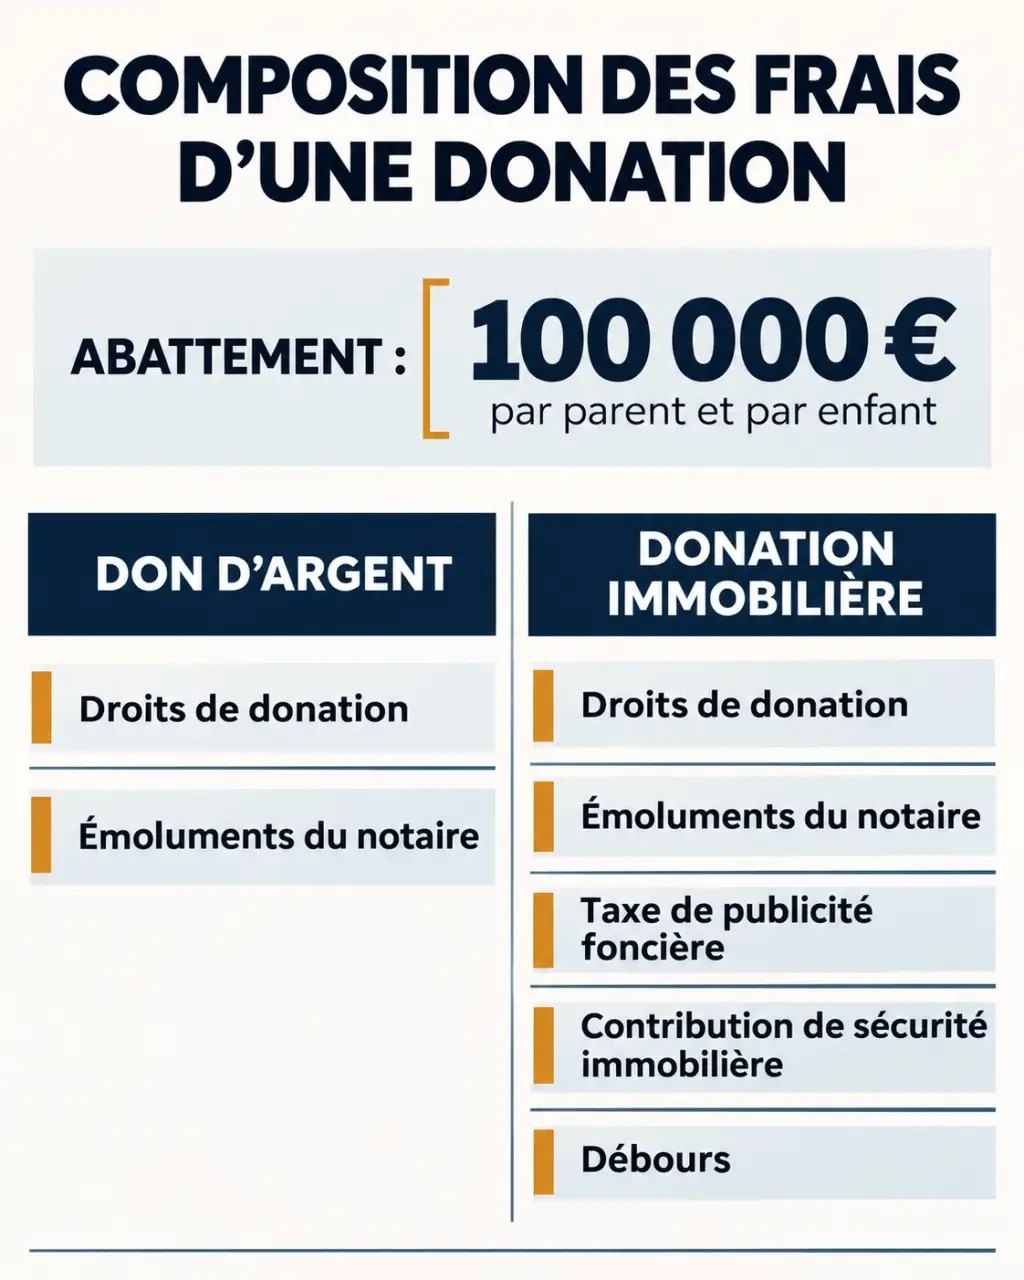
Les « frais de notaire » d’une donation recouvrent en réalité plusieurs coûts : les droits de donation (un impôt, nul lorsque l’abattement couvre la somme donnée), les émoluments réglementés du notaire et, pour un bien immobilier, des taxes de publicité foncière et des débours. Leur montant dépend de la valeur transmise, du lien familial et des donations antérieures.
Un parent peut ainsi donner jusqu’à 100 000 € à chacun de ses enfants sans droits de donation, si son abattement est intact. Pour un bien immobilier, des frais d’acte et de publicité restent toutefois à payer, même en l’absence de droits.
Que paie-t-on lors d’une donation ?
Tous les postes ne s’appliquent pas à chaque transmission.
| Poste | À quoi correspond-il ? | Quand le prévoir ? |
|---|---|---|
| Droits de donation | Impôt calculé après déduction de l’abattement disponible | Lorsque la valeur taxable dépasse les exonérations applicables |
| Émoluments | Rémunération réglementée du notaire pour l’acte | Pour une donation établie par notaire |
| Taxes immobilières | Notamment taxe de publicité foncière et contribution de sécurité immobilière | Pour la publication d’une donation immobilière |
| Débours et formalités | Sommes engagées pour obtenir des documents et accomplir les démarches | Lorsque le dossier nécessite ces dépenses |
Le notaire collecte les droits et taxes pour le compte de l’État : ils ne constituent pas sa rémunération. Le coût final inclut aussi la TVA sur les prestations concernées.
Comment calculer les droits de donation ?
- Déterminez la valeur du bien transmis et la part reçue par chaque bénéficiaire.
- Si vous donnez la nue-propriété, retenez sa valeur fiscale plutôt que celle de la pleine propriété.
- Déduisez l’abattement encore disponible entre chaque donateur et chaque bénéficiaire.
- Appliquez le barème des droits à la somme taxable, en tenant compte des donations antérieures.
- Ajoutez les frais d’acte, taxes immobilières et débours applicables.
Guide officiel des abattements et droits de donation, Découvrez les règles françaises sur les abattements, exonérations et droits applicables aux donations.
Quel abattement pour une donation à un enfant ?
Chaque parent bénéficie d’un abattement de 100 000 € par enfant. Deux parents peuvent donc transmettre à un même enfant jusqu’à 200 000 € sans droits au titre de cet abattement, à condition que chacun donne sa part et dispose de la totalité de son abattement.
L’abattement se reconstitue après quinze ans. Les donations effectuées depuis moins de quinze ans entre les mêmes personnes réduisent le montant encore disponible. Elles peuvent aussi modifier les tranches du barème restant à utiliser.
Les abattements et les taux diffèrent pour les petits-enfants, les conjoints, les partenaires de Pacs ou les personnes sans lien de parenté.
Exemple : un parent donne 150 000 € à son enfant
Supposons qu’aucune donation antérieure ne réduise l’abattement. Sur 150 000 €, les premiers 100 000 € sont couverts. Il reste 50 000 € taxables. Les droits en ligne directe se calculent par tranches successives ; dans cet exemple, ils représentent environ 8 200 €.
Ce montant concerne uniquement les droits. Si la somme transmise correspond à un logement, il faut ajouter le coût de l’acte et les frais immobiliers. S’il s’agit d’un don d’argent répondant aux conditions d’une exonération supplémentaire, les droits peuvent être moins élevés.
Combien coûte une donation immobilière chez le notaire ?
La donation d’un appartement, d’une maison ou d’un terrain passe par un acte notarié. Elle entraîne notamment des émoluments proportionnels et des frais de publication. La taxe de publicité foncière est de 0,60 % pour une donation immobilière, à laquelle s’ajoutent les prélèvements et frais applicables à la formalité.
Le calcul des émoluments par tranches
Pour une donation immobilière, les taux ci-dessous s’appliquent successivement aux portions de valeur correspondantes. Ils ne s’appliquent pas tous à la totalité du bien.
| Tranche de valeur | Taux hors taxes |
|---|---|
| Jusqu’à 6 500 € | 4,837 % |
| De 6 500 € à 17 000 € | 1,995 % |
| De 17 000 € à 60 000 € | 1,330 % |
| Au-delà de 60 000 € | 0,998 % |
Pour un bien donné en pleine propriété d’une valeur de 150 000 €, le calcul donne environ 1 994 € hors taxes d’émoluments proportionnels, soit environ 2 393 € avec une TVA de 20 %. Ce n’est pas le coût total : les droits éventuels, les taxes de publicité et les autres frais s’y ajoutent.
Dans l’exemple du parent donnant ce bien à son enfant avec un abattement intact, les droits sont d’environ 8 200 €. Les droits et ces seuls émoluments TTC représentent donc environ 10 600 €, avant les taxes immobilières et les autres frais.
Don d’argent ou donation immobilière : quelle différence ?
| Transmission | Formalité et coût à retenir | Choix utile si… |
|---|---|---|
| Don manuel d’argent | Pas d’acte notarié obligatoire ; déclaration fiscale et droits éventuels | Vous souhaitez transmettre une somme simplement |
| Donation immobilière | Acte notarié obligatoire, publication et frais associés | Vous voulez transmettre un logement ou un terrain |
| Donation de nue-propriété | Acte immobilier et calcul des droits sur la valeur de la nue-propriété | Vous souhaitez conserver l’usage ou les loyers |
| Donation-partage | Acte notarié et frais liés à la composition du patrimoine transmis | Vous souhaitez organiser la répartition entre bénéficiaires |
Un don manuel peut porter sur de l’argent ou sur certains biens mobiliers. L’absence d’acte notarié obligatoire ne signifie pas absence de fiscalité : le don doit être déclaré et peut donner lieu à des droits. Le recours au notaire reste possible si vous souhaitez organiser la transmission par un acte.
L’exonération supplémentaire pour un don familial d’argent
Un don familial de sommes d’argent peut bénéficier d’une exonération de 31 865 €, distincte de l’abattement familial ordinaire. Elle suppose notamment que le donateur ait moins de 80 ans et que le bénéficiaire soit majeur. Le lien familial doit aussi remplir les conditions prévues pour ce dispositif.
Par exemple, un parent remplissant les conditions peut cumuler cette exonération avec son abattement de 100 000 € pour un don d’argent à son enfant majeur. Si les deux avantages sont intacts, 131 865 € peuvent ainsi être transmis sans droits. Le don familial doit être déclaré pour bénéficier du dispositif.
Donner la nue-propriété : quel intérêt pour les frais ?
Le démembrement sépare deux droits. Le bénéficiaire reçoit la nue-propriété ; le donateur conserve l’usufruit. Ce dernier peut donc continuer à habiter le logement ou à percevoir ses loyers pendant la durée de son usufruit.
Les droits de donation sont calculés sur la valeur fiscale de la nue-propriété transmise. Cette valeur dépend notamment de l’âge de l’usufruitier : plus celui-ci est jeune, plus la valeur fiscale de l’usufruit est élevée et celle de la nue-propriété réduite. L’abattement disponible s’applique ensuite à la valeur donnée.
Au décès de l’usufruitier, l’usufruit s’éteint et le nu-propriétaire devient en principe plein propriétaire sans nouveaux droits de succession sur cet usufruit. En contrepartie, le bénéficiaire ne dispose pas seul de la pleine propriété pendant le démembrement. Ce choix convient donc mieux si le donateur souhaite conserver le bien dans son usage, plutôt que laisser au bénéficiaire la liberté d’en disposer immédiatement.
Comment réduire le coût d’une donation ?
- Utiliser tous les abattements : chaque donateur dispose de son propre abattement pour chaque bénéficiaire. Deux parents peuvent ainsi donner chacun 100 000 € à un même enfant sans droits.
- Donner tôt et en plusieurs fois : l’abattement se reconstitue après quinze ans. Des donations espacées d’au moins quinze ans permettent de l’utiliser plusieurs fois.
- Cumuler avec le don familial d’argent : lorsque les conditions d’âge et de lien sont remplies, l’exonération de 31 865 € s’ajoute à l’abattement ordinaire.
- Donner la nue-propriété : les droits portent sur une valeur inférieure à celle de la pleine propriété, d’autant plus que l’usufruitier est jeune.
- Choisir un don manuel pour une somme d’argent : il n’impose pas de frais d’acte notarié ; les droits éventuels restent dus.
Donation simple, donation-partage ou donation au conjoint ?
La donation simple transmet un bien déterminé à un bénéficiaire. Elle peut avoir des conséquences lors du règlement de la succession, notamment pour tenir compte des droits des autres héritiers.
La donation-partage organise de son vivant la répartition de biens entre bénéficiaires. Sous les conditions prévues par la loi, leur valeur au jour de l’acte est retenue pour apprécier les droits des héritiers au décès. Elle peut être intéressante lorsque des biens de nature différente sont attribués à plusieurs enfants.
La donation au dernier vivant répond à un autre objectif : elle vise à améliorer les droits du conjoint survivant dans la succession. Elle ne produit ses effets qu’au décès du premier conjoint et ne transfère aucun bien immédiatement.
Simuler les frais de donation : les éléments à réunir
Une estimation fiable repose sur les informations suivantes :
- la valeur et la nature du bien (somme d’argent, logement, terrain) ;
- l’identité des donateurs et des bénéficiaires, avec leur lien de parenté ;
- les donations intervenues au cours des quinze dernières années entre les mêmes personnes ;
- en cas de démembrement, l’âge de l’usufruitier ;
- pour un logement, le titre de propriété et les informations sur un éventuel emprunt ou une hypothèque.
Le coût estimé est la somme des droits de donation, des émoluments TTC, des taxes immobilières et des débours. La provision initiale demandée par le notaire pourra ensuite être ajustée aux frais réellement engagés.
Questions fréquentes sur les frais de donation
Qui paie les droits et les frais ?
Le bénéficiaire est en principe redevable des droits de donation. Le donateur peut toutefois décider de les prendre à sa charge : ce paiement n’est pas considéré comme une donation supplémentaire taxable. Les parties peuvent également organiser la prise en charge des frais d’acte.
Peut-on donner tout son patrimoine à la personne de son choix ?
Vous pouvez choisir un bénéficiaire familial ou non. Mais en présence d’héritiers réservataires, une part du patrimoine leur est protégée : seule la quotité disponible peut être attribuée librement sans porter atteinte à cette réserve. Une donation excessive peut donner lieu à une réduction au moment de la succession.
Une donation peut-elle être annulée ?
Une donation suppose l’acceptation expresse du bénéficiaire et elle est en principe irrévocable. Une annulation ou une révocation reste possible dans des situations particulières, notamment en cas de vice du consentement, d’ingratitude ou d’inexécution des charges prévues dans l’acte.
- SCI Capimmo : fonctionnement, performance et risques à connaître - 18 novembre 2026
- Donations et frais de notaire : calcul, abattements et exemples - 17 novembre 2026
- AssurOne Group, c’est quoi ? Un courtier en assurance du groupe PRÉVOIR, ses marques et ses offres - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Intérêts composés : la formule mathématique pour faire fructifier votre capital
 Vendre ses parts de SCPI : les 2 méthodes pour sortir selon votre type de capital
 Inflation et Livret A : comment calculer votre rendement réel pour préserver votre épargne
 Transmettre son patrimoine : assurance-vie ou testament ?