Transmettre son patrimoine : assurance-vie ou testament ?
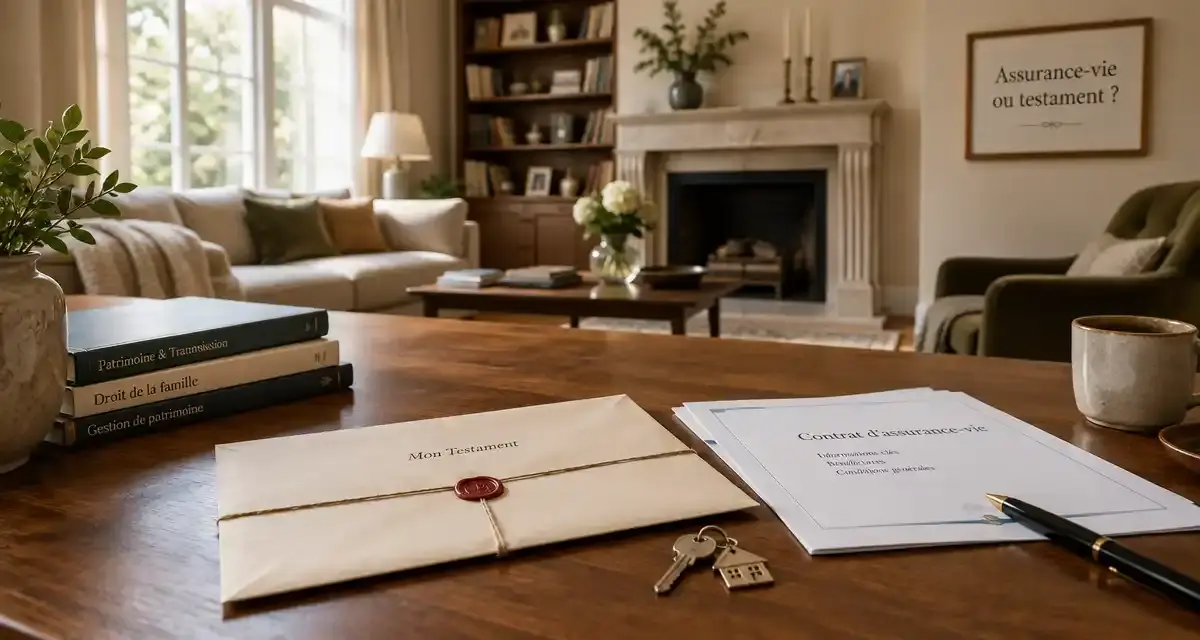
Préparer la transmission de son patrimoine demande de clarifier ses priorités : protéger un conjoint, aider ses enfants, transmettre un bien précis ou soutenir une cause. Le bon choix dépend de la nature des actifs, des personnes concernées et de la liberté que l’on souhaite conserver de son vivant.
Dans une stratégie patrimoniale, l’assurance-vie, le testament et la donation n’ont pas le même effet. Pour comprendre les règles propres à l’assurance-vie succession, il faut distinguer les sommes transmises hors succession, les héritiers réservataires et la fiscalité applicable selon l’âge des versements.
Assurance-vie : transmettre avec souplesse et désigner librement
L’assurance-vie est souvent utilisée car elle permet de désigner un ou plusieurs bénéficiaires dans une clause bénéficiaire. Le capital versé au décès ne suit pas automatiquement les règles classiques du partage successoral, sauf en cas de primes manifestement exagérées ou de rédaction contestable.
Ce que permet la clause bénéficiaire
La clause bénéficiaire peut nommer un conjoint, des enfants, un proche sans lien de parenté ou une association. Elle peut aussi répartir le capital par pourcentages, prévoir des bénéficiaires de second rang ou être adaptée après un changement familial. C’est un moyen souple de garder la main sur la transmission sans donner immédiatement.
Sa rédaction mérite toutefois une attention particulière lorsque plusieurs objectifs coexistent. Par exemple, un même contrat peut servir à protéger une personne précise tout en attribuant une part à une autre, à condition que les bénéficiaires et les proportions soient clairement indiqués. Une clause trop vague peut créer des incertitudes au moment du règlement du contrat.
Le point fiscal à surveiller
Pour les versements effectués avant 70 ans, chaque bénéficiaire peut profiter d’un abattement spécifique de 152 500 euros sur les capitaux transmis, sous réserve des règles en vigueur. Après 70 ans, l’abattement global sur les primes versées est de 30 500 euros, les produits pouvant suivre un traitement différent. L’âge des versements compte donc autant que le montant placé.
Ce critère peut orienter les arbitrages entre plusieurs solutions. Avant de renforcer un contrat existant ou d’en ouvrir un nouveau, il faut donc regarder non seulement le bénéficiaire prévu, mais aussi la date des versements, le montant déjà placé et la cohérence avec les autres biens transmis.
Testament et donation : deux logiques très différentes
Le testament organise ce qui se passera au décès. La donation, elle, transmet de son vivant. Ces deux outils relèvent davantage du droit successoral classique et doivent respecter la réserve héréditaire, c’est-à-dire la part minimale revenant à certains héritiers, notamment les enfants.
Le testament pour préciser, pas pour tout contourner
Un testament permet d’attribuer un bien précis, d’avantager une personne dans la limite de la quotité disponible ou de prévoir un legs à une association. Il aide à éviter les ambiguïtés, mais il ne permet pas de déshériter librement ses enfants. Un testament olographe mal daté, ambigu ou introuvable peut aussi créer des conflits entre héritiers.
Il est surtout utile lorsque les intentions ne se déduisent pas naturellement de la situation familiale. Il peut, par exemple, préciser le sort d’un bien auquel une personne est attachée, organiser un legs ou compléter une clause bénéficiaire d’assurance-vie qui ne porte que sur un capital.
La donation pour anticiper et sécuriser
La donation convient lorsque l’on veut transmettre dès maintenant : somme d’argent, nue-propriété d’un bien immobilier ou parts de société civile immobilière. Elle peut profiter d’abattements renouvelables tous les 15 ans, par exemple 100 000 euros entre parent et enfant. En contrepartie, elle est en principe irrévocable. Il faut donc conserver assez de ressources pour sa propre sécurité.
Elle répond bien aux situations où l’on souhaite aider un enfant à un moment précis de sa vie ou commencer à organiser le partage d’un patrimoine immobilier. Son intérêt doit toutefois être apprécié avec prudence, car transmettre trop tôt peut réduire la marge de manœuvre du donateur.
Comparer à la loupe avant de choisir
Passer son patrimoine à la loupe change souvent la décision. Deux patrimoines de même valeur peuvent appeler des solutions opposées : un appartement indivis, un contrat d’assurance-vie ancien et une résidence principale n’ont pas la même liquidité, ni la même capacité à être partagés. Le bon réflexe consiste à isoler les actifs faciles à transmettre, ceux qui peuvent créer des tensions et ceux qui doivent financer le conjoint survivant.
Cette comparaison doit se faire actif par actif : qui recevrait le bien, à quel moment, avec quelle fiscalité et quelles conséquences pour les autres héritiers. Un capital se divise plus facilement qu’un bien immobilier, tandis qu’un legs ou une donation peut viser un élément précis du patrimoine. Cette lecture évite de choisir un outil uniquement pour son avantage apparent.
| Outil | Moment | Usage principal | Limite |
|---|---|---|---|
| Assurance-vie | Au décès | Désigner un bénéficiaire et transmettre un capital | Clause à rédiger avec précision |
| Testament | Au décès | Répartir des biens ou prévoir un legs | Respect de la réserve héréditaire |
| Donation | De son vivant | Anticiper et réduire les tensions | Engagement difficile à reprendre |
Quel outil selon votre profil et vos intentions
Un couple avec enfants cherchera souvent à protéger le conjoint tout en préparant l’égalité entre héritiers. Une personne sans enfant aura davantage de liberté pour gratifier un proche ou une cause. Un propriétaire immobilier pourra combiner donation de nue-propriété et testament, tandis qu’un épargnant privilégiera parfois l’assurance-vie pour sa simplicité de désignation.
Pour protéger un conjoint, il faut vérifier le régime matrimonial, le testament et les clauses bénéficiaires. Pour aider ses enfants tôt, une donation peut être adaptée si elle ne fragilise pas les besoins futurs du donateur. Pour soutenir une cause, il est possible de prévoir un legs ou de désigner une association bénéficiaire d’un contrat d’assurance-vie.
Si vous souhaitez inclure une dimension humanitaire dans votre transmission, vous pouvez vous informer sur les démarches permettant de Transmettre à MSF, par testament, donation ou assurance-vie selon votre situation.
Avant de signer, faites relire les clauses et les actes par un notaire ou un conseiller patrimonial. Une bonne transmission repose moins sur un outil unique que sur une combinaison cohérente, à jour et compréhensible par ceux qui devront l’appliquer.

- Succession sans bien immobilier : 5 situations où le notaire devient nécessaire - 15 octobre 2026
- Transmettre son patrimoine : assurance-vie ou testament ? - 15 octobre 2026
- Le régime légal du PACS sépare les patrimoines, mais l’achat à deux exige des preuves - 14 octobre 2026
Articles qui pourraient vous intéresser :
 LMNP : 4 formes juridiques pour sécuriser votre patrimoine et optimiser votre fiscalité
 Travaux maison : comment optimiser vos impôts et financer vos projets
 Taux du Livret A à 1,5 % en février 2026 : impacts réels et stratégies pour votre épargne
 Crédit Agricole : proximité client, avantages salariés et services concrets