Cabinet de conseil en assurance-vie : choisir son accompagnement
Un cabinet de conseil en assurance-vie aide un épargnant à choisir un contrat, à répartir son épargne et à préparer sa transmission. Avant de vous engager, comparez aussi le coût du conseil, les contrats accessibles et le suivi proposé. Votre objectif n’est pas de trouver le contrat le plus performant sur une année, mais une solution adaptée à votre horizon et au risque que vous acceptez.
Vous représentez un assureur ou une mutuelle ? Votre recherche concerne plutôt un cabinet de conseil en transformation, capable de travailler sur les processus, la conformité et les systèmes d’information.
Pourquoi se faire accompagner pour son assurance-vie ?
L’assurance-vie est une enveloppe d’épargne. Vous choisissez un contrat, puis les supports sur lesquels placer vos versements. Leur valeur peut évoluer différemment.
Un conseiller commence par examiner votre patrimoine, vos revenus, vos réserves disponibles et vos autres placements. Il précise avec vous la durée envisagée et la perte que vous pourriez supporter. Cette étape évite, par exemple, de placer une somme nécessaire à court terme sur des supports dont la valeur peut fortement baisser.
Le conseil peut intervenir avant une souscription ou porter sur un contrat déjà ouvert. Il comprend aussi l’examen de la clause bénéficiaire, qui désigne les personnes destinées à recevoir le capital au décès de l’assuré.
Quels objectifs l’assurance-vie peut-elle couvrir ?
Un même contrat peut répondre à plusieurs besoins, mais chacun appelle une allocation différente :
- Financer un projet : l’épargne reste disponible grâce aux rachats, ce qui convient à un horizon de quelques années si les supports choisis sont peu exposés aux variations.
- Préparer la retraite : l’épargne constituée peut fournir des revenus complémentaires, par des retraits réguliers ou, selon le contrat, par une rente viagère.
- Transmettre un capital : la clause bénéficiaire permet de désigner librement les personnes qui recevront le capital au décès, avec des règles fiscales propres à ce cas.
- Protéger un proche : désigner son conjoint ou une personne de son entourage comme bénéficiaire lui assure un capital à la suite du décès.
Comment choisir un cabinet de conseil en assurance-vie ?
La qualité du conseil se mesure à la méthode et aux documents remis, pas seulement au nombre de contrats présentés. Avant une souscription, comparez ces cinq points :
- Le périmètre des offres : le cabinet présente-t-il plusieurs assureurs ou une sélection limitée ? Une sélection restreinte peut convenir, mais elle doit être expliquée.
- La rémunération : distinguez les honoraires payés directement des commissions éventuellement versées par les fournisseurs. Ces deux formes peuvent coexister.
- Le statut et les relations commerciales : faites préciser les activités exercées, les partenaires et les éventuels liens susceptibles d’influencer la recommandation.
- La justification du choix : une proposition utile relie chaque support à un objectif, un horizon et un niveau de risque.
- Le suivi : définissez la fréquence des échanges, les situations qui déclenchent une révision et les frais éventuels associés.
Un conseil présenté comme indépendant mérite une explication concrète : sur quels contrats porte la comparaison et comment le cabinet est-il rémunéré ? Le mot seul ne décrit ni l’étendue du marché étudié ni le prix du service.
Quels critères comparer avant de souscrire ?
Les supports et leur disponibilité
Un contrat monosupport en fonds en euros privilégie ce support. Un contrat multisupport permet de combiner fonds en euros et unités de compte, sous réserve de l’offre de l’assureur. Deux contrats multisupports peuvent donner accès à des choix très différents.
Regardez aussi les conditions de versement, de retrait et d’arbitrage, c’est-à-dire le transfert d’une partie de l’épargne d’un support à un autre. Un retrait, appelé rachat, peut être partiel ou total. L’épargne n’est pas bloquée pendant huit ans : cette durée constitue surtout un repère fiscal. Certains supports peuvent néanmoins être moins liquides ou soumis à des délais.
Les frais, à additionner plutôt qu’à regarder séparément
| Frais | Ce qu’ils représentent | Point de comparaison |
|---|---|---|
| Sur versement | Une part prélevée à l’entrée sur la somme investie. | Le montant réellement placé après prélèvement. |
| De gestion du contrat | Un coût prélevé sur l’épargne, souvent exprimé par an. | Le taux applicable au fonds en euros et aux unités de compte. |
| Des supports | Les coûts propres aux fonds ou autres investissements détenus. | Leur cumul avec les frais du contrat et du mandat. |
| D’arbitrage ou de gestion pilotée | Le coût éventuel des changements de supports ou de la délégation. | Les opérations incluses et celles facturées en supplément. |
| De sortie | Des coûts ou conditions qui peuvent concerner certains supports. | Les modalités applicables avant un retrait ou une vente. |
Exemple : sur un versement de 10 000 euros, des frais d’entrée de 2 % laissent 9 800 euros investis. Les frais de gestion et ceux des supports peuvent ensuite réduire la valeur de l’épargne au fil du temps.
Le mode de gestion
En gestion libre, vous choisissez les supports et décidez des arbitrages. En gestion conseillée, vous recevez des recommandations tout en conservant les décisions. En gestion sous mandat ou pilotée, la gestion est déléguée dans le cadre prévu au contrat. Examinez les pouvoirs confiés au gestionnaire, les supports utilisables et le coût supplémentaire éventuel.
Fonds en euros et unités de compte : quelle différence ?
Le fonds en euros vise une épargne peu exposée aux fluctuations de marché. Le capital bénéficie d’une garantie prévue par le contrat ; ses conditions, notamment l’effet des frais, comptent. Sa rémunération n’est pas connue à l’avance pour les années futures.
Les unités de compte donnent accès à des investissements variés. Leur valeur fluctue et l’assureur ne garantit généralement pas le capital investi. Elles offrent des perspectives différentes, mais peuvent entraîner une perte, y compris lors d’un retrait.
- ETF : fonds cherchant généralement à suivre un indice ; leur valeur monte ou baisse avec les marchés suivis.
- SCPI : supports liés à l’immobilier, dont la valeur et les revenus ne sont pas garantis ; leur revente peut prendre du temps.
- Produits structurés : placements dont le gain et les pertes dépendent d’une formule et de conditions définies à l’avance ; la protection éventuelle peut être partielle ou conditionnelle.
- Capital-investissement : investissement dans des entreprises non cotées, avec un horizon souvent long et une liquidité limitée.
Ces supports ne sont pas disponibles dans tous les contrats. Pour un projet proche, une épargne disponible et peu exposée aux variations est généralement plus cohérente. Pour un objectif lointain, une part d’unités de compte peut se discuter si vous acceptez les baisses possibles. Diversifier réduit la dépendance à un seul investissement, sans supprimer le risque de perte.
Si les critères environnementaux ou sociaux comptent pour vous, examinez aussi la méthode de sélection des fonds et leurs exclusions. Une appellation responsable ne suffit pas à décrire leur composition ni leur risque.
Fiscalité et transmission : les repères utiles
Lors d’un rachat, seule la part de gains comprise dans la somme retirée est imposable, et non l’ensemble du retrait. Le traitement dépend notamment de l’ancienneté du contrat, des dates de versement et de votre situation fiscale. Les prélèvements sociaux s’ajoutent aux règles d’impôt sur le revenu.
Après huit ans, les gains retirés bénéficient d’un abattement annuel d’impôt sur le revenu de 4 600 euros pour une personne seule ou de 9 200 euros pour un couple soumis à imposition commune. Cet abattement ne supprime pas les prélèvements sociaux. Il ne signifie pas non plus que tout retrait après huit ans est exonéré.
En cas de décès, la clause bénéficiaire oriente le versement du capital. Sa rédaction doit identifier clairement les personnes choisies et prévoir une solution si l’une d’elles décède avant l’assuré. Une naissance, une séparation ou un changement de situation familiale justifie de la relire. La fiscalité de la transmission dépend notamment des dates de versement, de l’âge de l’assuré lors des versements et du lien avec le bénéficiaire.
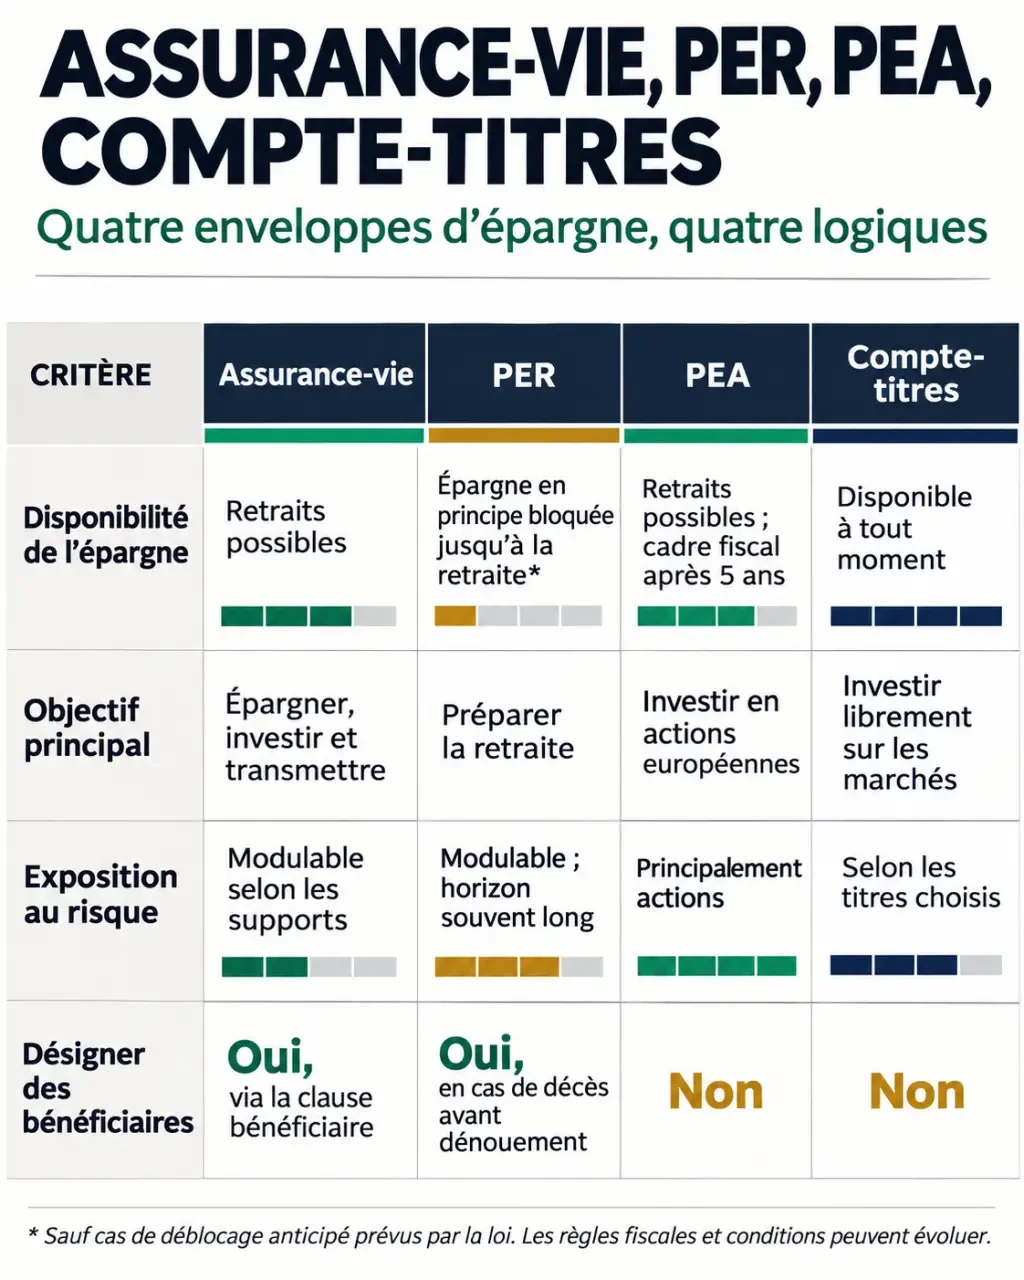
Assurance-vie, PER, PEA ou compte-titres : que privilégier ?
| Enveloppe | Usage principal | Limite à garder en tête |
|---|---|---|
| Assurance-vie | Épargne polyvalente et désignation de bénéficiaires. | Frais et supports variables selon le contrat ; fiscalité liée notamment à sa durée. |
| PER | Préparation de la retraite, avec une fiscalité liée notamment au traitement des versements. | Épargne en principe bloquée jusqu’à la retraite, sauf situations de déblocage prévues. |
| PEA | Investissement en actions éligibles dans un cadre fiscal propre. | Univers d’investissement encadré et risque de marché. |
| Compte-titres | Accès à une large variété de titres financiers. | Pas de clause bénéficiaire propre à l’assurance-vie et fiscalité différente. |
Ces enveloppes peuvent se compléter. Une personne préparant sa retraite peut conserver une épargne accessible en assurance-vie tout en utilisant un PER pour un objectif plus lointain. Le choix dépend aussi de son besoin de liquidité et de sa situation fiscale.
Comment améliorer un contrat déjà ouvert ?
- Reconstituez les coûts : relevez les frais du contrat, des supports et des éventuels arbitrages.
- Comparez l’allocation à votre horizon : une somme destinée à un achat proche ne répond pas aux mêmes contraintes qu’une épargne de long terme.
- Examinez les options : l’investissement progressif étale les entrées sur les marchés ; la sécurisation des plus-values peut déplacer une partie des gains vers un support moins risqué. Aucune de ces options ne garantit un meilleur résultat.
- Relisez la clause bénéficiaire : assurez-vous qu’elle correspond toujours à vos intentions.
- Étudiez les alternatives avant de clôturer : un rachat total met fin au contrat et peut déclencher une imposition. L’ancienneté du contrat existant entre dans la comparaison.
Pour un besoin temporaire de trésorerie, une avance peut parfois être proposée par l’assureur. Il s’agit d’une somme remboursable, avec un coût et des conditions propres au contrat : ce n’est pas un retrait gratuit.
Quel conseil pour un assureur ou une mutuelle ?
Un acteur de l’assurance qui cherche à transformer son organisation n’a pas le même besoin qu’un particulier. Il peut rechercher une équipe capable d’associer expertise métier et conduite de projet : actuariat, finance, conformité, processus et systèmes d’information.
Une mission peut porter sur la simplification d’un parcours de souscription, la modernisation d’un outil de gestion ou la réduction des tâches manuelles. Elle peut aussi concerner la qualité des données, la gouvernance ou l’intégration d’exigences de conformité dans les processus.
Pour comparer deux propositions, demandez un périmètre précis, les rôles de l’équipe, les étapes de livraison et des indicateurs adaptés au projet : par exemple le délai de traitement d’une demande ou le nombre de dossiers nécessitant une reprise. Les références utiles sont celles qui décrivent un problème comparable et le rôle réellement tenu par le cabinet.
Pourquoi choisir ce cabinet ? Les preuves à demander dès le premier rendez-vous
Un cabinet se choisit sur des éléments que vous pouvez contrôler : l’étendue des contrats comparés, le mode de rémunération, la justification écrite de chaque recommandation et les modalités de suivi. Demandez-lui de les illustrer à partir de votre propre situation plutôt que par des cas généraux.
Pour un conseil patrimonial, rassemblez vos objectifs, votre horizon, vos contrats existants, leurs relevés de frais et vos clauses bénéficiaires. Indiquez aussi les sommes dont vous pourriez avoir besoin à court terme. Le premier échange doit aboutir à une compréhension de votre situation, puis à une proposition expliquée, avec ses coûts, ses risques et les modalités du suivi.
Pour un projet d’entreprise, préparez plutôt une description du processus concerné, des difficultés observées, des outils en place et du résultat attendu. Ces éléments permettent de cadrer une mission avant de comparer les offres de conseil.
- Cabinet de conseil en assurance-vie : choisir son accompagnement - 14 novembre 2026
- Donation de SCPI : fiscalité, frais et démarches pour transmettre - 13 novembre 2026
- Meilleure protection juridique : comment choisir selon votre profil ? - 12 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance habitation avec Lesfurets : le prix bas ne suffit pas
 Attestation d’assurance habitation : 3 méthodes pour l’obtenir en quelques minutes
 Assurance prêt murs professionnels : protéger les échéances sans laisser l’activité à découvert
 Questionnaire médical prêt immobilier : 200 000 € par personne ne suffisent pas toujours à l’éviter