Questionnaire médical prêt immobilier : 200 000 € par personne ne suffisent pas toujours à l’éviter
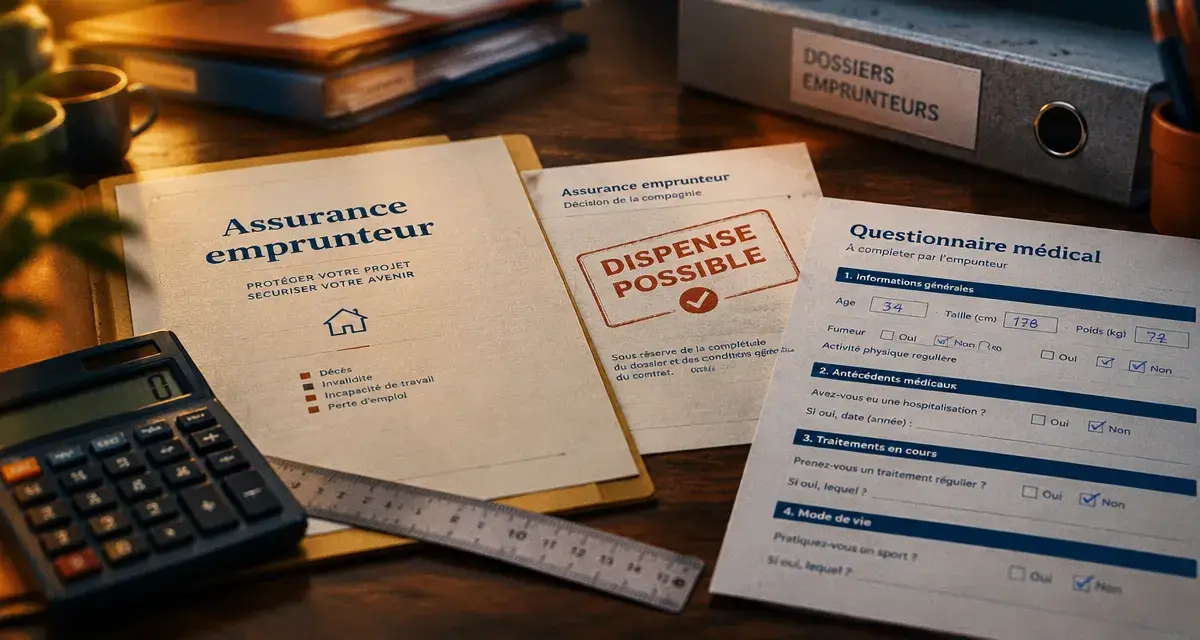
Le questionnaire médical n’est pas systématique pour assurer un prêt immobilier. Depuis le 1er juin 2022, la loi Lemoine prévoit une dispense lorsque la part assurée ne dépasse pas 200 000 euros par personne et que le remboursement s’achève avant le 60e anniversaire. Ces deux conditions se cumulent : le montant du prêt, à lui seul, ne permet donc pas de savoir si vous devrez déclarer votre état de santé.
Vérifier la dispense avant de préparer un dossier médical
Le questionnaire de santé concerne l’assurance emprunteur, et non l’accord de crédit lui-même. Il permet à l’assureur d’évaluer le risque de décès, d’invalidité ou d’incapacité, puis de déterminer le tarif et les garanties proposées. La banque exige généralement une assurance pour accorder un financement immobilier, même si celle-ci n’est pas légalement obligatoire.
Calcul de la part assurée
Estimez, pour chaque emprunteur, le montant assuré en tenant compte de sa quotité et des autres encours concernés.
Résultats par emprunteur
Repères utilisés : part assurée totale inférieure ou égale à 200 000 € par personne et remboursement terminé avant le 60e anniversaire. La dispense est seulement probable si ces deux conditions sont réunies pour chaque emprunteur concerné et si le prêt entre dans le dispositif.
À vérifier : ce calcul est indicatif et ne vaut pas confirmation de l’éligibilité. Confirmez le résultat auprès de l’assureur, notamment en cas de changement d’assurance.
Pour les prêts immobiliers à usage d’habitation ou à usage mixte d’habitation et professionnel entrant dans le dispositif, l’assureur ne peut demander ni questionnaire de santé ni examen médical lorsque les deux conditions de dispense sont réunies.
- Montant : la part assurée sur l’encours cumulé des crédits concernés ne dépasse pas 200 000 euros par assuré.
- Âge : le remboursement doit être terminé avant le 60e anniversaire, et non à 60 ans révolus.
| Part assurée par personne | Fin du remboursement | Conséquence |
|---|---|---|
| 200 000 euros ou moins | Avant 60 ans | Dispense si le prêt entre dans le dispositif |
| Plus de 200 000 euros | Avant 60 ans | Questionnaire possible |
| 200 000 euros ou moins | À 60 ans ou après | Questionnaire possible |
Hors dispense légale, les formalités dépendent de l’assureur : un questionnaire peut être demandé, éventuellement complété par des examens. Lors d’un changement d’assurance, la dispense reste applicable si ses conditions sont remplies. Faites vérifier l’encours assuré, la durée restante et la nature du financement par le nouvel assureur.
À deux, la quotité change le calcul et la protection
La quotité d’assurance correspond à la proportion du prêt couverte pour chaque emprunteur. Pour calculer une part assurée, on multiplie le montant du crédit par cette quotité. Il faut ensuite tenir compte des autres encours assurés concernés : le plafond ne repart pas de zéro à chaque nouveau prêt.
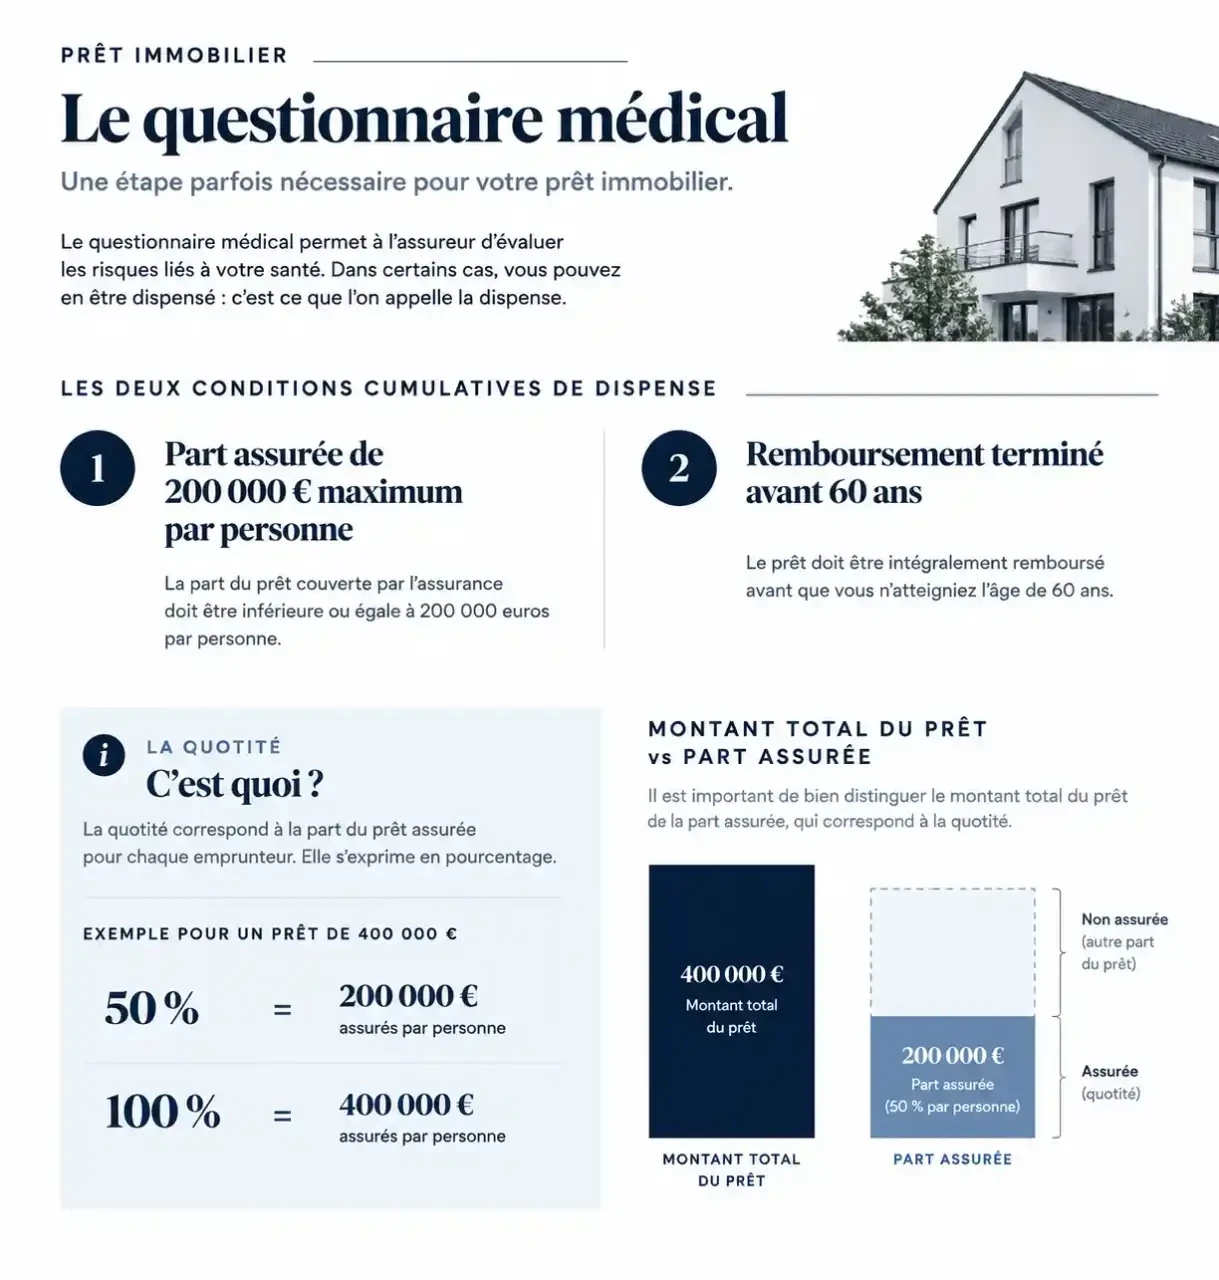
Pour un couple empruntant 400 000 euros, voici les conséquences selon la répartition choisie, en l’absence d’autres crédits à intégrer :
- 50 % chacun : chaque personne assure 200 000 euros. La condition de montant est respectée pour les deux.
- 100 % chacun : chaque personne assure 400 000 euros. La dispense liée au montant ne s’applique pas.
- 50 % pour l’un, 100 % pour l’autre : les parts assurées atteignent respectivement 200 000 et 400 000 euros. Leur situation diffère donc.
Une couverture à 100 % sur chaque tête représente une quotité totale de 200 %. En cas de décès couvert de l’un des assurés, elle permet en principe le remboursement de la totalité du capital restant dû, selon le contrat. Avec une quotité de 50 %, seule la moitié est prise en charge.
Ne réduisez pas votre protection uniquement pour éviter le questionnaire. La répartition doit aussi tenir compte des revenus, des charges et de la capacité du survivant à rembourser. Une dispense administrative ne compense pas une couverture insuffisante.
Remplir le formulaire avec précision, sans livrer tout son dossier
Lorsque le questionnaire est nécessaire, son contenu varie selon l’assureur. Les questions portent généralement sur la taille, le poids, le tabagisme, la consommation d’alcool, les maladies, les traitements, les hospitalisations, les interventions chirurgicales, le handicap ou les arrêts de travail. Certaines visent une période déterminée : respectez exactement ce périmètre.
Un traitement régulier contre l’hypertension doit ainsi être mentionné si la question le demande, même si les résultats sont stabilisés. À l’inverse, n’ajoutez pas spontanément des informations sans rapport avec les questions. Les dispositions du droit à l’oubli restent prioritaires lorsqu’elles s’appliquent.
- Relisez chaque question et sa période de référence avant de répondre.
- Vérifiez les dates importantes dans vos ordonnances et comptes rendus.
- Décrivez les faits connus, sans poser vous-même un diagnostic.
- Demandez une clarification écrite au service médical si une formulation est ambiguë.
- Conservez une copie datée du questionnaire et des pièces transmises.
Préparez une petite capsule documentaire : une chronologie d’une page indiquant les dates, les traitements et les examens pertinents. Elle sert de repère personnel pour éviter de confondre une consultation, un diagnostic et une fin de traitement. Ne transmettez ensuite que les éléments demandés, par le canal médical prévu : cette méthode réduit les contradictions sans diffuser inutilement votre historique de santé.
Les réponses médicales sont confidentielles et destinées au service médical habilité de l’assureur. Votre conseiller bancaire n’a pas à consulter votre dossier médical détaillé. Le médecin traitant peut vous aider à retrouver une information, mais vous restez responsable des réponses déclarées.
Erreur ou mensonge : des conséquences très différentes
Une réponse positive ne signifie pas automatiquement un refus. L’assureur peut proposer une acceptation standard, une surprime, une exclusion de garantie ou demander des examens complémentaires. Vérifiez surtout ce qui reste couvert : une exclusion liée à une pathologie peut concerner l’incapacité sans supprimer nécessairement la garantie décès.
Si vous découvrez une erreur ou un oubli, contactez rapidement le service compétent par écrit pour rectifier votre déclaration. Conservez la preuve de cette démarche et demandez quelles conséquences elle entraîne sur le contrat.
L’erreur non intentionnelle n’annule pas automatiquement l’assurance
Une déclaration inexacte de bonne foi peut conduire, selon le moment où elle est découverte, à une adaptation de la prime, à une résiliation encadrée ou à une réduction proportionnelle de l’indemnisation après sinistre. L’absence d’intention de tromper ne rend donc pas l’erreur sans conséquence.
La dissimulation volontaire peut rendre le contrat nul
L’article L113-8 du Code des assurances prévoit la nullité du contrat en cas de fausse déclaration intentionnelle modifiant l’appréciation du risque par l’assureur, même si l’élément dissimulé n’a pas causé le sinistre. Le remboursement du crédit peut alors rester à la charge de l’emprunteur ou de sa succession. Une fraude constituant une escroquerie peut également exposer à des sanctions pénales allant jusqu’à 5 ans d’emprisonnement et 375 000 euros d’amende ; toute erreur ne constitue pas une escroquerie.
Maladie ou antécédent : mobiliser les dispositifs adaptés
Le droit à l’oubli pour certains anciens malades
Pour un cancer ou une hépatite C, le droit à l’oubli permet, sous conditions, de ne pas déclarer la maladie lorsque le protocole thérapeutique est terminé depuis au moins 5 ans, sans rechute. Le contrat d’assurance doit notamment arriver à échéance avant le 71e anniversaire. Les autres pathologies et traitements demandés restent à déclarer s’ils ne relèvent pas de ce droit.
AERAS et les solutions après une proposition insuffisante
La convention AERAS, S’Assurer et Emprunter avec un Risque Aggravé de Santé, organise un examen approfondi des dossiers qui ne peuvent être acceptés aux conditions standard. L’orientation vers les niveaux d’étude prévus est automatique lorsque le dossier remplit les conditions applicables. Elle ne garantit toutefois ni une assurance ni l’absence de surprime ou d’exclusion.
Comparez plusieurs assureurs : leurs appréciations peuvent différer. Vérifiez aussi l’équivalence des garanties exigées par la banque, pas seulement le prix. Si aucune couverture satisfaisante n’est possible, discutez avec elle d’un nantissement, d’un cautionnement ou d’une hypothèque. Ces garanties alternatives nécessitent son accord et ne procurent pas la même protection qu’une assurance emprunteur.
- Questionnaire médical prêt immobilier : 200 000 € par personne ne suffisent pas toujours à l’éviter - 5 novembre 2026
- Locaux industriels : les équipements comptent autant que l’activité - 4 novembre 2026
- Décoration bois pour mur : du relief avec des tasseaux, de la chaleur sans tout recouvrir - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Habiter la maison d’un parent en EHPAD : 4 règles pour sécuriser votre occupation et éviter le fisc
 Assurance habitation avec Lesfurets : le prix bas ne suffit pas
 Attestation d’assurance habitation : 3 méthodes pour l’obtenir en quelques minutes
 Assurance prêt murs professionnels : protéger les échéances sans laisser l’activité à découvert