Divorce et maison commune : garder les clés ne suffit pas à devenir propriétaire
Lors d’un divorce, la maison peut être vendue, attribuée à un époux avec compensation ou conservée en indivision. Mais trois questions doivent être séparées : qui possède le bien, qui peut y habiter et qui reste engagé sur le crédit. En droit français, les réponses dépendent notamment du régime matrimonial, de l’acte d’achat et du financement. Le départ d’un conjoint ne lui fait pas perdre ses droits de propriété.
Déterminer les droits de chacun avant de décider du partage
Avant d’envisager une répartition moitié-moitié, vérifiez quatre éléments : votre régime matrimonial, la date d’acquisition, les propriétaires désignés dans l’acte et l’origine des fonds. Une « maison commune » dans le langage courant peut juridiquement être un bien commun, un bien propre ou un bien indivis.
Estimer une soulte à titre indicatif
Saisissez les montants et la quote-part du conjoint qui ne conserve pas le bien. Cette estimation pédagogique ne constitue pas un calcul juridique.
Résultat indicatif
Renseignez les trois champs pour afficher les étapes du calcul.
Exemple de calcul
Pour un bien estimé à 300 000 €, un capital restant dû de 120 000 € et une quote-part de 50 %, la valeur nette indicative est de 180 000 € et la soulte indicative de 90 000 €. Cet exemple est purement illustratif.
Maison achetée avant ou pendant le mariage
Sous le régime de la communauté réduite aux acquêts, applicable en principe sans contrat de mariage, une maison achetée pendant le mariage est généralement commune. Le fait qu’un seul époux figure à l’acte ne suffit pas nécessairement à en faire son bien propre. Des exceptions existent, notamment pour une acquisition avec des fonds propres, sous réserve des conditions et formalités applicables.
Une maison achetée par un seul époux avant le mariage reste en principe son bien propre. Si les deux l’ont achetée avant leur union, elle est détenue en indivision : les quotes-parts sont à rechercher dans l’acte. Le mariage ne transforme pas automatiquement cette indivision en communauté.
Régime matrimonial et financement : deux lectures complémentaires
En séparation de biens, les droits de propriété résultent notamment de l’acte d’acquisition. Avoir payé davantage ne modifie pas automatiquement les quotes-parts, mais peut soulever une question de créance. En communauté universelle, il faut examiner le contrat et ses exclusions. La participation aux acquêts appelle également une analyse spécifique lors de sa liquidation.
Les apports personnels, donations, héritages et remboursements doivent être documentés. Des fonds communs investis dans un bien propre peuvent entraîner une récompense due à la communauté. Inversement, l’emploi de fonds propres au profit de celle-ci peut ouvrir un compte en faveur d’un époux. Une maison construite sur le terrain propre d’un conjoint reste en principe propre, sans exclure des compensations liées au financement.
Choisir entre vente, attribution et indivision
Le choix dépend des droits de chacun, mais aussi du budget après séparation. Conserver le logement n’est réaliste que si les mensualités, les charges et l’éventuelle compensation restent supportables.
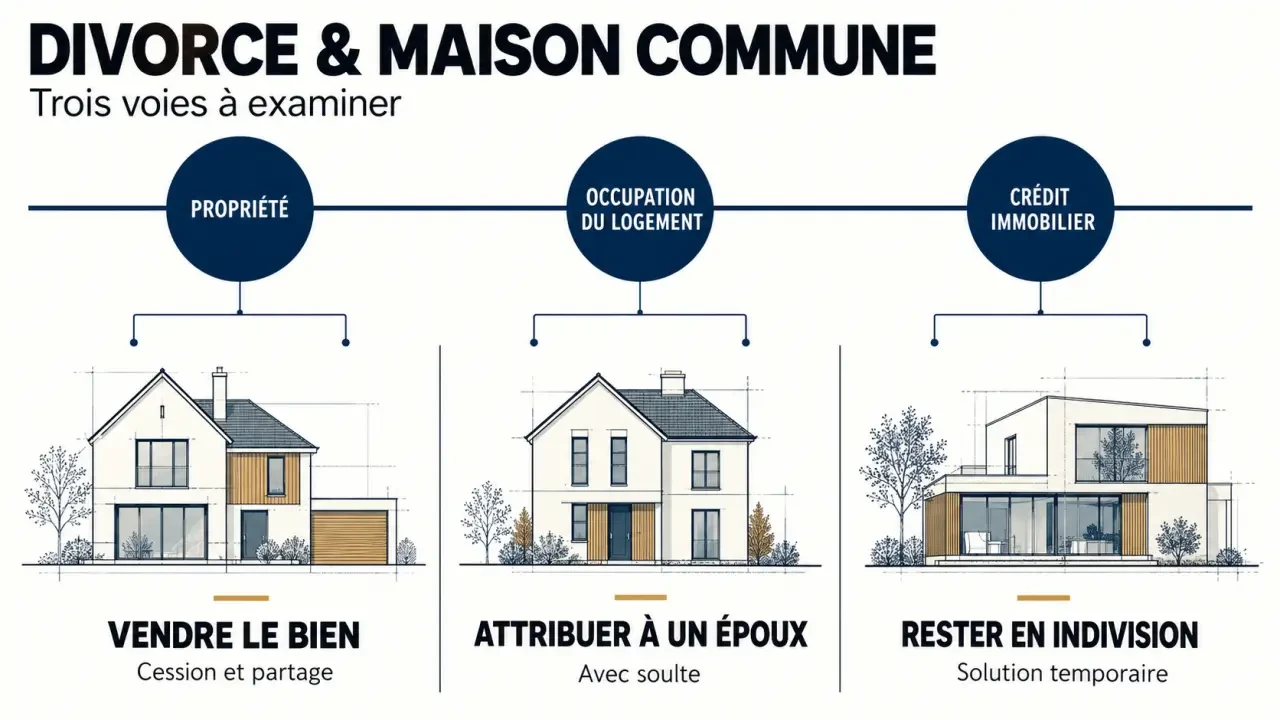
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Vendre la maison | Répartir la valeur et mettre fin à la propriété partagée | Déduire le crédit, les frais et régler les comptes entre époux |
| Attribuer la maison à un époux | Conserver le logement | Financer la soulte et obtenir une solution bancaire |
| Rester en indivision | Différer la vente ou organiser une location | Encadrer la gestion, les dépenses et la sortie |
La soulte ne se résume pas à la moitié du prix
La soulte est une somme destinée à compenser une attribution supérieure aux droits de celui qui reçoit le bien. Son calcul tient compte de la valeur retenue, du capital restant dû, des droits respectifs et des autres comptes de liquidation. D’autres biens peuvent aussi contribuer à équilibrer le partage.
À titre purement pédagogique, une maison estimée à 300 000 euros, grevée de 100 000 euros de capital restant dû, représente une valeur nette de 200 000 euros. Avec des droits égaux, sans autre compte ni frais et avec reprise effective de la dette par celui qui conserve le bien, la compensation serait de 100 000 euros. Le notaire doit vérifier ces hypothèses.
Une indivision doit avoir des règles de sortie
Une convention d’indivision permet d’organiser les charges, les travaux, les loyers éventuels et les conditions de vente. Lorsqu’elle est conclue pour une durée déterminée, celle-ci ne peut dépasser 5 ans, renouvelables. Prévoir une échéance et une méthode d’évaluation évite qu’une solution temporaire ne devienne un blocage durable.
Organiser l’occupation sans la confondre avec la propriété
Pendant la procédure, l’usage du logement peut être organisé par accord ou par décision du juge. La présence des enfants et leurs besoins peuvent peser dans cette organisation, sans transférer automatiquement la propriété au parent qui les héberge.
Il faut préciser si la jouissance est gratuite ou payante, sa durée et la répartition des dépenses. L’occupation exclusive d’un bien indivis peut donner lieu à une indemnité d’occupation, selon les circonstances et les décisions prises. Payer le prêt ne remplace pas automatiquement cette indemnité : ces postes doivent être examinés séparément.
Le logement conserve aussi une « occupation dans l’ombre » : un conjoint parti peut encore y stocker ses meubles, garder des clés ou utiliser le garage. Ces détails peuvent nourrir un désaccord sur l’usage réellement exclusif des lieux. Consigner par écrit la remise des clés, l’accès aux dépendances et la date d’enlèvement des affaires aide à clarifier la situation, sans suffire à régler sa qualification juridique.
Dans certaines situations précises, le juge peut aussi accorder un bail sur le logement appartenant à l’autre époux, notamment en présence d’enfants communs. Sa durée peut aller jusqu’à la majorité du plus jeune. Cette possibilité n’est ni automatique ni équivalente à une attribution de propriété.
Traiter le crédit avec la banque, indépendamment du divorce
Le divorce ne libère pas automatiquement un co-emprunteur. Même si l’accord entre époux prévoit qu’un seul rembourse désormais, cet engagement ne s’impose pas à la banque. Tant que celle-ci n’a pas accepté sa libération, l’autre peut rester tenu selon le contrat de prêt.
Lorsqu’un époux conserve la maison, il faut demander une désolidarisation ou étudier un nouveau financement individuel. La banque examine la capacité de remboursement et les garanties. Il est donc prudent de vérifier la faisabilité bancaire avant de s’engager définitivement sur un rachat.
L’assurance emprunteur doit également être revue. Une couverture à 100 % du conjoint conservant le prêt peut être demandée dans certains montages, mais elle ne se présume pas : quotités, garanties et accord de l’assureur sont à confirmer.
En attendant, gardez la trace des échéances, taxes, assurances et travaux payés par chacun. Ces règlements peuvent alimenter les comptes de liquidation ou d’indivision, sans modifier automatiquement la propriété.
Préparer le dossier, les frais et l’éventuel désaccord
Le notaire intervient pour formaliser le partage immobilier et établir les actes nécessaires. L’avocat sécurise les accords dans le cadre du divorce et défend les intérêts de son client. Pour avancer utilement, réunissez :
- le contrat de mariage éventuel et l’acte d’acquisition ;
- les justificatifs d’apports, donations et héritages ;
- le contrat de prêt, son échéancier et le capital restant dû ;
- les preuves des dépenses et une estimation récente du logement ;
- les accords ou décisions concernant son occupation.
Demandez un chiffrage global : émoluments du notaire, formalités, fiscalité du partage et frais bancaires éventuels. Le droit de partage applicable aux divorces est en principe de 1,10 % sur l’actif net partagé, avec une assiette à faire confirmer. Il ne représente pas la totalité des frais.
En cas de désaccord, commencez par identifier le blocage : valeur, financement ou comptes réclamés. Une évaluation contradictoire et une négociation peuvent aider. À défaut, un partage judiciaire peut être demandé et une vente judiciaire envisagée selon le dossier, sans être automatique.
Les délais varient : plusieurs mois peuvent être nécessaires, davantage si le conflit persiste. Le délai d’un an parfois évoqué concerne certaines opérations notariales judiciaires, et non une obligation générale de tout partager dans l’année suivant le divorce. Enfin, ces règles ne se transposent pas telles quelles à une rupture de PACS ou de concubinage.
- Divorce et maison commune : garder les clés ne suffit pas à devenir propriétaire - 1 novembre 2026
- Assurance local vacant : pourquoi votre contrat habituel ne suffit plus (et quoi vérifier) - 31 octobre 2026
- Fuite d’eau du voisin du dessus : locataire, les 4 gestes à faire avant que les dégâts s’étendent - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Investissement Pinel en zone B1 : 64 villes à risque où votre capital est menacé
 Appartement T4 : 3 chambres et 80 m² pour concilier vie de famille et télétravail
 Loyer modéré : quels plafonds de ressources pour accéder au logement social ?
 5 à 15 jours pour reverser le loyer au propriétaire : frais, garanties et obligations de l’agence immobilière