Donation de SCPI : fiscalité, frais et démarches pour transmettre
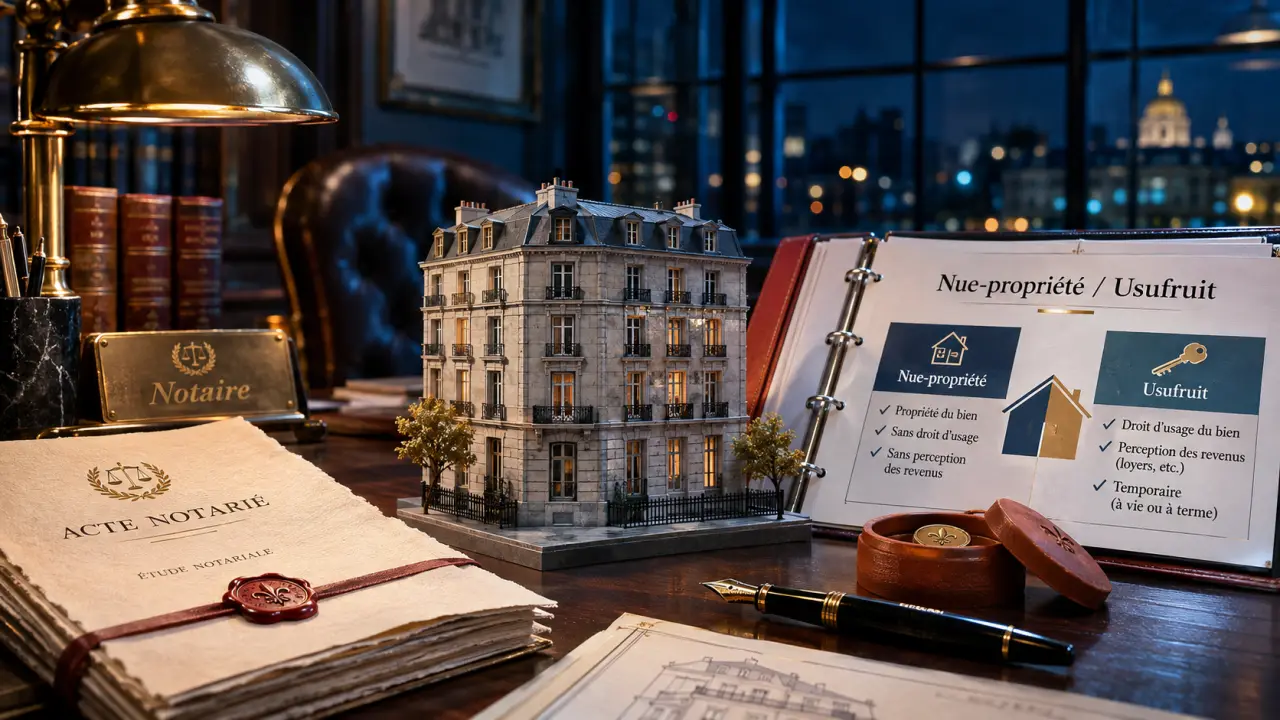
Oui, vous pouvez donner des parts de SCPI à vos enfants, à vos petits-enfants ou à une autre personne. Vous transmettez soit leur pleine propriété, soit seulement leur nue-propriété en conservant l’usufruit, donc les revenus éventuels. La valeur donnée bénéficie d’un abattement qui dépend du lien avec le bénéficiaire (100 000 euros par parent et par enfant, sur 15 ans) ; des droits de donation s’appliquent au-delà.
Pourquoi donner des parts de SCPI ?
- Aider un proche de son vivant : en pleine propriété, il reçoit les parts et leurs revenus éventuels dès la donation.
- Conserver des revenus : en ne donnant que la nue-propriété, vous gardez l’usufruit, donc les distributions éventuelles.
- Utiliser les abattements : ils portent sur une période de 15 ans ; une donation faite aujourd’hui peut donc être suivie d’une autre une fois ce délai écoulé.
- Préparer la succession : la donation permet de transmettre tôt une partie du patrimoine et, en nue-propriété, la réunion de l’usufruit au décès n’entraîne en principe pas de nouveaux droits.
Quelles parts de SCPI peut-on donner ?
Une société civile de placement immobilier, ou SCPI, détient un patrimoine immobilier pour le compte de ses associés. En donnant vos parts détenues en direct, vous transmettez des droits dans la société, et non un immeuble précis.
Vous pouvez donner tout ou partie de vos parts, à un ou plusieurs bénéficiaires. Cette répartition évite de devoir partager un immeuble physique, même si les règles de la SCPI et le nombre de parts disponibles encadrent l’opération.
Les parts d’une SCPI de rendement peuvent être transmises. Pour une SCPI fiscale, la donation demande une attention particulière : l’avantage obtenu à la souscription peut dépendre d’un engagement de conservation. Une transmission avant son terme peut entraîner sa remise en cause.
Si les parts sont logées dans une assurance-vie, elles appartiennent à l’assureur : vous ne donnez pas directement ces parts comme celles détenues en votre nom.
Pleine propriété ou nue-propriété : que choisissez-vous de transmettre ?
| Choix | Ce que reçoit le bénéficiaire | Conséquence pour vous |
|---|---|---|
| Pleine propriété | Les droits sur les parts et les revenus éventuels | Vous ne percevez plus les revenus des parts données. |
| Nue-propriété avec réserve d’usufruit | La propriété grevée de votre usufruit | Vous conservez en principe les revenus pendant l’usufruit. |
| Usufruit | Le droit aux revenus pendant la durée prévue | Vous conservez la nue-propriété, mais cédez les revenus pendant cette période. |
La pleine propriété convient si vous voulez que le bénéficiaire dispose immédiatement des parts et de leurs revenus. La donation est irrévocable : vous renoncez aux droits transmis.
La donation de nue-propriété répond à un autre besoin : préparer la transmission tout en conservant un complément de revenus potentiel. Au décès de l’usufruitier, l’usufruit viager s’éteint et le nu-propriétaire devient plein propriétaire, en principe sans nouveaux droits de succession sur cette réunion.
Le démembrement ne donne pas au bénéficiaire une liberté totale pendant votre vie. Les droits de vote et les décisions concernant les parts dépendent notamment des règles applicables et des statuts. Une vente de la pleine propriété suppose de réunir les droits de l’usufruitier et du nu-propriétaire.
Un critère de choix : votre besoin de revenus
Si les distributions financent vos dépenses courantes, les céder en pleine propriété réduit vos ressources. Garder l’usufruit préserve leur perception, sans garantir leur montant. À l’inverse, si votre enfant a besoin d’un revenu maintenant, la nue-propriété seule ne lui en procure généralement pas.
Comment calculer la fiscalité d’une donation de SCPI ?
Le calcul suit trois étapes : déterminer la valeur des droits donnés, déduire l’abattement disponible, puis appliquer le barème correspondant au lien familial. Les donations antérieures consenties par la même personne au même bénéficiaire au cours des 15 années précédentes peuvent avoir déjà utilisé une partie de l’abattement.
Comprendre le barème fiscal de l’article 669 du CGI avant 71 ans, Découvrez comment le démembrement de propriété et l’extinction de l’usufruit peuvent optimiser la fiscalité d’une donation-partage.
Quelle valeur retenir pour la nue-propriété ?
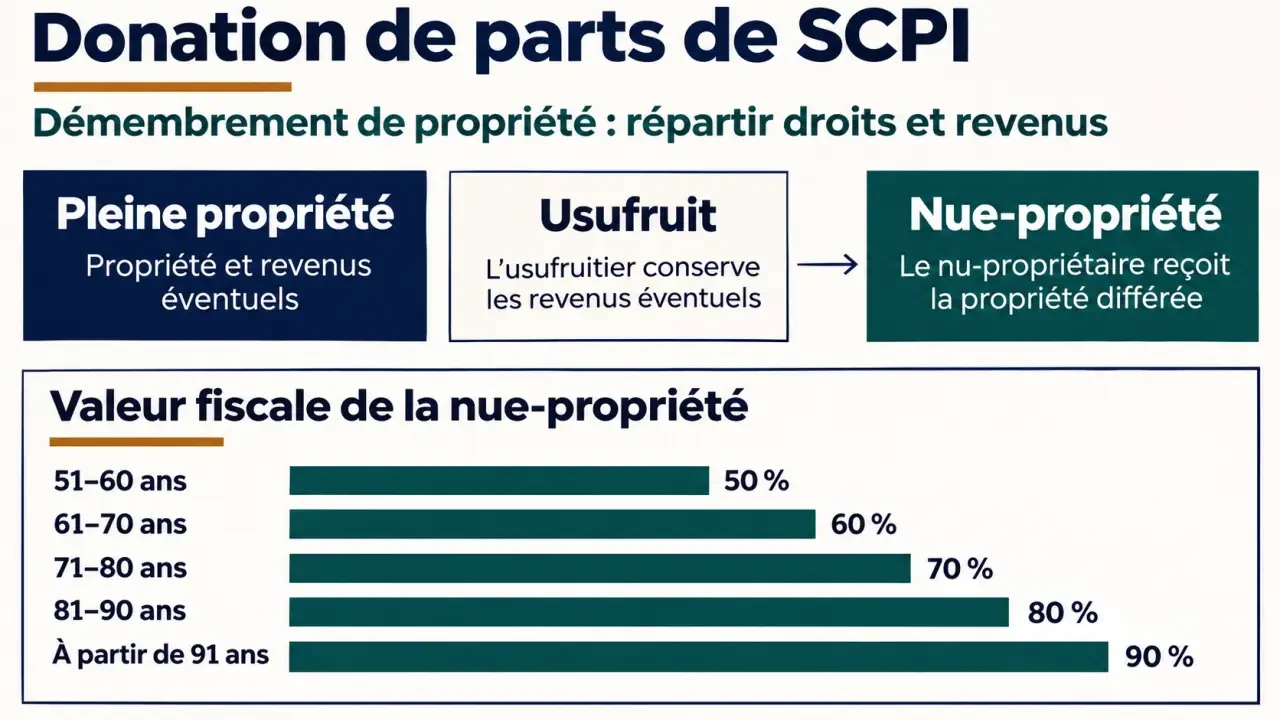
En pleine propriété, la base de départ est la valeur des parts transmises au jour de la donation. Si vous donnez la nue-propriété en gardant un usufruit viager, l’article 669 du Code général des impôts répartit fiscalement la valeur entre les deux droits selon l’âge de l’usufruitier.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
Avant 51 ans, la valeur de l’usufruit est supérieure à 50 % et celle de la nue-propriété inférieure. Plus l’usufruitier est jeune, plus la valeur fiscale de la nue-propriété est faible.
Quels abattements s’appliquent ?
- De parent à enfant : 100 000 euros par parent et par enfant, sur une période de 15 ans.
- De grand-parent à petit-enfant : 31 865 euros par grand-parent et par petit-enfant, sur une période de 15 ans.
Ces abattements portent sur les donations entre les deux mêmes personnes. Ils ne sont pas propres aux SCPI : une donation d’un autre bien peut donc en avoir consommé une partie. Les dons à un neveu, une nièce ou un tiers obéissent à d’autres règles et peuvent être plus lourdement taxés.
Le barème des droits en ligne directe
Après déduction de l’abattement disponible, les droits entre parent et enfant ou entre grand-parent et petit-enfant sont calculés par tranches :
| Part taxable après abattement | Taux applicable à la tranche |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Le taux de la tranche supérieure ne s’applique pas à toute la somme. Les droits sont calculés séparément pour chaque tranche atteinte.
Exemple : une donation de nue-propriété à deux enfants
Un parent âgé de 67 ans détient seul des parts d’une valeur de 350 000 euros. Il donne leur nue-propriété à ses deux enfants à parts égales et conserve l’usufruit viager. Chaque enfant dispose de la totalité de son abattement.
- Valeur fiscale de la nue-propriété : 350 000 € × 60 % = 210 000 €.
- Valeur donnée à chaque enfant : 210 000 € ÷ 2 = 105 000 €.
- Après l’abattement de 100 000 €, la base taxable est de 5 000 € par enfant.
- Cette base se situe dans la première tranche à 5 % : les droits sont de 250 € par enfant, soit 500 € au total.
Ce calcul exclut les frais d’acte et les éventuels frais de la société de gestion. Il suppose aussi qu’aucune donation antérieure ne réduit les abattements disponibles. Le parent continue à percevoir les revenus attachés à l’usufruit, s’il y en a.
Donation simple ou donation-partage ?
Une donation simple transmet les parts à un bénéficiaire. Lors du règlement de la succession, sa valeur peut être réexaminée pour calculer les droits respectifs des héritiers. Une évolution différente de la valeur des biens donnés peut alors créer un écart entre eux.
La donation-partage permet d’organiser de son vivant la répartition de biens entre les bénéficiaires. Sous certaines conditions, les valeurs retenues lors de l’acte servent de référence pour le règlement successoral. Elle doit effectuer un véritable partage ; attribuer simplement des droits indivis ne produit pas nécessairement cet effet.
Le choix ne supprime pas la réserve héréditaire : une part minimale de la succession est protégée pour les enfants. La part dont vous pouvez disposer librement constitue la quotité disponible.
Comment donner ses parts en pratique ?
- Identifiez les parts et leur propriétaire. Rassemblez les justificatifs de détention et précisez si elles appartiennent à un seul époux ou à la communauté.
- Définissez le nombre de parts et les droits transmis. Prévoyez la répartition entre bénéficiaires et, si vous conservez l’usufruit, ses conditions.
- Retenez la valeur au jour de la donation. La valeur fiscale est celle des parts à cette date, et non leur prix d’achat.
- Formalisez la donation par acte notarié. Les parts sociales de SCPI ne se transmettent en principe pas par simple don manuel. L’acte précise les droits donnés et permet d’accomplir les formalités fiscales.
- Faites enregistrer le changement auprès de la société de gestion. Elle demande les pièces nécessaires à l’identification des bénéficiaires et à la mise à jour du registre des associés.
Une donation reçue par acte notarié suit les formalités prises en charge dans le cadre de cet acte.
Préparez aussi les informations sur les donations antérieures : dates, montants, bénéficiaires et abattements déjà utilisés. Elles sont nécessaires pour calculer les droits restant dus.
Quels frais prévoir ?
Trois catégories de coûts peuvent s’ajouter :
- Les droits de donation, calculés après abattement et distincts de la rémunération du notaire.
- Les frais de notaire lorsqu’un acte est établi : ils comprennent notamment des émoluments réglementés, des taxes et des débours. Leur montant dépend de l’acte et de la valeur retenue.
- Les éventuels frais de transfert ou de dossier prévus par la société de gestion.
À titre indicatif, les émoluments de l’acte de donation représentent généralement quelques pour cent ou moins de la valeur retenue. Le tarif est proportionnel par tranches : le coût relatif tend à diminuer quand la valeur augmente. Les taxes et débours s’ajoutent à ces émoluments.
Une donation sans droits à payer n’est donc pas forcément gratuite : les frais d’acte et ceux de la société de gestion s’y ajoutent.
Quels effets sur l’IFI et quels risques conserver à l’esprit ?
Pour l’impôt sur la fortune immobilière, la valeur imposable des parts dépend de leur fraction représentative d’actifs immobiliers. En présence d’un usufruit, la règle générale conduit l’usufruitier à déclarer la valeur imposable en pleine propriété ; des exceptions existent. Une donation de nue-propriété ne fait donc pas automatiquement disparaître ces parts de son IFI.
Enfin, transmettre des parts ne supprime pas les risques du placement. Leur valeur peut baisser, les distributions ne sont pas garanties et la revente peut prendre du temps. Le bénéficiaire reçoit ces caractéristiques avec les parts et ne pourra pas forcément les revendre rapidement.
- Donation de SCPI : fiscalité, frais et démarches pour transmettre - 13 novembre 2026
- Meilleure protection juridique : comment choisir selon votre profil ? - 12 novembre 2026
- Prix de l’aménagement des combles : budget au m², par surface et par poste de travaux - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Dividendes du CAC 40 : pourquoi un rendement élevé cache souvent un piège boursier
 Marchand de biens : maîtriser la fiscalité, la TVA et les risques de requalification
 Revenus fonciers et CSG : 17,2 % de prélèvements et le mécanisme de déductibilité
 300 €, 600 supports, 72h : ce que vaut vraiment l’assurance vie Bourso