Faire appel à un courtier en crédit immobilier : intérêt, coût et critères de choix
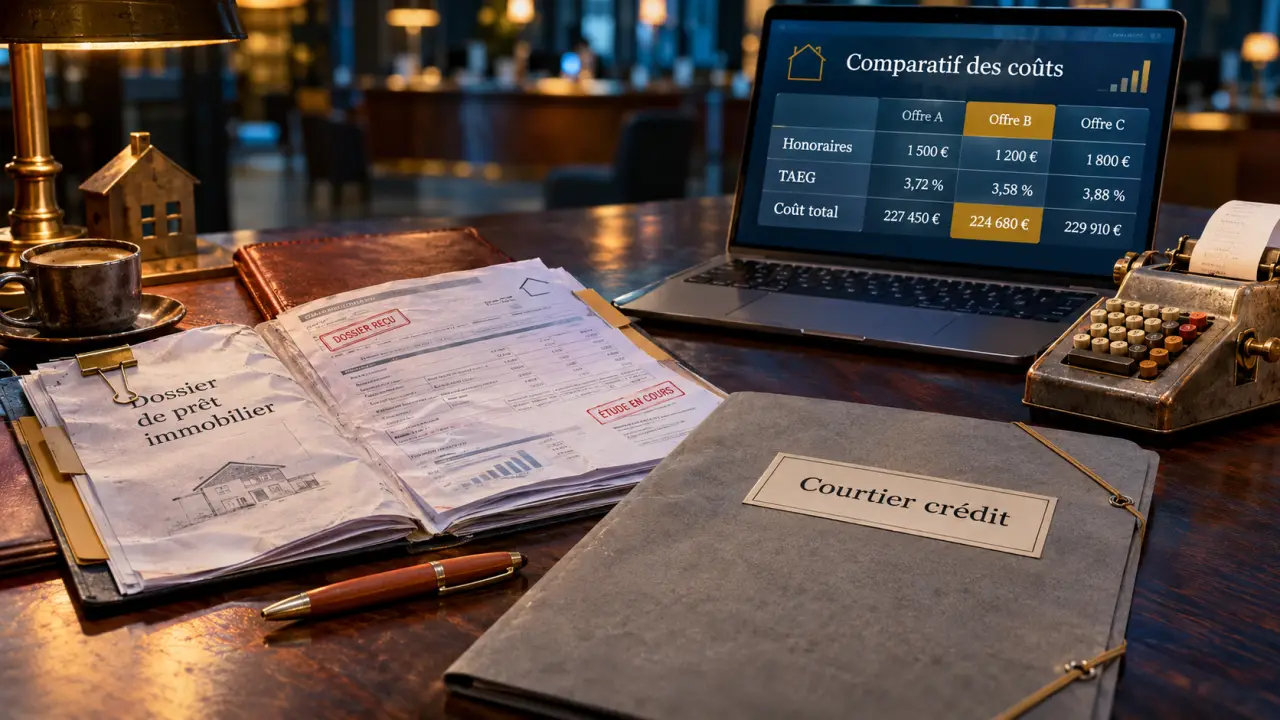
Faire appel à un courtier en crédit immobilier peut vous faire gagner du temps et vous aider à obtenir un financement adapté, surtout si votre dossier est complexe ou si vous manquez de disponibilité. Le courtier prépare votre demande, la présente à des banques et compare leurs offres. En revanche, il ne garantit ni l’accord d’un prêteur ni un taux inférieur à celui que vous pourriez obtenir seul.
Son intérêt se mesure au regard de ses honoraires, des conditions négociées et du service rendu.
Quel est le rôle d’un courtier en crédit immobilier ?
Le courtier est un intermédiaire entre vous et les établissements prêteurs. Il commence par étudier votre projet : prix du bien, montant à emprunter, apport personnel et frais à financer. Il prend aussi en compte vos revenus, votre situation professionnelle, votre épargne, votre patrimoine et vos charges.
Estimer le coût des honoraires de courtage
Calculez les honoraires et, si vous le souhaitez, comparez le coût de deux offres de financement.
Résultats de l’estimation
- Honoraires estimés
- À renseigner
- Poids des honoraires dans le montant emprunté
- À renseigner
- Coût de l’offre avec courtier, honoraires inclus
- À renseigner
- Écart net (offre directe − offre avec courtier, honoraires inclus)
- À renseigner
À savoir : ce résultat est indicatif. Il ne prédit ni l’acceptation du prêt ni les conditions qui seront négociées. Pour comparer les offres, vérifiez qu’elles portent sur un montant, une durée, des garanties et une assurance équivalents.
À partir de ces éléments, il estime la faisabilité du financement et les mensualités envisageables. Il peut aussi rechercher des prêts complémentaires, comme un prêt à taux zéro, lorsque votre projet et votre situation y ouvrent droit.
Son intervention suit généralement ces étapes :
- Préparer le dossier : réunir les justificatifs et présenter clairement vos revenus, vos charges et votre apport.
- Cibler les banques : sélectionner des établissements susceptibles d’étudier votre profil et votre projet.
- Comparer les propositions : examiner les mensualités, le coût et les conditions de chaque financement.
- Vous accompagner jusqu’à la signature : expliquer les offres et faciliter les échanges avec la banque retenue.
Certains courtiers interviennent aussi pour renégocier un prêt ou regrouper des crédits. Pour un achat immobilier, la décision d’accorder le financement reste toutefois celle de la banque.
Pourquoi faire appel à un courtier pour son prêt ?
Gagner du temps et mieux présenter son dossier
Le courtier centralise une partie des échanges avec les banques. Vous évitez ainsi de répéter votre projet à chaque rendez-vous et profitez de sa connaissance des attentes des prêteurs. Il peut aussi repérer les pièces manquantes ou expliquer une situation professionnelle moins classique.
Il ne transforme pas pour autant un dossier difficile en financement assuré : la banque conserve ses propres critères d’acceptation.
Quelles conditions du prêt le courtier peut-il négocier au-delà du taux ?
Un courtier peut négocier le taux du prêt, mais aussi les frais de dossier, l’assurance emprunteur, le coût des garanties ou les indemnités prévues en cas de remboursement anticipé. Ces éléments peuvent modifier l’intérêt réel d’une offre.
Pour comparer, distinguez trois notions :
- Le taux nominal sert à calculer les intérêts du prêt. Il ne comprend pas tous les frais.
- Le TAEG, ou taux annuel effectif global, intègre les intérêts et les frais obligatoires connus liés au crédit. Il facilite la comparaison d’offres de même nature.
- Le coût total permet d’apprécier les sommes payées sur la durée. Regardez aussi les conditions du contrat, notamment si vous pensez revendre ou rembourser par anticipation.
Une mensualité plus faible peut venir d’une durée plus longue et s’accompagner d’un coût total supérieur. Comparez donc les propositions sur une durée et un montant identiques, en tenant compte des honoraires du courtier.
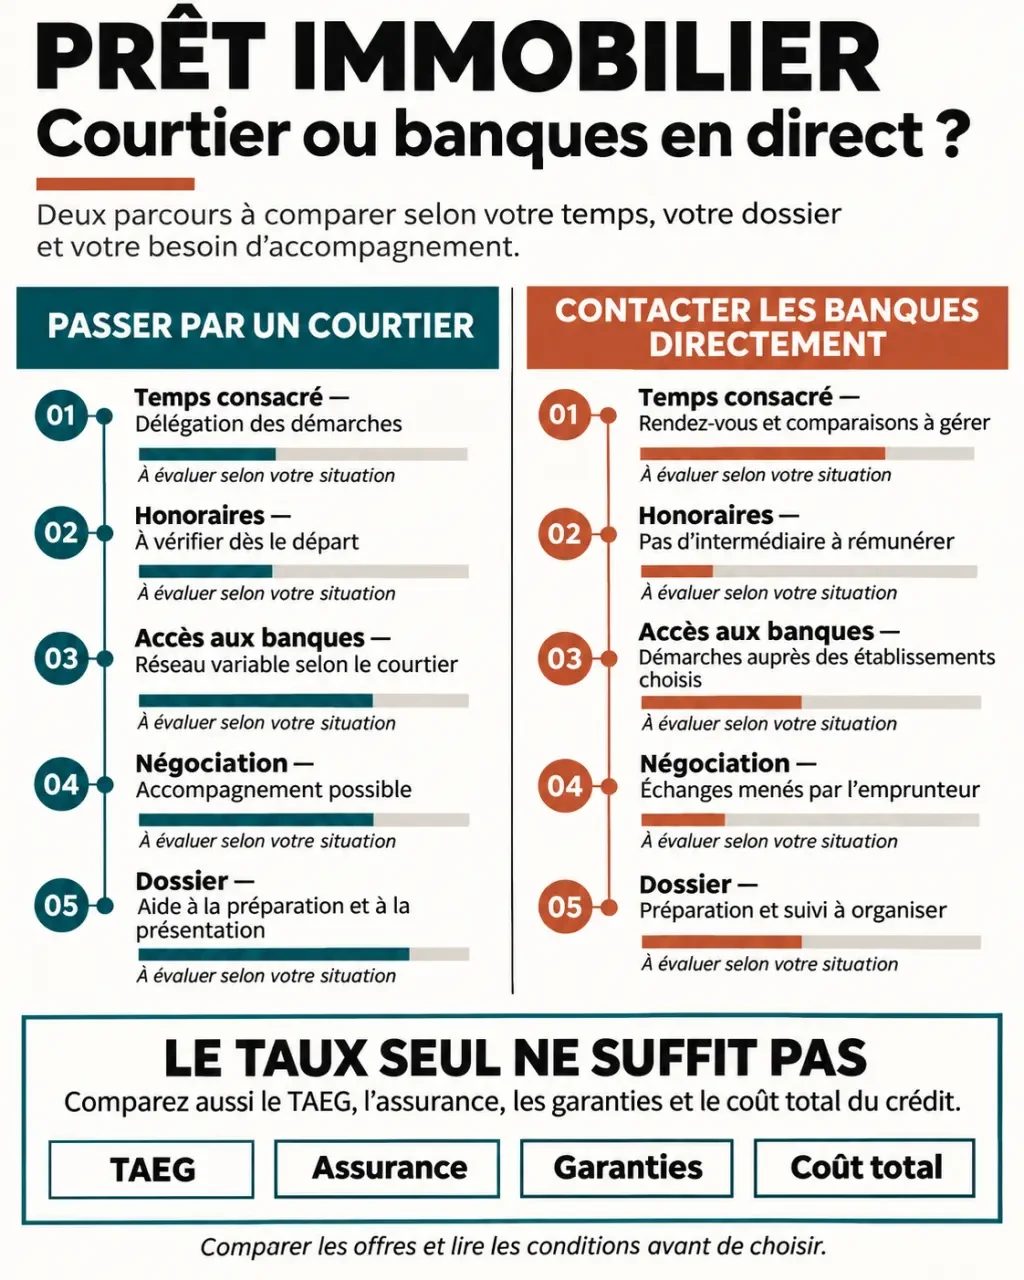
Courtier ou démarches personnelles : comment choisir ?
| Critère | Avec un courtier | En contactant les banques vous-même |
|---|---|---|
| Temps à consacrer | Une partie des échanges est déléguée. | Vous constituez et présentez le dossier à chaque banque. |
| Coût | Des honoraires peuvent s’ajouter au financement. | Pas d’honoraires de courtage, mais les frais bancaires restent possibles. |
| Banques consultées | Le choix dépend notamment du réseau et des démarches du courtier. | Vous choisissez les établissements à contacter. |
| Négociation | Vous bénéficiez de son expérience, sans résultat garanti. | Vous négociez directement les conditions. |
| Dossier complexe | Le courtier peut aider à le structurer et à cibler les prêteurs. | Vous défendez vous-même les particularités de votre profil. |
Si vos revenus sont stables, votre apport conséquent et votre dossier simple, contacter plusieurs banques peut suffire. À l’inverse, un accompagnement peut être précieux si vous disposez de peu de temps ou si votre situation demande des explications détaillées.
Vous pouvez aussi solliciter votre banque et rencontrer un courtier. Avant de multiplier les démarches, clarifiez les établissements que celui-ci compte contacter : présenter le même dossier à une banque par deux voies différentes peut compliquer les échanges.
Quand contacter un courtier immobilier ?
Le premier échange peut avoir lieu avant même d’avoir trouvé un bien. Il permet de poser un budget de recherche cohérent avec vos revenus, vos charges et votre apport. Cette estimation reste une première approche, pas un engagement de prêt.
Vérifiez l’autorisation officielle d’un intermédiaire financier, Consultez le registre officiel de l’Orias pour vérifier l’immatriculation et l’autorisation d’un intermédiaire en assurance, banque ou finance.
Vous pouvez également consulter un courtier après avoir trouvé un logement. Transmettez-lui alors rapidement les informations sur le bien et le calendrier de la vente. La recherche de financement doit tenir compte des échéances prévues dans le compromis : attendre pour constituer le dossier réduit le temps disponible pour consulter les banques.
Quels documents préparer pour le premier échange ?
Rassemblez les éléments qui décrivent votre situation et celle de votre éventuel co-emprunteur :
- vos justificatifs de revenus et votre situation professionnelle ;
- vos avis d’imposition et les informations sur vos charges ;
- les justificatifs de votre épargne et de l’apport prévu ;
- les détails de vos crédits en cours et de votre patrimoine ;
- le prix, les caractéristiques du bien et le compromis si vous l’avez déjà signé.
Pour une activité indépendante ou des revenus variables, préparez les documents qui permettent de comprendre leur évolution. Le courtier pourra ainsi présenter une image plus fidèle de votre capacité de remboursement.
Quels profils ont le plus à gagner à consulter un courtier ?
L’intérêt dépend moins d’une profession que de la difficulté à présenter le projet et du temps disponible. Un courtier peut notamment apporter une aide utile dans ces situations :
- Vous êtes indépendant ou vos revenus varient : il peut organiser les justificatifs et orienter votre dossier vers des banques habituées à ce type de profil.
- Vous empruntez à deux avec des situations différentes : il aide à présenter l’ensemble des revenus, charges et apports.
- Vous avez déjà des crédits : il les intègre dans l’étude des mensualités et de la faisabilité.
- Vous préparez un investissement ou un montage particulier : il peut comparer les solutions de financement adaptées au projet.
- Vous manquez de temps : il prend en charge une partie des démarches et des échanges.
À l’inverse, pour un petit emprunt ou un dossier facile à défendre, des honoraires fixes peuvent peser lourd dans le coût total. Il n’existe pas de montant universel en dessous duquel le courtage serait inutile : comparez le prix demandé au service et aux conditions obtenues.
Combien coûte un courtier et quand le payer ?
Les honoraires sont fixés par le courtier. Ils peuvent prendre la forme d’un forfait ou d’un pourcentage du montant emprunté. Un ordre de grandeur cité est de 1 %, sans qu’il s’agisse d’un tarif obligatoire : pour 200 000 € empruntés, cela représente 2 000 €. Un professionnel peut aussi prévoir un montant fixe.
Le courtier peut être rémunéré par la banque en plus des honoraires facturés au client. Cette rémunération et les éventuels accords commerciaux aident à comprendre son mode de fonctionnement et les établissements qu’il sollicite.
Le montant des frais, leur mode de calcul et les conditions dans lesquelles ils deviennent dus doivent figurer clairement dans le mandat. Pour une opération de crédit immobilier, aucun versement ne peut être exigé avant le déblocage effectif des fonds.
Un exemple pour juger le coût du service
Supposons que vous empruntiez 200 000 € et que le courtier facture 2 000 €. Si son offre vous permet d’économiser 3 000 € sur le coût total par rapport à votre meilleure proposition directe, à garanties et durée équivalentes, le gain financier net est de 1 000 € après honoraires. Si l’économie n’atteint que 1 000 €, vous payez 1 000 € de plus en incluant les frais du courtier.
Cet exemple ne prédit pas le résultat d’une négociation : comparez les offres sur les mêmes bases, ajoutez les honoraires et tenez compte de la valeur que vous accordez au temps gagné.
Comment choisir son courtier avant de signer ?
Un bon interlocuteur doit pouvoir expliquer sa prestation et sa rémunération sans réduire son argumentaire à une promesse de taux. Avant de vous engager, examinez les points suivants :
- Son immatriculation : contrôlez son inscription au registre de l’Orias et son numéro à huit chiffres.
- Les banques sollicitées : identifiez celles qu’il envisage de contacter et la place de ses partenaires dans sa recherche.
- Les frais : distinguez les honoraires que vous paierez de la rémunération éventuellement versée par la banque.
- Le mandat : lisez sa durée, son éventuelle exclusivité, les prestations prévues et les conditions de rémunération.
- La comparaison des offres : assurez-vous qu’elle porte sur le coût total, l’assurance, les garanties et la souplesse du prêt, pas uniquement sur le taux.
Le courtier ne peut pas promettre l’offre la moins chère de tout le marché : ses démarches dépendent notamment des banques qu’il contacte et de leurs critères.
Articles qui pourraient vous intéresser :
 Financer un nouvel achat sans prêt relais : 4 alternatives pour sécuriser votre transition immobilière
 Hangar en maison : les 5 étapes clés pour réussir votre transformation en loft
 APL premier mois : pourquoi emménager le 30 limite la carence et le retard de paiement
 9 m², 2,20 m, 20 m³ : la taille minimum d’une chambre et les pièges à éviter