Réforme de la plus-value immobilière 2026 : les annonces ne suffisent pas pour décider de vendre
Un vote au Sénat ne suffit pas à modifier l’impôt dû sur votre vente. Pour comprendre la réforme de la plus-value immobilière en 2026, il faut distinguer les propositions parlementaires des dispositions effectivement entrées en vigueur. La suppression annoncée des abattements ou une application envisagée en 2027 ne doivent donc pas, à elles seules, dicter votre calendrier.
Le bon réflexe consiste à faire chiffrer votre vente selon les règles applicables à la date de l’acte authentique, puis à comparer plusieurs dates de cession. L’exonération de la résidence principale reste un point central, distinct du débat sur la taxation des résidences secondaires et des investissements locatifs.
Réforme annoncée et loi applicable : deux choses différentes
Le terme « réforme » recouvre plusieurs étapes : dépôt d’un amendement, vote dans une chambre, navette parlementaire, adoption définitive et promulgation. Une mesure votée au Sénat n’est pas nécessairement conservée dans la loi finale. Sa date d’application peut également être reportée ou assortie de conditions.
Calcul indicatif de plus-value immobilière
Estimation selon le régime de référence des particuliers. Renseignez les montants en euros.
Résultat indicatif
| Durée de détention en années révolues | |
|---|---|
| Prix d’acquisition majoré | |
| Prix de cession corrigé | |
| Plus-value brute | |
| Abattement pour durée — impôt sur le revenu | |
| Base imposable à 19 % | |
| Impôt sur le revenu estimé à 19 % | |
| Abattement pour durée — prélèvements sociaux | |
| Base imposable à 17,2 % | |
| Prélèvements sociaux estimés à 17,2 % | |
| Total indicatif hors surtaxe |
Les montants d’impôt sont calculés sur les bases arrondies au centime. Le calcul ne tient pas compte de la surtaxe sur les plus-values élevées.
Ce calcul ne traite pas les régimes SCI à l’IS, les non-résidents, le LMNP ni les exonérations particulières. Référence générale : CGI, notamment articles 150 U à 150 VH.
Sans vérification du texte promulgué et de ses dispositions d’entrée en vigueur, il serait imprudent d’affirmer que la refonte évoquée s’applique à toutes les ventes de 2026. Les règles détaillées ci-dessous constituent le régime de référence à faire confirmer par le notaire pour votre opération.
| Point comparé | Régime de référence des particuliers | Projet sénatorial présenté par PAP |
|---|---|---|
| Taxation avant surtaxe | 19 % d’impôt et 17,2 % de prélèvements sociaux | 9 % d’impôt et 6 % de prélèvements sociaux proposés |
| Durée de détention | Abattements progressifs | Remplacement proposé par un coefficient d’érosion monétaire |
| Calendrier | Règles à vérifier à la date de cession | Entrée en vigueur envisagée au 1er janvier 2027 |
Le coefficient d’érosion monétaire vise à tenir compte de l’inflation dans le prix d’acquisition : il ne fonctionne pas comme un abattement lié au nombre d’années de propriété. PAP évoque aussi une taxation totale d’environ 30 % pour certaines reventes dans les deux ans. Ces paramètres décrivent un projet, pas une règle à appliquer automatiquement.
Deux impôts, deux calendriers d’abattement
Dans le régime de référence, la plus-value imposable supporte 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant surtaxe. Ce total ne s’applique pas nécessairement à toute la plus-value brute : chaque composante possède son propre abattement pour durée de détention.
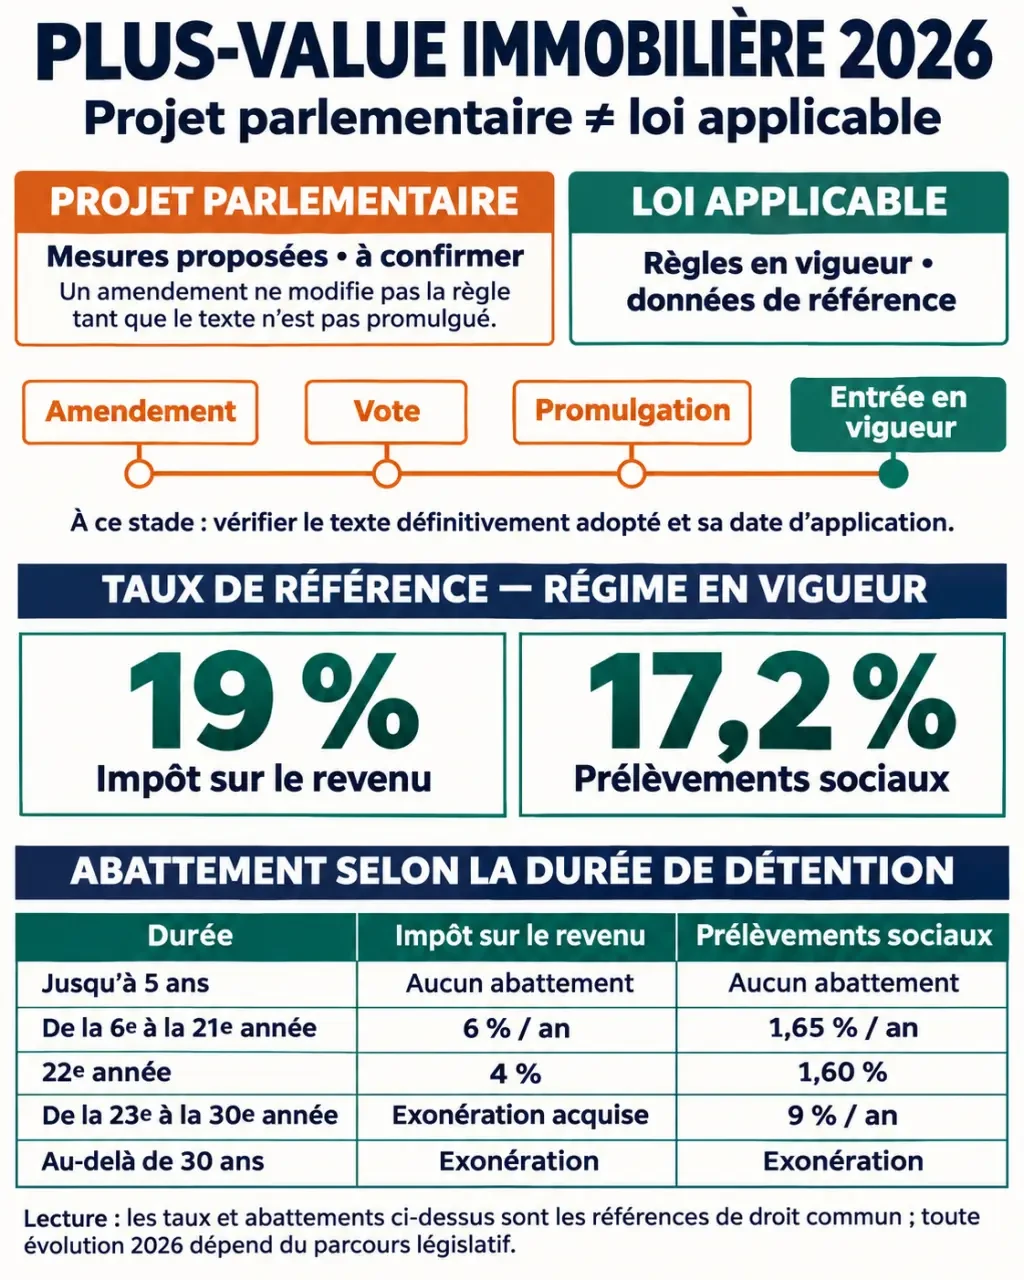
| Années de détention révolues | Abattement annuel pour l’impôt | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération | 9 % |
L’exonération est donc acquise après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux. Le calcul repose sur les années révolues entre l’acquisition et la cession : attendre le bon anniversaire peut modifier le résultat, contrairement à un simple changement d’année civile.
Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value nette imposable à l’impôt sur le revenu dépasse 50 000 €. Des mécanismes de lissage existent près des seuils. Elle ne se calcule pas sur le prix de vente et ne concerne pas les terrains à bâtir. En présence de plusieurs vendeurs, son application nécessite un calcul adapté aux droits de chacun.
Du prix de vente à l’impôt : un calcul concret
La formule de départ est simple : plus-value brute = prix de cession corrigé − prix d’acquisition majoré. La difficulté consiste à identifier les frais admissibles, sans déduire deux fois la même dépense.
Les frais et travaux qui modifient la base taxable
Le prix de cession peut être diminué de certains frais supportés par le vendeur, notamment des frais d’agence ou de diagnostics obligatoires, sous réserve des conditions fiscales. Pour un achat à titre onéreux, les frais d’acquisition peuvent être retenus pour leur montant réel justifié ou selon le forfait de 7,5 %.
Pour un immeuble bâti détenu depuis plus de cinq ans, le forfait travaux de 15 % du prix d’acquisition peut être utilisé sous conditions. L’autre possibilité consiste à retenir les dépenses éligibles réellement facturées par des entreprises. Les travaux réalisés soi-même ne sont pas assimilables à ces factures ; les dépenses déjà déduites fiscalement doivent également être examinées pour éviter un double avantage.
Exemple avec 16 années révolues de détention
Un bien acheté 350 000 € bénéficie, dans cet exemple, de 26 250 € de frais forfaitaires et de 52 500 € de travaux forfaitaires. Son prix d’acquisition majoré atteint 428 750 €. Revendu 600 000 €, avec 8 000 € de frais de cession admissibles, il produit un prix de cession net de 592 000 €, soit 163 250 € de plus-value brute.
Après 16 années révolues, l’abattement atteint 66 % pour l’impôt et 18,15 % pour les prélèvements sociaux. Les bases deviennent respectivement 55 505 € et 133 620,125 €. Il faut ensuite appliquer les taux, les règles d’arrondi et la surtaxe éventuelle : présenter la seule plus-value brute comme le montant taxable serait trompeur.
Résidence principale, location, SCI : identifier le bon régime
La résidence principale habituelle et effective bénéficie en principe d’une exonération. Une adresse déclarée ne suffit pas à établir cette qualité. Après un déménagement, l’exonération peut être maintenue pendant un délai normal de vente, selon les circonstances, notamment si le logement est mis en vente et n’est pas loué. Le délai d’un an souvent évoqué n’est pas une garantie automatique.
- Résidence secondaire et location nue : elles relèvent généralement du régime des plus-values immobilières des particuliers.
- SCI à l’IR : elle relève en principe de ce régime pour ses associés personnes physiques, avec des particularités à vérifier.
- SCI à l’IS : le calcul suit un régime différent, lié notamment à la valeur comptable ; les exonérations à 22 et 30 ans ne s’y transposent pas.
- Location meublée non professionnelle : les amortissements peuvent affecter le calcul par leur réintégration, selon les règles et exceptions applicables.
- Terrain à bâtir : des règles spécifiques, taxes ou abattements particuliers peuvent nécessiter une analyse distincte.
D’autres exonérations existent : petites cessions jusqu’à 15 000 €, situations de certains retraités ou personnes invalides sous conditions, ou première cession d’un logement autre que la résidence principale. Pour cette dernière, il faut notamment vérifier l’absence de propriété de la résidence principale durant les quatre années précédentes et le remploi dans les 24 mois. Un non-résident doit faire examiner ses règles propres.
Vendre en 2026 ou attendre : comparer le net réellement disponible
Raisonnez à l’échelle de l’opération entière, pas seulement de la ligne « impôt ». Un palier d’abattement fonctionne comme une marche : il procure un gain ponctuel, tandis que les charges, les intérêts et l’entretien continuent de courir pendant l’attente. Demandez deux simulations à prix de vente identique, puis testez une baisse de prix : vous verrez quelle marge de sécurité absorbe réellement l’économie fiscale.
Attendre 2027 uniquement sur la foi d’une réforme annoncée expose à une double incertitude, législative et commerciale. Avant de reporter une vente, rassemblez les pièces utiles :
- acte d’acquisition ou déclaration de succession ;
- justificatifs des frais et factures de travaux ;
- mandat d’agence et frais de cession ;
- preuves d’occupation et historique locatif ;
- tableau des amortissements pour un bien meublé concerné.
Le notaire calcule la plus-value, établit la déclaration nécessaire, prélève l’impôt sur le prix et le reverse lors de la vente. Certaines mentions restent à reporter dans votre déclaration annuelle de revenus. Faites valider le calcul avant le compromis : c’est le meilleur moment pour comparer les dates, vérifier une exonération et connaître le capital réellement disponible après la cession.
- Réforme de la plus-value immobilière 2026 : les annonces ne suffisent pas pour décider de vendre - 7 novembre 2026
- Acheter ou faire construire : comparez le coût total, pas seulement le prix affiché - 6 novembre 2026
- Questionnaire médical prêt immobilier : 200 000 € par personne ne suffisent pas toujours à l’éviter - 5 novembre 2026
Articles qui pourraient vous intéresser :
 Vendre son bien avec un PTZ : 5 situations pour éviter le remboursement anticipé
 Achat en viager occupé : décote, droits d’usage et réalité de l’investissement
 Investissement immobilier expatrié : la rentabilité dépend des coûts, de la fiscalité et de la gestion à distance
 Rénovation avant vente : les travaux qui pèsent vraiment sur le prix, les autres non