Investissement immobilier expatrié : la rentabilité dépend des coûts, de la fiscalité et de la gestion à distance
Un investissement immobilier expatrié peut bâtir un patrimoine en euros, préparer un retour en France ou générer des revenus locatifs. La distance augmente toutefois le coût de chaque erreur : un bien mal financé, un logement énergivore ou une fiscalité mal anticipée peut transformer un projet attractif en contrainte durable. La première étape consiste à aligner le bien, le financement et la gestion avec votre pays de résidence, votre horizon et votre capacité à déléguer.
Partir de l’objectif avant de choisir le bien
Être expatrié ne signifie pas automatiquement être non-résident fiscal. La nationalité ne détermine pas non plus, à elle seule, l’imposition. Le traitement de vos revenus dépend de votre résidence fiscale, de votre régime d’affiliation sociale et de la convention fiscale conclue entre la France et votre pays de résidence. Cette distinction doit être clarifiée avant de formuler une offre d’achat.
Calculateur de rentabilité nette
Investissement
Financement
Exploitation (Annuel)
Scénario défavorable
Note : La fiscalité doit être renseignée selon votre situation personnelle et la convention fiscale entre votre pays de résidence et la France. Ce calculateur ne remplace pas une étude fiscale professionnelle.
Le projet peut répondre à plusieurs objectifs : diversifier un patrimoine détenu à l’étranger, percevoir des loyers en euros, disposer d’un futur pied-à-terre, préparer un retour en France ou transmettre un actif. Un investisseur qui prévoit d’occuper le logement dans quelques années ne choisira pas le même secteur ni le même type de bien qu’une personne qui recherche uniquement des revenus réguliers.
Évaluer le marché comme un propriétaire absent
Depuis l’étranger, le prix d’acquisition ne suffit pas. Vérifiez la demande locative du quartier, le profil des locataires, le niveau de loyer réellement praticable, le délai de relocation et l’état de la copropriété. Un studio bien situé dans une ville étudiante peut correspondre à une stratégie de location meublée. Un appartement familial installé dans une zone d’emploi stable peut mieux convenir à une location nue et à un futur usage personnel.
La performance énergétique mérite aussi une vérification attentive. Un DPE faible peut entraîner des travaux, limiter la mise en location et réduire la liquidité du bien au moment de la revente. Demandez les diagnostics, les procès-verbaux d’assemblée générale, le montant des charges, les travaux votés et les appels de fonds prévus. À distance, ces documents sont souvent plus instructifs qu’une visite virtuelle bien présentée.
Comparer les stratégies locatives selon la gestion acceptable
Le bon format locatif est celui dont les contraintes restent compatibles avec votre vie dans un autre pays. Le rendement affiché doit être rapproché du temps de pilotage, de la réglementation applicable et des frais de gestion. Une stratégie plus rentable sur le papier peut devenir moins intéressante si elle impose des interventions fréquentes ou une rotation élevée des occupants.
| Stratégie | Atout principal | Point de vigilance |
|---|---|---|
| Location nue | Gestion généralement plus stable avec des baux longs | Revenus fonciers, travaux et vacance à intégrer |
| Location meublée | Loyers potentiellement plus élevés et régime BIC | Mobilier, rotation locative et gestion plus active |
| Location saisonnière | Flexibilité d’usage et potentiel de recettes | Réglementation municipale, saisonnalité et exploitation exigeante |
| Démembrement | Absence de gestion locative pendant l’usufruit | Pas de loyers immédiats et horizon long |
Location nue, meublée ou démembrement : arbitrer sans promesse
La location nue relève des revenus fonciers. Le micro-foncier peut appliquer un abattement de 30 % lorsque les conditions sont réunies. Le régime réel permet de déduire certaines charges et peut faire apparaître un déficit foncier. La location meublée relève des bénéfices industriels et commerciaux. En LMNP, le micro-BIC prévoit un abattement de 50 % dans le cadre applicable ; le régime réel permet notamment de déduire les charges et de pratiquer l’amortissement selon les règles fiscales.
Le démembrement répond à une logique différente. L’investisseur achète la nue-propriété, tandis que l’usufruit est confié pour une durée définie à un bailleur ou à un mandataire. Il ne perçoit pas de loyers pendant cette période, mais n’assume pas non plus la gestion courante. Cette solution correspond davantage à un objectif de capitalisation ou d’usage futur qu’à la recherche d’un cash-flow immédiat.
Un investissement locatif repose sur plusieurs paramètres liés entre eux. Le type de bail influence le loyer, le loyer conditionne le financement et le financement détermine la trésorerie disponible pour les imprévus. Changer une seule hypothèse, par exemple passer en location saisonnière, sous-estimer la vacance ou accepter des travaux mal chiffrés, peut déséquilibrer le projet. Testez donc un scénario moins favorable avec un loyer inférieur, une période sans locataire et une dépense imprévue avant de vous engager.
Calculer la rentabilité nette et sécuriser la fiscalité
Le rendement brut, obtenu en rapportant les loyers annuels au prix d’achat, reste un indicateur de départ. Pour évaluer un investissement immobilier expatrié, calculez une rentabilité nette intégrant toutes les sorties d’argent :
Revenus immobiliers des non-résidents : règles fiscales officielles, Découvrez l’imposition des revenus immobiliers des non-résidents, notamment les prélèvements sociaux de 18,6 % dès 2025 et la location meublée.
- prix d’achat, frais d’acquisition et éventuels frais de courtage ;
- travaux, ameublement et remise aux normes ;
- taxe foncière, charges de copropriété non récupérables et assurance ;
- honoraires de gestion locative, comptabilité et frais bancaires ;
- vacance locative, impayés et budget d’entretien ;
- mensualités, assurance emprunteur et coût total du crédit ;
- fiscalité française et imposition éventuelle dans le pays de résidence.
Les revenus d’un bien situé en France sont imposables en France. La convention fiscale internationale applicable détermine ensuite la manière dont ils sont pris en compte dans le pays de résidence et vise à éviter une double imposition intégrale. Elle peut prévoir une exonération avec progressivité, un crédit d’impôt ou une autre méthode. Une analyse personnalisée reste nécessaire, notamment pour les prélèvements sociaux, qui peuvent varier selon l’affiliation à un régime de sécurité sociale d’un État de l’Union européenne ou de l’EEE. Pour certains contribuables affiliés dans cette zone, le prélèvement de solidarité mentionné est de 7,5 %, contre 17,2 % dans d’autres situations.
Prévoir aussi la revente et le risque de change
La fiscalité ne s’arrête pas aux loyers. La revente peut générer une plus-value immobilière soumise à ses propres règles, tandis que l’IFI peut concerner certains patrimoines immobiliers. Si votre salaire, votre apport ou vos dépenses courantes sont libellés dans une autre devise, intégrez un risque de change. Une variation défavorable peut augmenter l’effort d’épargne nécessaire pour rembourser un prêt en euros.
Obtenir un financement et acheter sans revenir en France
Un non-résident peut solliciter un crédit immobilier en France, mais les banques examinent avec attention la stabilité professionnelle, la provenance des revenus, le pays de résidence, l’apport et l’endettement. Les revenus en devises peuvent être retenus avec une décote de 20 à 30 %. Un apport plus conséquent est fréquemment demandé pour couvrir au minimum les frais d’acquisition et rassurer l’établissement prêteur. Les indications recueillies dans le secteur évoquent souvent 20 à 30 % d’apport pour un expatrié, contre 10 à 20 % pour un résident, selon le dossier et la banque.
Constituer un dossier bancaire lisible
Préparez vos justificatifs d’identité et de domicile, vos contrats de travail ou documents d’activité, vos relevés bancaires, vos justificatifs d’épargne, vos avis d’imposition et les preuves de revenus locaux. Si nécessaire, faites traduire les pièces. Le taux d’endettement de 33 % reste une référence fréquemment mentionnée dans l’étude de la capacité d’emprunt, mais l’analyse dépend aussi de la stabilité des revenus, du patrimoine et des charges.
Un courtier habitué aux dossiers de non-résidents peut aider à présenter les éléments attendus et à comparer les garanties : hypothèque, inscription en privilège de prêteur de deniers lorsqu’elle est applicable ou sûreté alternative. Prévoyez un calendrier suffisamment large, car un dossier non-résident peut demander plusieurs semaines supplémentaires par rapport à un dossier résident.
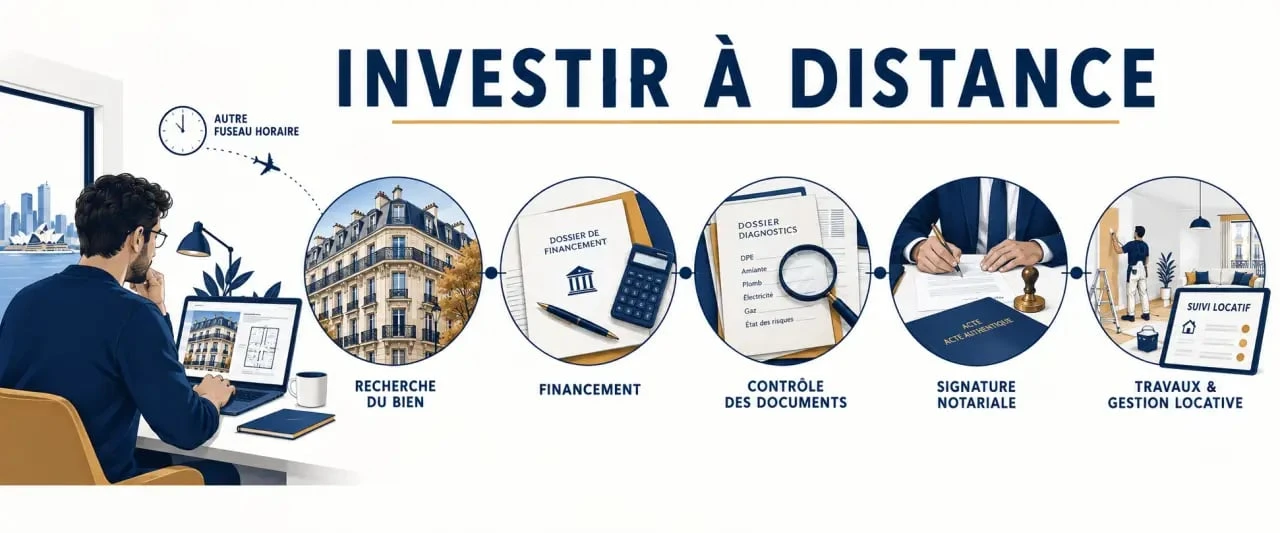
L’achat à distance est possible grâce aux échanges numériques avec le notaire, à la signature électronique lorsque l’acte le permet et à la procuration notariale. Cette organisation ne dispense pas de contrôles. Faites encadrer les visites par un interlocuteur indépendant, demandez un compte rendu détaillé et obtenez des photos datées, des devis comparables pour les travaux ainsi qu’une estimation locative argumentée.
Déléguer sans perdre la maîtrise du projet
La gestion locative déléguée réduit la charge opérationnelle : recherche du locataire, état des lieux, encaissement, relances et coordination des interventions. Elle a un coût, qui doit entrer dans le calcul de rentabilité dès le départ. Pour les travaux, privilégiez une mission définie avec un budget, un calendrier, les modalités de validation des devis et des comptes rendus réguliers.
Un accompagnement spécialisé peut réunir un chasseur immobilier, un courtier, un notaire, un gestionnaire et un expert-comptable. Avant de vous engager, demandez qui est rémunéré, par qui, quelles missions sont incluses et à quel moment vous validez chaque décision. Un interlocuteur fiable ne promet ni rendement garanti ni fiscalité nulle. Il présente les hypothèses, les risques et les limites de son intervention.
La distance impose aussi de conserver un accès clair aux informations. Demandez un espace de suivi ou, à défaut, un calendrier partagé, les justificatifs des dépenses et un interlocuteur identifié pour chaque étape. Vous pouvez déléguer l’exécution sans abandonner les décisions qui touchent au budget, au financement, aux travaux ou à la stratégie locative.
- Définissez votre objectif, votre budget global et votre horizon de détention.
- Vérifiez votre résidence fiscale et la convention fiscale applicable.
- Comparez plusieurs scénarios de location avec une hypothèse de vacance.
- Obtenez un accord de principe de financement avant de cibler un bien.
- Contrôlez les documents techniques, juridiques et locatifs avant la signature.
- Organisez la gestion, la comptabilité et le suivi des travaux avant la remise des clés.

- Investissement immobilier expatrié : la rentabilité dépend des coûts, de la fiscalité et de la gestion à distance - 17 septembre 2026
- Après 60 ans, le crédit immobilier reste possible, mais l’assurance peut bloquer le prêt - 16 septembre 2026
- Attestation d’assurance habitation : 3 méthodes pour l’obtenir en quelques minutes - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter en VEFA : 3 garanties indispensables et 4 leviers fiscaux pour sécuriser votre investissement
 Bien mobilier ou immobilier : 3 critères pour sécuriser vos transactions et votre fiscalité
 ILAT, ILC ou ICC : l’indice à choisir pour éviter une mauvaise indexation
 Délai de construction d’une maison : 8 à 18 mois, et les étapes qui font varier le calendrier