Après 60 ans, le crédit immobilier reste possible, mais l’assurance peut bloquer le prêt
Un crédit immobilier senior reste possible après 60, 70 ans et même à un âge plus avancé. Il n’existe pas de limite d’âge légale absolue pour emprunter. En pratique, la décision dépend surtout de l’âge de fin de prêt, des revenus disponibles, de l’état de santé, de l’assurance emprunteur et des garanties proposées à la banque. Le principal obstacle n’est donc pas toujours le montant demandé, mais le coût total du financement.
L’âge ne ferme pas le crédit, mais réduit les marges de manœuvre
Les banques étudient chaque dossier de crédit immobilier senior au cas par cas. Elles examinent la capacité de remboursement, le reste à vivre, la régularité des revenus et la valeur du patrimoine. Les pensions de retraite sont généralement considérées comme des revenus stables. Elles peuvent donc être un atout par rapport à des revenus professionnels variables.
Simuler le coût d’un crédit immobilier senior
Estimation indicative du financement, de l’assurance et du taux annualisé à partir des données saisies.
Vos paramètres
Résultats indicatifs
—Après 60 ans, un emprunt reste envisageable sur une durée adaptée au projet. Après 70 ans, l’accès au financement devient plus sélectif, notamment parce que les assureurs peuvent fixer un âge maximal de couverture. À 80 ans, le projet n’est pas interdit en théorie, mais il suppose souvent un apport conséquent, un bien à donner en garantie ou une solution d’assurance spécifique.
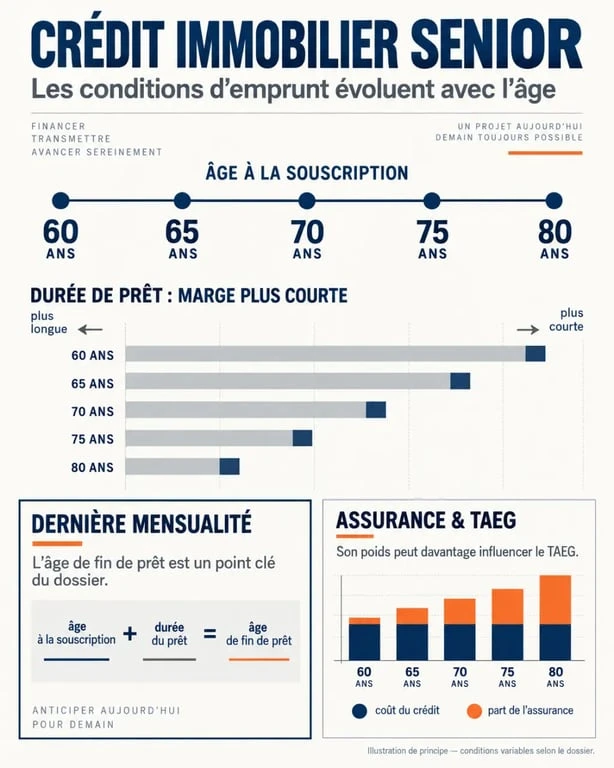
L’âge de fin de prêt compte davantage que l’âge de souscription
Lors de la signature, la banque ne s’arrête pas à l’âge de l’emprunteur. Elle regarde aussi l’âge atteint lors de la dernière mensualité. Cet âge de fin de prêt détermine la durée accordée et les garanties exigées. Dans un exemple cité par PAP, l’assureur peut demander que le crédit soit remboursé avant 75 ans. Certaines délégations d’assurance permettent toutefois de repousser cette limite jusqu’à 90 ans.
La durée doit donc rester cohérente avec le projet et la capacité de remboursement. Allonger le prêt réduit les mensualités, mais augmente les intérêts et peut rendre l’assurance plus difficile à obtenir. À l’inverse, raccourcir fortement la durée peut faire grimper la mensualité au-delà de la capacité d’endettement du ménage. Les seniors souscrivent d’ailleurs souvent des crédits plus courts : PAP évoque une durée moyenne de 15 ans, contre des financements pouvant atteindre 20 ans dans certains cas.
Les conditions financières qui rendent un dossier crédible
Un senior qui prépare son dossier avec des éléments précis facilite l’analyse de la banque. Celle-ci veut vérifier que le remboursement restera supportable dans le temps, y compris lors du passage à la retraite ou en cas de baisse prévisible des revenus.
- Les pensions, retraites complémentaires et revenus fonciers doivent être justifiés et pérennes.
- L’épargne disponible et l’apport personnel réduisent le besoin de financement.
- Le patrimoine immobilier peut rassurer lorsqu’il peut être mobilisé comme garantie.
- Les crédits à la consommation et les charges récurrentes doivent entrer dans le calcul de la capacité d’endettement.
- Un projet cohérent, qu’il concerne une résidence principale, un achat de proximité ou un investissement, facilite l’analyse du risque.
Un apport et un patrimoine ne remplacent pas toujours l’assurance
Disposer d’un capital important ne dispense pas automatiquement de l’assurance emprunteur. La banque demande généralement une couverture décès et invalidité pour sécuriser le remboursement si un événement grave survient. En revanche, un apport élevé ou un patrimoine solide peut aider à négocier une durée plus courte, une autre garantie ou un montant emprunté mieux adapté.
Le patrimoine peut aussi élargir l’analyse au-delà des revenus mensuels. Une réserve d’épargne, un bien déjà détenu ou un contrat d’assurance vie constituent des éléments favorables, à condition que leur mobilisation soit réellement acceptable pour l’emprunteur. La banque cherchera notamment à savoir si ces actifs peuvent servir de garantie sans fragiliser l’équilibre financier du foyer.
L’assurance emprunteur est souvent le vrai frein du crédit immobilier senior
Avec l’âge, le risque de santé perçu par l’assureur augmente généralement, tout comme la prime d’assurance. PAP cite, dans une banque nationale, un coût de 0,26 % pour l’assurance d’un trentenaire, contre 0,53 % pour celle d’un sexagénaire. Ces taux ne sont pas universels, mais ils montrent comment l’assurance peut transformer un prêt accessible en financement trop coûteux.
Les taux d’usure officiels applicables au 1er trimestre 2026, Consultez le tableau officiel de la Banque de France présentant les taux d’intérêt maximums légaux applicables aux crédits au 1er trimestre 2026.
Comprendre le TAEG avant de signer
Le TAEG, ou taux annuel effectif global, additionne le taux du crédit, le coût de l’assurance obligatoire ou exigée, les frais de dossier, les garanties et certains frais annexes. Il donne une vision plus fidèle du coût réel que le seul taux nominal. Lorsque l’assurance est élevée, le TAEG peut dépasser le taux d’usure applicable. L’offre ne peut alors pas être accordée, même si les mensualités semblent compatibles avec les revenus.
| Élément analysé | Effet sur le projet senior | Levier à examiner |
|---|---|---|
| Durée du prêt | Elle détermine l’âge de fin de remboursement et le montant des intérêts. | Adapter la durée au budget et aux limites de couverture. |
| Assurance emprunteur | Elle peut alourdir fortement le TAEG. | Comparer les contrats et la délégation d’assurance. |
| Quotité assurée | Elle répartit la couverture entre les co-emprunteurs. | Vérifier une répartition compatible avec les exigences de la banque. |
| Garantie patrimoniale | Elle renforce la sécurité demandée par le prêteur. | Étudier un nantissement ou une garantie sur un autre bien. |
Dans un couple, la quotité d’assurance mérite une attention particulière. Une quotité de 50 % sur chaque emprunteur est souvent demandée. Cette répartition doit couvrir le risque réel sans augmenter inutilement la prime. Elle se réfléchit en fonction des revenus de chacun, du capital restant dû et du niveau de protection souhaité pour le conjoint survivant.
Réduire le coût sans fragiliser la protection du foyer
La première démarche consiste à comparer l’assurance proposée avec le prêt. La délégation d’assurance permet de choisir un contrat externe présentant un niveau de garanties équivalent à celui exigé par la banque. Pour un emprunteur senior, la comparaison peut modifier le montant de la prime, les exclusions, l’âge limite de couverture et le maintien de certaines garanties.
La négociation repose sur plusieurs paramètres liés entre eux. Une durée un peu plus courte réduit le capital restant dû, ce qui peut limiter le besoin de couverture. Une assurance mieux adaptée baisse ensuite le TAEG. Ce TAEG plus bas peut rendre le prêt finançable. Il est donc préférable de faire évoluer ensemble le montant, la durée, l’apport et l’assurance plutôt que de chercher une solution unique. Cette méthode permet de tester les ajustements possibles avant d’abandonner le projet.
Les garanties alternatives à discuter avec la banque
Lorsque l’assurance est chère ou limitée par l’âge, certaines garanties peuvent renforcer le dossier. Le nantissement d’un contrat d’assurance vie permet, par exemple, de donner à la banque un droit sur une épargne affectée en garantie. Une garantie sur un autre bien immobilier peut aussi être étudiée. Ces montages ne conviennent pas à tous les patrimoines et ne remplacent pas systématiquement l’assurance, mais ils peuvent élargir les options de financement.
Emprunter sans assurance reste exceptionnel, car la banque doit accepter de supporter un risque plus important ou disposer de garanties très solides. Il faut comparer le coût du montage, la disponibilité des actifs nantis et ses conséquences patrimoniales avant de retenir cette solution.
Préparer la demande selon son âge et sa situation personnelle
Une simulation de prêt immobilier permet de tester plusieurs combinaisons : montant emprunté, apport, durée, mensualité et coût de l’assurance. Pour être utile, elle doit intégrer la situation qui prévaudra pendant le crédit, et pas seulement les revenus actuels. Un futur retraité doit donc raisonner avec ses pensions estimées, ses charges durables et une marge de sécurité.
- Calculer le budget avec les revenus de retraite réellement attendus.
- Déterminer un apport qui ne vide pas totalement l’épargne de précaution.
- Tester plusieurs durées en regardant le TAEG et l’âge de fin de prêt.
- Comparer les garanties d’assurance, pas uniquement le montant de la cotisation.
- Préparer les justificatifs de pension, d’épargne, de patrimoine et de crédits en cours.
La situation juridique doit aussi être anticipée. En cas de tutelle ou de curatelle, un emprunt ne se traite pas comme une demande ordinaire. Les règles de représentation et les autorisations nécessaires peuvent bloquer le projet ou prolonger sensiblement son traitement. Il vaut mieux sécuriser cet aspect avant toute promesse d’achat.
Un crédit immobilier senior repose finalement sur un équilibre entre la protection du foyer, la conservation d’une épargne disponible et la maîtrise du TAEG. Un dossier bien préparé ne garantit pas l’accord de la banque, mais il permet de comparer des offres adaptées et d’éviter de conclure trop vite que l’âge interdit d’emprunter.

- Investissement immobilier expatrié : la rentabilité dépend des coûts, de la fiscalité et de la gestion à distance - 17 septembre 2026
- Après 60 ans, le crédit immobilier reste possible, mais l’assurance peut bloquer le prêt - 16 septembre 2026
- Attestation d’assurance habitation : 3 méthodes pour l’obtenir en quelques minutes - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Expert-comptable pour SCI : 45 € par mois pour sécuriser votre fiscalité et protéger votre patrimoine
 Défiscalisation en SCPI : réduire ses impôts de 12% à 30% tout en maîtrisant les risques
 Combien rapporte réellement une assurance vie : rendements, frais et fiscalité
 Rentabilité financière : comment calculer et interpréter le rendement de vos capitaux propres