Appel de fonds du notaire : qui paie, quand et comment ?
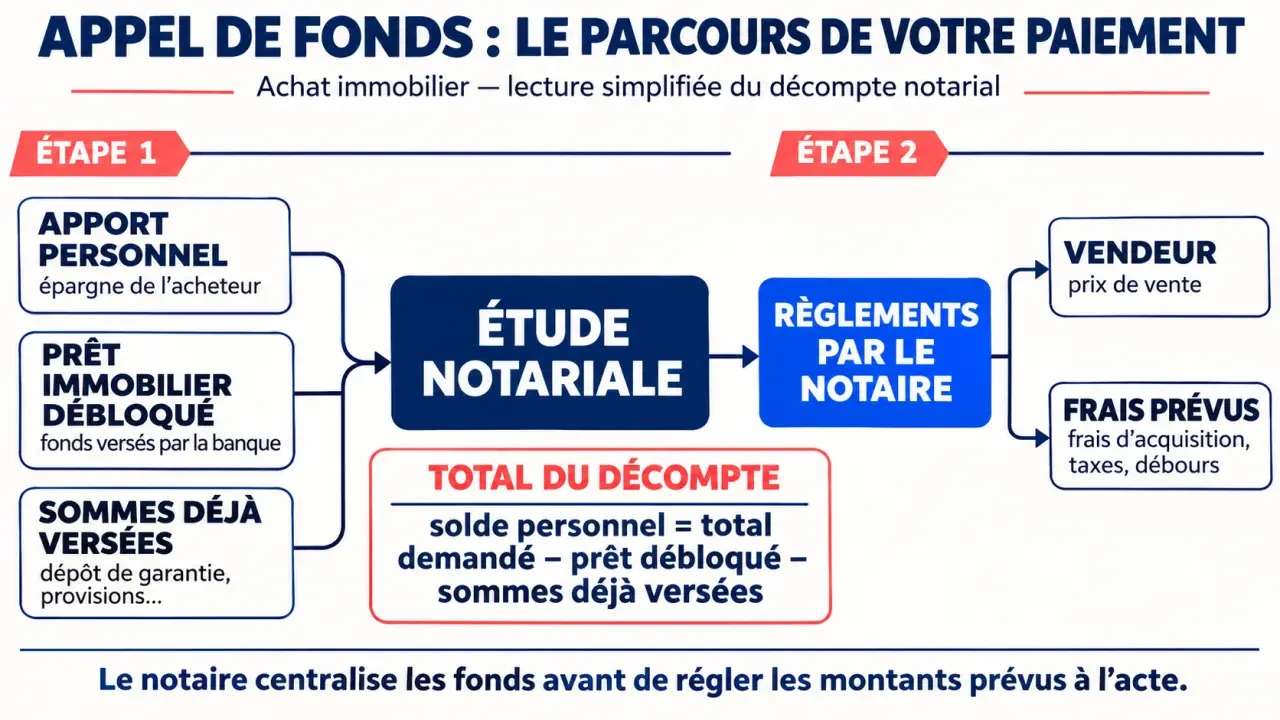
L’appel de fonds du notaire est la demande, adressée à l’acheteur par l’étude notariale, de réunir l’argent nécessaire à un achat immobilier avant sa signature. L’acheteur verse son apport à l’étude ; lorsqu’un prêt finance l’opération, la banque débloque sa part, généralement directement auprès du notaire. Celui-ci utilise ensuite les sommes pour régler la vente et les frais prévus.
Prévoyez plusieurs jours ouvrés pour les transferts. Le bon réflexe est de distinguer le coût total de l’achat du solde que vous devez virer personnellement : ce dernier tient compte du prêt et des sommes déjà versées.
À quoi sert l’appel de fonds du notaire ?
Avant l’acte authentique, le notaire établit le montant nécessaire à l’opération. Il transmet à l’acheteur les instructions pour son apport et adresse à la banque les éléments nécessaires au déblocage du prêt. Les fonds sont centralisés sur le compte de l’étude affecté à l’opération.
Calculer le solde à virer au notaire
Renseignez les montants du décompte pour estimer la somme restant à financer personnellement.
Détail du calcul
À savoir : cette estimation pédagogique ne remplace pas le décompte définitif établi par le notaire. Certains frais bancaires peuvent être prélevés séparément. Le montant du prêt à saisir doit correspondre à celui réellement débloqué.
Quatre étapes ne doivent pas être confondues :
- L’appel de fonds : le notaire indique les sommes à réunir.
- Le déblocage du prêt : la banque met l’argent emprunté à disposition une fois ses conditions remplies.
- La réception par le notaire : le prêt et l’apport arrivent sur le compte de l’étude.
- Le paiement du vendeur : après la signature de l’acte dans une vente classique, le notaire procède aux règlements prévus.
La banque contribue donc au paiement si vous empruntez, mais c’est vous qui financez l’achat et remboursez le prêt. Si vous achetez comptant, vous fournissez vous-même la totalité des sommes dues, déduction faite de ce qui a déjà été réglé.
Quand faut-il verser les fonds avant la signature ?
Le notaire envoie généralement sa demande dans les jours ou les semaines qui précèdent le rendez-vous. N’attendez pas de la recevoir pour préparer l’apport : prévoyez le transfert environ 7 à 10 jours avant l’acte, ce qui laisse du temps pour traiter un plafond bancaire ou un document manquant.
Un virement national peut demander 48 à 72 heures ouvrées. Un transfert international ou portant sur une somme importante peut prendre jusqu’à 5 jours ouvrés. Ce sont des repères, pas des garanties : les contrôles bancaires, les week-ends et les jours fériés peuvent modifier le calendrier.
Le prêt doit aussi être prêt à être débloqué. Après réception de l’offre, vous disposez de 10 jours de réflexion et ne pouvez l’accepter qu’à partir du 11e jour. La banque doit ensuite avoir reçu les pièces exigées et les conditions de son offre doivent être remplies.
Une chronologie simple pour anticiper
- Dès la fixation du rendez-vous : communiquez la date à votre banque et repérez les fonds à transférer depuis vos comptes d’épargne.
- En amont de l’acte : réunissez l’offre acceptée et les autres documents demandés pour le déblocage du prêt.
- À réception du décompte : comparez le total, le prêt attendu et les sommes déjà versées pour déterminer votre solde.
- Plusieurs jours ouvrés avant l’acte : effectuez le virement de votre apport après confirmation des coordonnées bancaires.
- Avant le rendez-vous : assurez-vous que les fonds sont bien arrivés, et non simplement que les ordres de virement ont été saisis.
Quel montant prévoir pour l’appel de fonds ?
Le décompte comprend le prix restant à payer et les frais liés à l’acquisition. Ces derniers regroupent notamment des taxes, la rémunération du notaire et des débours, c’est-à-dire des dépenses engagées pour le dossier. Des frais de garantie du prêt ou d’autres provisions peuvent aussi figurer dans le calcul.
Bien choisir son notaire pour une transaction immobilière, Découvrez les critères essentiels pour choisir votre notaire et comprendre son rôle lors d’un achat ou d’une vente immobilière.
Ne confondez pas les frais d’acquisition avec la seule rémunération du notaire. Ne supposez pas non plus que tous les frais bancaires figurent sur son décompte : certains peuvent être prélevés directement par la banque.
Pour calculer votre virement personnel, partez du total demandé, puis retirez le prêt effectivement débloqué pour l’achat et les sommes déjà reçues par l’étude. Un dépôt versé lors de l’avant-contrat vient ainsi en déduction s’il est détenu pour cette vente.
Exemple : un achat financé en partie par un prêt
Pour un bien à 250 000 €, supposons 18 750 € de frais d’acquisition et 2 500 € de frais de garantie.
| Poste | Montant |
|---|---|
| Prix du bien | 250 000 € |
| Frais d’acquisition | 18 750 € |
| Garantie du prêt | 2 500 € |
| Total à financer | 271 250 € |
| Prêt versé pour l’opération | 200 000 € |
| Part personnelle avant déduction d’un éventuel dépôt | 71 250 € |
Si l’étude détient déjà 10 000 € versés lors de l’avant-contrat, le solde personnel restant serait de 61 250 €. Si la banque débloque moins que les 200 000 € prévus pour cette opération, le complément à apporter augmente d’autant. Sans emprunt, il n’y aurait pas de frais de garantie du prêt : l’acheteur de cet exemple devrait réunir 268 750 € (prix et frais d’acquisition), hors dépôt préalable.
À plusieurs, le total à payer reste celui du décompte, mais chacun doit organiser sa contribution. Si l’argent provient de plusieurs comptes, additionnez les virements prévus et transmettez les justificatifs d’origine des fonds nécessaires à l’étude. Cela évite de découvrir trop tard qu’un compte d’épargne ne permet pas un transfert immédiat.
Comment payer le notaire sans retard ni fraude ?
Le virement bancaire est le moyen à préparer pour l’apport. Utilisez les références indiquées par l’étude afin que votre paiement soit rapproché du bon dossier. Gardez la confirmation de l’ordre et tenez compte du temps nécessaire pour transférer d’abord l’argent d’un compte d’épargne vers votre compte courant.
Pour le prêt, la banque verse généralement les fonds directement au notaire. Son déblocage ne remplace pas votre propre virement si une partie du prix ou des frais reste à votre charge.
La vérification du RIB en trois gestes
- Avant d’enregistrer le bénéficiaire, confirmez les coordonnées avec l’étude par un canal indépendant : appelez un numéro que vous possédez déjà ou que vous avez obtenu séparément.
- En cas de courriel annonçant un changement de RIB, ne rappelez pas le numéro indiqué dans ce message et n’utilisez pas ses coordonnées sans confirmation.
- Contrôlez le montant, le bénéficiaire et la référence du dossier avant de valider le virement.
Un message frauduleux peut reprendre le nom du notaire et les détails de votre achat. Si vous avez déjà envoyé l’argent vers un compte suspect, contactez immédiatement votre banque pour tenter de faire rappeler le virement, puis prévenez l’étude.
Ancien, VEFA ou construction : qu’est-ce qui change ?
| Projet | Rythme des paiements | Point à anticiper |
|---|---|---|
| Logement ancien, avec ou sans prêt | Le solde du prix et les frais sont généralement réunis pour la signature. | L’apport et le prêt doivent arriver à temps ; le vendeur est payé après l’acte. |
| VEFA ou VEFR | Le prix peut être appelé progressivement, au fil de l’avancement et des justificatifs prévus. | Conservez de la marge pour chaque échéance et organisez les déblocages du prêt. |
| Construction avec CCMI | Les paiements suivent les étapes de construction et les dispositions du contrat. | Préparez les justificatifs nécessaires à chaque versement. |
En vente en l’état futur d’achèvement ou en vente d’immeuble à rénover, la signature n’épuise donc pas nécessairement les sommes dues. Le promoteur peut ensuite appeler les fractions du prix prévues au contrat. Pour une maison construite sous contrat de construction de maison individuelle, les demandes suivent également la progression du chantier.
Lorsque la banque débloque le prêt par fractions, des intérêts intercalaires peuvent s’appliquer sur les sommes déjà versées avant le remboursement complet prévu au contrat. Le coût dépend notamment des montants débloqués et de la durée entre les versements. Intégrez-le à votre budget en plus des échéances du prix.
Que faire si les fonds n’arrivent pas à temps ?
- Avant l’ordre de virement : si le plafond est trop bas ou si l’argent est encore placé, contactez votre banque pour organiser le transfert et signalez le risque de retard à l’étude.
- Après l’ordre : conservez sa référence et faites rechercher le paiement par la banque. Un ordre enregistré ne prouve pas que le notaire a reçu les fonds.
- Si le prêt est bloqué : identifiez avec la banque la pièce ou la condition manquante et informez le notaire du délai annoncé.
- Si le décompte paraît erroné : faites corriger le poste en cause avant de virer le solde, plutôt que de modifier vous-même le montant sans explication.
- À la veille de l’acte : prévenez rapidement l’étude et la banque. Si les fonds indispensables ne sont pas disponibles, la signature peut devoir être reportée.
Questions fréquentes sur l’appel de fonds
Le notaire peut-il avancer l’argent manquant ?
Ne comptez pas sur une avance de l’étude : le notaire n’est pas un prêteur et ne finance pas l’acquisition. Le solde doit se trouver sur son compte avant l’acte, faute de quoi la signature peut être reportée.
Peut-on payer en espèces ?
Pour un achat immobilier, préparez un virement plutôt qu’un règlement en espèces. Les paiements en espèces sont encadrés et ne constituent pas une solution adaptée pour réunir le prix et les frais d’une vente.
Que devient l’argent si la vente ne se signe pas ?
Les sommes reçues par le notaire ne sont pas automatiquement versées au vendeur si l’acte n’a pas lieu. Leur restitution ou leur affectation dépend notamment des conditions de l’avant-contrat, du motif de l’échec et des éventuelles sommes dues. Un prêt déjà débloqué doit aussi être traité avec la banque.
Le montant versé avant l’acte est-il forcément définitif ?
Non. Le décompte peut comprendre des provisions pour des frais dont le montant exact sera connu après la signature. Une régularisation peut alors conduire à restituer un trop-perçu ou à réclamer un complément.
- Appel de fonds du notaire : qui paie, quand et comment ? - 21 novembre 2026
- Côté Maison Isolation à Cagny : prestations, avis et devis - 20 novembre 2026
- Coach financier pour particulier : prix, méthode et critères de choix - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Défiscalisation en SCPI : réduire ses impôts de 12% à 30% tout en maîtrisant les risques
 Acheter en VEFA : 3 garanties indispensables et 4 leviers fiscaux pour sécuriser votre investissement
 Bien mobilier ou immobilier : 3 critères pour sécuriser vos transactions et votre fiscalité
 Délai de construction d’une maison : 8 à 18 mois, et les étapes qui font varier le calendrier