Assurance habitation CIC : vérifiez garanties, franchises et exclusions avant le devis
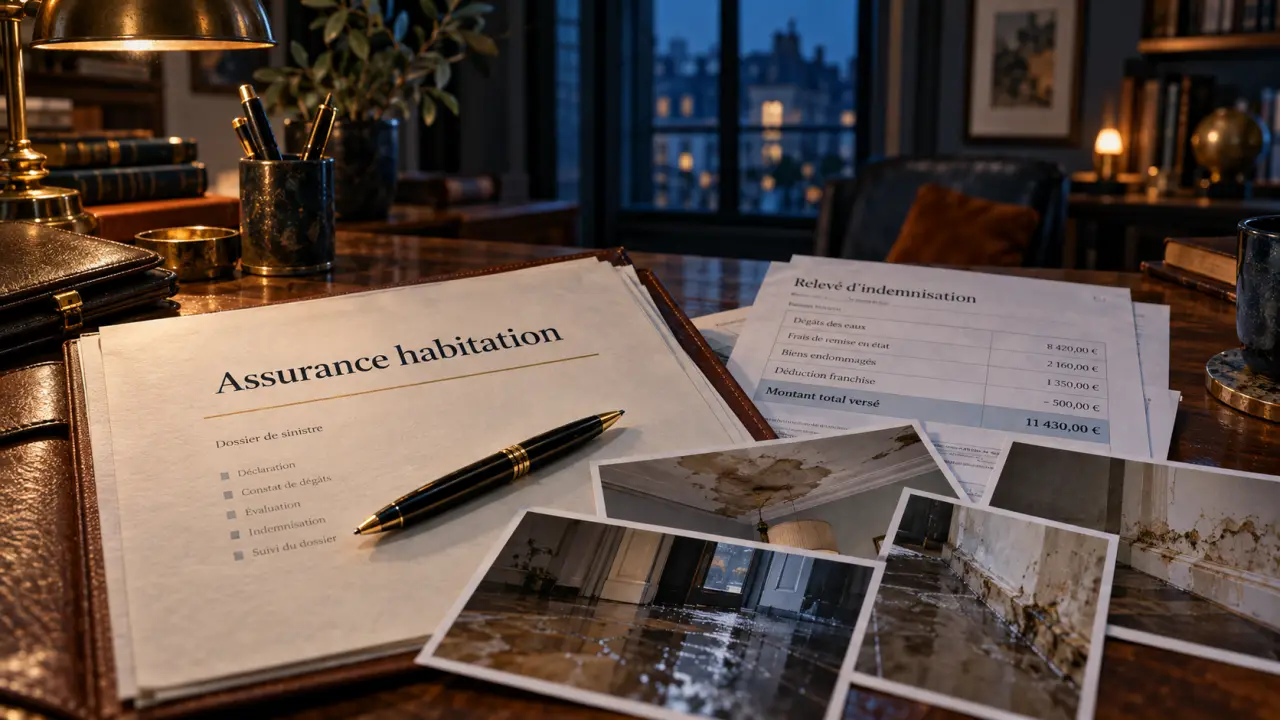
Une assurance habitation protège votre logement, vos biens et votre responsabilité envers les tiers. Pour déterminer si l’assurance habitation CIC correspond à votre situation, examinez les garanties proposées, les plafonds d’indemnisation, la franchise et les options adaptées à votre profil, que vous soyez locataire, propriétaire occupant ou bailleur.
À qui s’adresse l’assurance habitation CIC ?
L’assurance multirisque habitation, ou MRH, regroupe plusieurs protections dans un même contrat : les dommages au logement, les dommages aux biens mobiliers et la responsabilité civile. Elle peut couvrir une résidence principale, mais les besoins varient selon le statut d’occupation et le type de bien assuré.
Locataire : une assurance indispensable
Le locataire doit être assuré au minimum contre les risques locatifs, notamment l’incendie, l’explosion et le dégât des eaux susceptibles d’endommager le logement loué. Le bailleur peut demander une attestation d’assurance à l’entrée dans les lieux, puis au cours du bail. Sans couverture, le locataire reste personnellement exposé au coût des réparations. Il peut aussi rencontrer des difficultés si le bail prévoit des conséquences en cas de défaut d’assurance.
Cette protection minimale ne couvre pas nécessairement les biens personnels du locataire ni tous les dommages causés à des tiers. Une MRH permet donc d’élargir la couverture au contenu du logement et à la responsabilité civile vie privée, selon les garanties souscrites.
Propriétaire occupant, bailleur ou copropriétaire
Pour un propriétaire occupant, l’assurance habitation n’est pas systématiquement imposée de la même manière que pour un locataire. Elle reste toutefois utile : un incendie, une fuite ou un cambriolage peut entraîner une perte financière considérable. Le propriétaire non occupant a également intérêt à protéger son bien mis en location.
En copropriété, une assurance responsabilité civile est généralement requise pour le copropriétaire. Vérifiez les règles applicables à votre immeuble, les garanties déjà prévues par le syndic et les éventuels écarts entre l’assurance de la copropriété et votre propre contrat. Cette vérification aide à éviter les doublons, mais aussi les zones qui resteraient sans couverture.
Ce que couvre une multirisque habitation et ce qu’elle ne couvre pas toujours
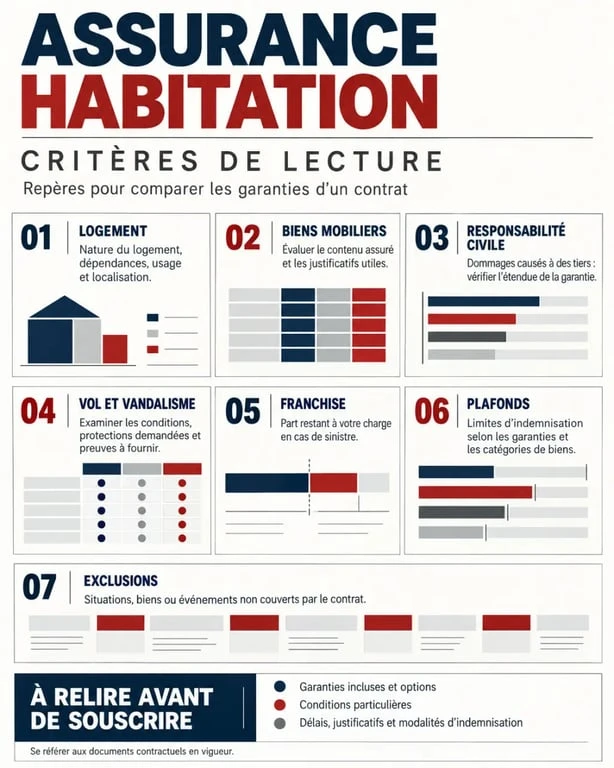
La valeur d’un contrat ne se résume pas à une liste de sinistres. Il faut comparer les événements garantis, les plafonds, les conditions d’application et les exclusions. Les conditions générales et les conditions particulières restent les documents de référence avant toute souscription.
Déclarez votre sinistre auto ou habitation en ligne, Décrivez votre sinistre et transmettez facilement vos photos et documents au CIC pour accélérer vos démarches.
| Élément à examiner | Protection habituellement recherchée | Point de vigilance |
|---|---|---|
| Logement | Incendie, explosion, dégâts des eaux, événements climatiques, catastrophe naturelle | Vérifier les dépendances, caves, garages et parties extérieures |
| Biens mobiliers | Mobilier, électroménager et effets personnels selon le contrat | Contrôler les plafonds et la valeur déclarée |
| Vol et vandalisme | Indemnisation après effraction ou cambriolage si la garantie est souscrite | Respecter les conditions de protection du logement et conserver les justificatifs demandés |
| Responsabilité civile | Dommages matériels, corporels ou immatériels causés à un tiers | Distinguer la responsabilité liée au logement et celle de la vie privée |
| Objets particuliers | Extension possible pour certains biens de valeur | Bijoux, matériel professionnel, véhicules et bateaux peuvent être limités ou exclus |
Les garanties qui répondent aux sinistres du quotidien
Les garanties proposées dans une assurance habitation CIC peuvent répondre aux risques les plus courants : incendie, dégât des eaux, bris de glace, vol, actes de vandalisme, catastrophe naturelle ou catastrophe technologique. Une garantie ne s’applique toutefois que si l’événement entre dans son champ de couverture et si les conditions prévues sont respectées.
Après une infiltration, par exemple, l’origine du dommage, les biens touchés et les mesures prises pour limiter l’aggravation comptent autant que le nom de la garantie. Les dommages liés à une dépendance ou à un équipement particulier peuvent aussi relever de conditions spécifiques. Lisez donc les limites prévues pour chaque bien et chaque local assuré.
Responsabilité civile : protéger aussi les autres
La responsabilité civile habitation intervient lorsque vous causez un dommage à un tiers. La responsabilité civile vie privée peut aussi couvrir les conséquences d’un accident causé par vous-même ou par un membre de votre foyer dans la vie courante, selon les dispositions du contrat.
Cette protection peut intervenir lorsqu’un dégât des eaux atteint l’appartement voisin ou lorsqu’un incident cause un dommage corporel ou matériel à autrui. Vérifiez toutefois les personnes couvertes, les activités concernées et les exclusions prévues dans les conditions du contrat.
Comparer un devis CIC sans se focaliser uniquement sur le prix
La cotisation dépend notamment du logement, de sa localisation, de son statut d’occupation, de sa surface, des protections choisies et de la valeur des biens déclarés. Un tarif attractif peut convenir à un petit appartement peu équipé, mais se révéler insuffisant pour une maison avec dépendance, des objets de valeur ou du matériel professionnel.
Pour comparer plusieurs propositions, partez d’un même niveau de protection. Examinez les garanties incluses, les options, les plafonds d’indemnisation et les exclusions. Un prix inférieur ne permet pas de conclure qu’un contrat est plus avantageux si la couverture attendue n’y figure pas.
La franchise, le détail qui change l’intérêt réel du contrat
La franchise est la part qui reste à votre charge lors d’un sinistre. Elle varie selon le contrat et parfois selon la nature de l’événement. Au lieu de comparer seulement deux cotisations, mettez en regard le coût annuel, la franchise applicable et les plafonds d’indemnisation.
Une formule moins chère peut laisser une charge importante après un sinistre modéré. Une formule plus protectrice peut être plus cohérente pour un logement très équipé. Le bon choix dépend donc de votre capacité à supporter une dépense imprévue et de la valeur réelle des biens à protéger.
La valeur déclarée des biens, le plafond d’indemnisation, la franchise, les mesures de sécurité et les garanties optionnelles doivent rester cohérents. Déclarer un mobilier sous-évalué pour réduire la cotisation peut créer un écart au moment de l’indemnisation. Faites l’inventaire pièce par pièce, conservez les factures et les photos, puis actualisez-le après un achat important ou un déménagement.
Les questions à poser avant de valider
- Quels locaux sont précisément assurés : logement, cave, parking, garage ou dépendance ?
- Quelle valeur de mobilier est retenue et selon quelles modalités les biens sont-ils indemnisés ?
- La garantie vol est-elle incluse et quelles sont les conditions en cas d’effraction ?
- Quels objets nécessitent une déclaration ou une option spécifique ?
- Quelle franchise s’applique à chaque grande famille de sinistres ?
- Le paiement est-il possible en une fois ou par mensualités ?
En cas de dégât des eaux, vol ou incendie : agir dans le bon ordre
Face à un sinistre, la priorité est la sécurité des personnes et la prévention d’un dommage plus grave. Coupez l’eau si cela est possible sans danger, sécurisez les lieux et contactez les secours en cas d’urgence. Évitez de jeter les biens endommagés avant d’avoir reçu les consignes nécessaires à l’examen du dossier.
Déclarer et réunir les preuves utiles
La déclaration de sinistre doit être faite rapidement. Le délai couramment mentionné est de 5 jours. Utilisez l’espace client, l’application CIC ou l’assistance téléphonique selon votre situation. Pour un vol, un dépôt de plainte auprès de la police ou de la gendarmerie peut être nécessaire.
Réunissez les éléments qui permettent d’établir les faits et d’évaluer les dommages : photos datées, factures, devis de réparation, liste détaillée des objets et échanges avec les voisins ou le propriétaire. Ces documents facilitent l’instruction du dossier et permettent de vérifier la valeur des biens concernés.
Préserver vos droits sans aggraver le dommage
Conservez les éléments permettant de comprendre l’événement : origine de la fuite, traces d’effraction, objets détériorés et documents d’achat. Prenez des mesures conservatoires raisonnables, comme protéger un meuble de l’humidité ou faire intervenir un professionnel pour stopper une fuite.
En revanche, ne lancez pas de travaux lourds ni de remplacement définitif sans vérifier les consignes de gestion du sinistre. Photographiez les lieux avant toute intervention lorsque la situation le permet et gardez les justificatifs des dépenses engagées pour limiter les dommages.
Obtenir un devis et choisir le bon niveau de protection
Le devis permet de traduire vos besoins en garanties lisibles. Préparez l’adresse du logement, son type, son statut d’occupation, le nombre de pièces, les dépendances éventuelles et une estimation réaliste de vos biens. Si vous êtes déjà client, l’authentification dans votre espace CIC peut faciliter l’accompagnement par un conseiller.
Demandez une présentation claire de ce qui est inclus, optionnel ou exclu. Un conseiller peut aider à ajuster la protection d’une colocation, d’une résidence secondaire, d’un logement loué ou d’un foyer avec des équipements coûteux. Avant de souscrire, relisez les montants assurés, les franchises, les conditions de la garantie vol et les modalités de règlement de la cotisation, annuelle ou mensuelle.
Cette dernière vérification permet de confirmer que le logement, les biens mobiliers et la responsabilité civile correspondent bien à vos attentes. Elle évite surtout de découvrir après un sinistre qu’une protection espérée n’était pas prévue dans le contrat.

- Assurance habitation CIC : vérifiez garanties, franchises et exclusions avant le devis - 30 septembre 2026
- Caution de crédit immobilier : moins de formalités, mais la dette reste due - 29 septembre 2026
- Crédit immobilier à La Banque Postale : simulez la mensualité et mesurez le coût total - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Habiter la maison d’un parent en EHPAD : 4 règles pour sécuriser votre occupation et éviter le fisc
 Nouvelle loi pour déshériter en France : la réserve héréditaire, la quotité disponible et les rares exceptions
 Assurance caravane prix : le PTAC, la valeur et les garanties qui font varier le devis
 Assurance habitation Matmut : garanties, tarifs et souscription simplifiée