Simulation de crédit immobilier à La Banque Postale : estimez votre budget sans confondre simulation et offre de prêt
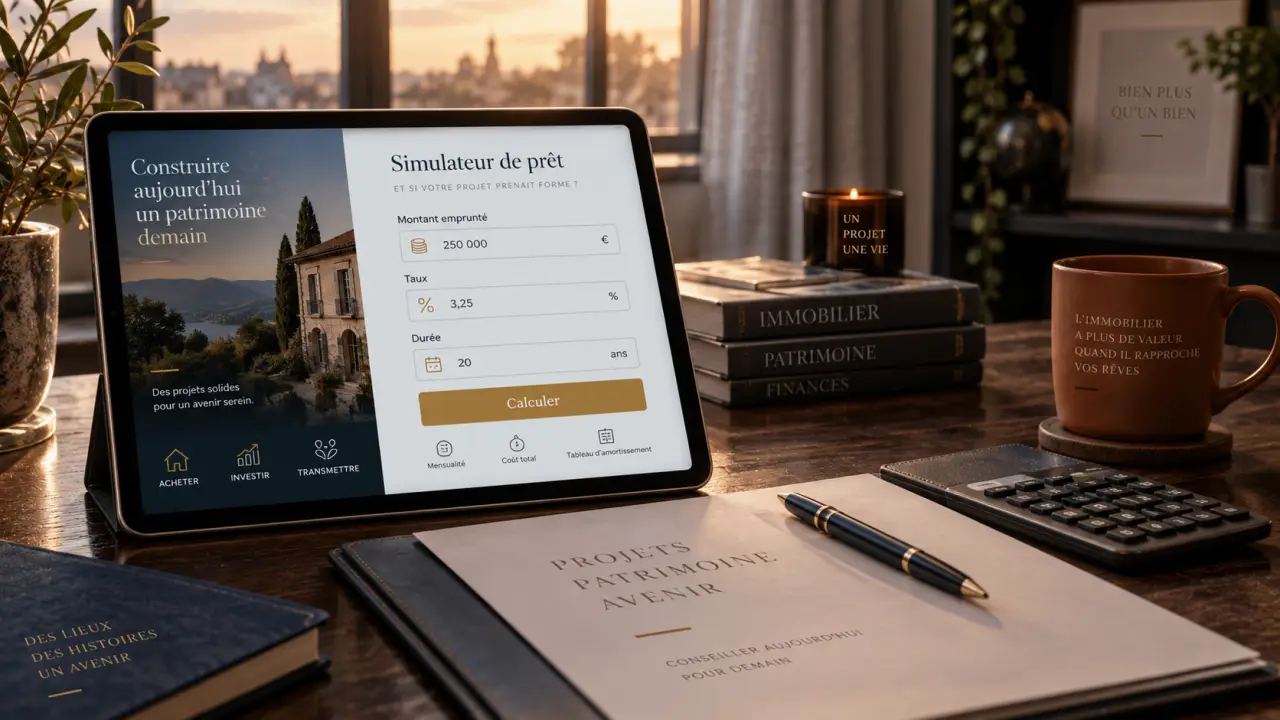
Pour préparer un achat, des travaux ou un investissement, utilisez le simulateur officiel de prêt immobilier de La Banque Postale. Vous pourrez obtenir une première estimation de votre financement, du montant des mensualités ou de votre capacité d’emprunt. Ce résultat reste un point de départ : il ne remplace ni l’étude de votre dossier ni une offre de prêt.
Accéder au simulateur officiel pour une première estimation
Pour une recherche comme « la banque postale crédit immobilier simulation », privilégiez le site officiel de La Banque Postale. Ce réflexe réduit les risques liés aux liens trompeurs, aux formulaires non sécurisés et aux interlocuteurs qui se présentent abusivement comme des conseillers bancaires.
Le simulateur permet de donner un montant à une intention d’achat. Avant une visite décisive, une offre d’achat ou le lancement de travaux, il aide à vérifier si le projet semble cohérent avec votre budget. Selon votre besoin, choisissez le calcul des mensualités ou l’estimation de la capacité d’emprunt.
Partir de la bonne question
Si vous avez déjà repéré un bien, son prix et le montant que vous envisagez d’emprunter, le calcul des mensualités est généralement le plus pertinent. Vous mesurez alors l’effet d’une échéance de crédit sur votre budget courant. Si vous recherchez encore un logement et souhaitez fixer une enveloppe réaliste, commencez plutôt par la capacité d’emprunt.
Cette distinction évite un piège fréquent : choisir un logement avant d’avoir défini la mensualité que vous pouvez réellement assumer. Une simulation de prêt ne valide pas un coup de cœur. Elle sert à encadrer le projet avec un budget de référence.
Mensualités et capacité d’emprunt : deux calculs complémentaires
Les deux outils répondent à des questions différentes, mais ils se complètent. Le calcul des mensualités part du crédit envisagé pour estimer l’échéance. Le calcul de la capacité d’emprunt part de votre situation pour approcher le montant finançable. Les utiliser l’un après l’autre rend la préparation du projet plus cohérente.
| Votre situation | Calcul à privilégier | Résultat recherché |
|---|---|---|
| Vous connaissez le montant à financer | Calcul des mensualités | Estimer l’échéance à prévoir |
| Vous cherchez encore un bien | Calcul de capacité d’emprunt | Définir une enveloppe de projet |
| Vous hésitez entre plusieurs scénarios | Les deux calculateurs | Comparer le budget, la durée et l’effort de remboursement |
Lire une mensualité sans la réduire à un simple chiffre
Une mensualité acceptable ne se résume pas à un montant qui « passe » sur le papier. Elle doit laisser une marge pour les dépenses régulières, les imprévus, l’équipement du logement et les évolutions possibles de votre situation. Lors de la simulation, comparez plusieurs hypothèses au lieu de retenir la première estimation affichée. Vous verrez ainsi l’effet d’un projet moins coûteux, d’une durée différente ou d’un apport plus important.
Un crédit immobilier s’accompagne aussi de dépenses qui apparaissent au fil du temps : charges de copropriété, entretien, petits travaux et ameublement. Elles ne sont pas toujours intégrées spontanément au budget de départ. Conserver une marge de sécurité peut être préférable à la recherche du montant maximal empruntable. Cette précaution aide à transformer un financement théoriquement possible en projet plus confortable au quotidien.
La capacité d’emprunt donne un cadre, pas une garantie
Le calcul de capacité d’emprunt fournit une première orientation pour organiser vos recherches. Il peut vous aider à éviter les visites de biens hors budget ou à ajuster une enveloppe de travaux. Son résultat reste indicatif. L’analyse réelle d’une demande de financement dépend des éléments et des justificatifs communiqués lors de l’étude du dossier.
Utilisez cette estimation pour préparer vos choix : prix du logement, montant des travaux, épargne mobilisable et niveau de mensualité souhaité. Une approche prudente consiste à viser un budget légèrement inférieur à l’enveloppe maximale estimée. Vous gardez ainsi une capacité d’adaptation si votre projet évolue.
Adapter la simulation au type de projet immobilier
Le même besoin de financement ne recouvre pas les mêmes priorités selon la destination du bien. Le simulateur de prêt immobilier de La Banque Postale peut accompagner une réflexion sur plusieurs projets : achat d’un logement, rénovation, résidence secondaire ou résidence locative.
Achat, rénovation et travaux
Pour l’achat d’une résidence principale, la simulation aide à relier le prix du bien à une échéance mensuelle. Si des travaux sont prévus, intégrez-les à votre réflexion dès le départ au lieu de les traiter comme une dépense secondaire. Une rénovation peut modifier sensiblement le budget global et le montant à financer.
Préparez une vision d’ensemble de l’acquisition, des travaux envisagés, du calendrier et de la réserve consacrée aux postes susceptibles d’évoluer. Cette préparation facilite l’échange avec un conseiller, qui dispose d’une lecture plus claire de votre projet et de vos arbitrages.
Résidence secondaire et investissement locatif
Une résidence secondaire demande d’anticiper l’équilibre entre le nouveau crédit et les dépenses déjà supportées au quotidien. Pour un projet de résidence locative, il faut aussi distinguer le budget personnel de la stratégie d’investissement. Dans les deux cas, la simulation sert à établir un premier scénario. Elle ne permet pas de présumer de la décision de financement.
Conservez les résultats de vos différentes simulations. La comparaison de plusieurs montants ou projets vous aidera à expliquer vos choix et à poser des questions précises lors d’un rendez-vous bancaire. Vous pourrez aussi vérifier plus facilement les écarts entre les scénarios envisagés.
Passer de l’estimation à une demande de financement
Après avoir obtenu une estimation cohérente, vous pouvez poursuivre avec une demande de financement en ligne pour recevoir une première proposition de prêt immobilier. Cette étape va plus loin qu’un simple calcul : elle ouvre un parcours dans lequel votre projet et votre situation peuvent être examinés.
Il faut distinguer trois niveaux. La simulation est une estimation qui sert à vous projeter. La première proposition apporte une orientation de financement. L’offre de prêt intervient ensuite dans un cadre formel, après l’étude du dossier. Une estimation affichée en ligne ne doit donc jamais être considérée comme un engagement définitif de la banque.
Préparer un échange utile avec un conseiller
Un conseiller peut vous aider à comprendre un écart entre votre projet et le résultat de la simulation, à comparer plusieurs hypothèses ou à poursuivre la demande. Pour gagner en efficacité, préparez une description simple de votre projet, les résultats obtenus et les questions qui restent ouvertes.
Pour les clients professionnels, les entreprises, les associations et les acteurs du secteur public, le chargé d’affaires habituel est l’interlocuteur adapté. Les contacts dédiés sont indiqués du lundi au vendredi, de 9 h à 17 h, hors jours fériés. Les particuliers peuvent, de leur côté, utiliser les canaux officiels proposés dans leur parcours de financement.
Vérifier l’authenticité d’une proposition de prêt
La recherche d’un crédit immobilier attire aussi les tentatives d’usurpation d’identité. Une fausse proposition peut reprendre le nom, le logo ou le ton d’une banque pour demander un versement, des coordonnées sensibles ou une réponse urgente. Le réflexe le plus sûr consiste à revenir vous-même sur le site officiel de La Banque Postale ou à utiliser les coordonnées habituelles de votre conseiller.
- Ne vous fiez pas uniquement à l’adresse affichée dans un e-mail ou à un lien reçu par message.
- Vérifiez l’identité de l’interlocuteur par un canal de contact officiel.
- Méfiez-vous des demandes de paiement anticipé ou des pressions vous invitant à signer rapidement.
- Conservez vos échanges et signalez toute proposition qui vous paraît incohérente.
En réalisant la simulation depuis le parcours officiel, puis en échangeant si nécessaire avec un conseiller, vous disposez d’une première information plus fiable sur votre projet immobilier. Vous pouvez ensuite avancer vers une demande de financement en gardant une distinction claire entre estimation, proposition et offre de prêt.

- Simulation de crédit immobilier à La Banque Postale : estimez votre budget sans confondre simulation et offre de prêt - 27 septembre 2026
- Formation en investissement immobilier : les compétences à maîtriser avant d’acheter - 26 septembre 2026
- Assurance habitation MAAF : devis personnalisé, 7 formules et attestation immédiate - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Hangar en maison : les 5 étapes clés pour réussir votre transformation en loft
 APL premier mois : pourquoi emménager le 30 limite la carence et le retard de paiement
 9 m², 2,20 m, 20 m³ : la taille minimum d’une chambre et les pièges à éviter
 L’investissement immobilier professionnel combine revenus locatifs et risque locatif