Un simulateur d’investissement immobilier doit dépasser le rendement brut
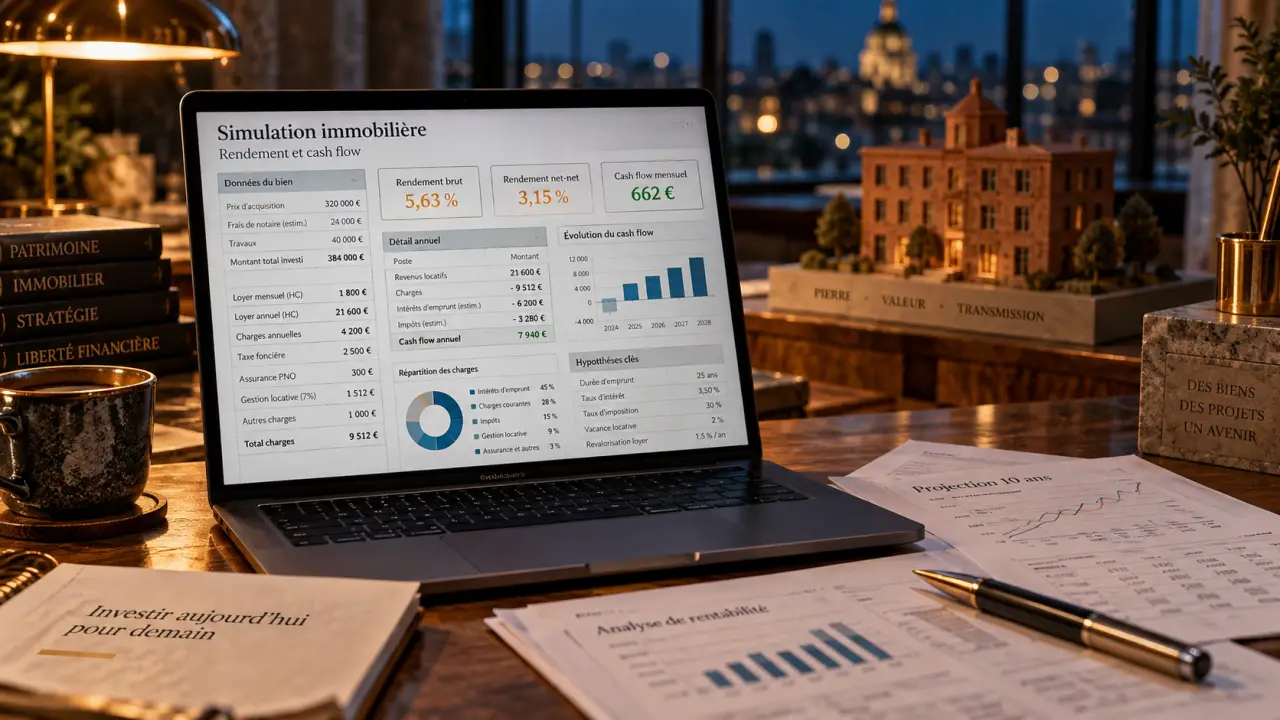
Un simulateur d’investissement immobilier répond à une question plus utile que « ce bien rapporte-t-il ? » : combien reste-t-il réellement chaque mois après le crédit, les charges, les imprévus et l’impôt ? Pour obtenir une estimation crédible, il faut renseigner le projet avec des hypothèses prudentes, puis comparer plusieurs scénarios avant de prendre une décision.
Ce qu’un bon simulateur doit calculer avant l’achat
Le prix affiché de l’appartement et le loyer espéré ne suffisent pas. La simulation doit partir du coût total d’acquisition : prix du bien, frais d’acquisition, frais de garantie et de dossier du prêt, éventuels honoraires, mobilier en location meublée et travaux de remise en état. Dans l’ancien, les frais d’acquisition représentent couramment 7 à 8 % du prix. Dans le neuf, ils se situent plutôt entre 2 et 3 %. Les oublier améliore artificiellement le rendement affiché.
Trois indicateurs à lire dans le bon ordre
Le rendement brut correspond aux loyers annuels divisés par le prix d’achat, puis multipliés par 100. Avec un bien acheté 150 000 € et loué 500 € par mois, soit 6 000 € par an, le rendement brut atteint 4 %. Ce calcul fournit un premier repère pour comparer rapidement des annonces, mais il ne mesure ni la trésorerie disponible ni le risque du projet.
Le rendement net retire des loyers les charges non récupérables, la taxe foncière, les assurances, les frais de gestion et l’entretien courant. Le rendement net-net va plus loin en intégrant l’imposition des revenus locatifs. C’est cet indicateur qui se rapproche le plus de la rentabilité réellement perçue par l’investisseur, à condition que toutes les dépenses aient été renseignées.
Le cash flow, le test de trésorerie mensuelle
Le cash flow correspond à la différence entre les encaissements et les décaissements mensuels. Les loyers constituent l’entrée principale. La mensualité de crédit, l’assurance emprunteur, les charges, la fiscalité et les dépenses ponctuelles forment les sorties. Un cash flow positif peut réduire l’effort d’épargne, mais il ne rend pas automatiquement le projet intéressant. Un bien très cher, peu liquide ou situé sur un marché locatif fragile peut afficher un excédent temporaire tout en présentant un risque élevé.
Les lignes de dépenses qui font basculer une rentabilité
La qualité d’un simulateur de rentabilité locative dépend moins de la sophistication de ses formules que de la précision des données saisies. Chaque poste doit être vérifié dans les documents du bien, le règlement de copropriété et les informations transmises par le vendeur ou le syndic.
- Charges de copropriété non récupérables : elles ne sont pas refacturées au locataire et peuvent évoluer.
- Taxe foncière et assurance propriétaire non occupant : elles réduisent directement le revenu net.
- Gestion locative, assurance loyers impayés et comptabilité : ces frais sont à intégrer si ces services sont envisagés.
- Travaux : prévoyez la remise en location comme les futurs appels de fonds de copropriété.
- Vacance locative et impayés : un loyer théorique n’est pas toujours un loyer encaissé.
- Encadrement des loyers : dans les zones concernées, le loyer doit rester compatible avec les règles applicables.
Une dépense ponctuelle peut peser sur plusieurs mois de budget. Une fuite, un ravalement voté ou un changement de locataire modifient rapidement la trésorerie prévue. Il faut donc réserver une marge de sécurité et vérifier que le projet reste viable lorsque les revenus sont décalés ou qu’une dépense exceptionnelle survient. Une simulation limitée à une année sans incident donne une vision trop favorable de l’opération.
Comparer la location nue, le meublé et la SCI sans raccourci
Le régime le plus favorable ne se choisit pas uniquement à partir d’un taux d’abattement. Il dépend du niveau de loyers, des charges, de la durée de détention, de la composition du foyer fiscal, du financement et de la stratégie patrimoniale. La simulation doit donc présenter plusieurs résultats plutôt que désigner un régime gagnant dans tous les cas.
Prélèvements sociaux sur les revenus locatifs, Consultez les règles et les taux officiels applicables aux revenus issus de la location nue ou meublée.
| Option | Revenus et régime à comparer | Point de vigilance |
|---|---|---|
| Location nue | Revenus fonciers, micro-foncier ou régime réel | Le micro-foncier s’applique sous 15 000 € de revenus fonciers bruts et prévoit un abattement forfaitaire de 30 %. Le réel mérite d’être testé si les charges sont élevées. |
| Location meublée | BIC, micro-BIC ou régime réel ; LMNP selon la situation | Le micro-BIC prévoit un abattement forfaitaire de 50 % sous 83 600 € de recettes annuelles en 2026. Au réel, les charges et l’amortissement modifient fortement le résultat imposable. |
| SCI à l’IR | Imposition des associés dans la catégorie des revenus fonciers | La situation personnelle de chaque associé influence l’intérêt du montage. |
| SCI à l’IS | Imposition de la société et règles comptables spécifiques | Il faut étudier la détention longue et les conséquences d’une revente, pas seulement l’impôt des premières années. |
Les prélèvements sociaux de 17,2 % doivent également entrer dans le calcul lorsque les revenus y sont soumis. Une simulation fiscale utile distingue le revenu avant impôt, le revenu imposable et l’argent qui reste après impôt. Elle évite aussi de confondre une charge déductible avec une dépense réellement remboursée. Le choix entre location nue, location meublée, LMNP ou SCI doit donc être comparé avec les mêmes hypothèses de loyer, de financement et de dépenses.
Faire varier les hypothèses plutôt que croire un résultat unique
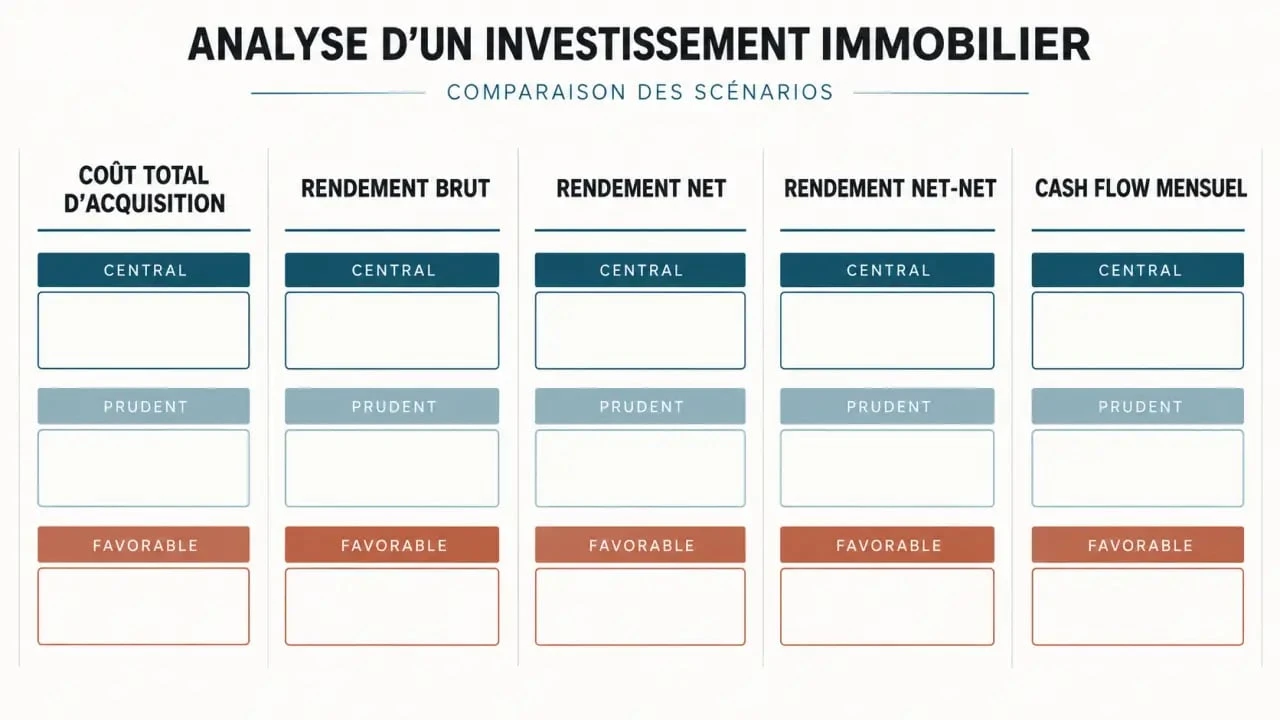
Un projet locatif ne se résume pas à une case « rentable » ou « non rentable ». Créez au minimum trois versions : un scénario central réaliste, un scénario prudent avec une vacance et des travaux majorés, puis un scénario favorable. Faites varier le prix négocié, le loyer autorisé par le marché local, la durée et le taux du crédit, ainsi que la durée de vacance.
Ne pas confondre rentabilité et capacité à emprunter
Un rendement net élevé ne garantit pas que la banque financera l’opération. Le taux d’endettement dépend de l’ensemble des revenus, des crédits existants, des charges du foyer et de la manière dont l’établissement retient les loyers futurs. Le simulateur doit donc isoler deux questions : le bien tient-il financièrement une fois loué, et l’investisseur peut-il absorber la mensualité dès maintenant ?
Tester la sensibilité du crédit
Augmentez le taux ou raccourcissez la durée de financement dans une copie de votre simulation. Observez la mensualité, le cash flow et l’effort d’épargne. Cette comparaison montre si la rentabilité repose sur une marge robuste ou sur un équilibre trop étroit. Elle aide aussi à fixer une limite de prix d’achat avant de négocier.
Utiliser les résultats pour décider, pas pour se rassurer
Un investissement cohérent associe un rendement net-net acceptable, une trésorerie supportable et un marché locatif crédible. Vérifiez le niveau des loyers réellement pratiqués, la demande du quartier, l’état du logement et les travaux déjà envisagés par la copropriété. Un logement doit aussi pouvoir être loué dans des conditions décentes. Cette exigence peut entraîner des travaux qui doivent figurer dès le départ dans le budget.
- Calculez le coût total du projet, et non le seul prix d’annonce.
- Estimez un loyer conforme au marché et aux règles locales.
- Déduisez toutes les charges annuelles et provisionnez les aléas.
- Comparez rendement brut, net, net-net et cash flow.
- Testez plusieurs régimes fiscaux et plusieurs hypothèses de crédit.
- Conservez le scénario prudent comme référence de décision.
Si le projet reste acceptable dans ce scénario prudent, l’analyse est plus solide. S’il ne fonctionne que grâce à un loyer optimiste, à l’absence de travaux ou à une fiscalité mal définie, mieux vaut renégocier le prix, revoir le financement ou écarter le bien. Le simulateur sert alors de cadre de décision, pas de simple outil pour confirmer une rentabilité déjà espérée.

- Un simulateur d’investissement immobilier doit dépasser le rendement brut - 24 septembre 2026
- Défiscalisation immobilière comparatif : Pinel, LMNP ou déficit foncier, ce qui rapporte vraiment - 23 septembre 2026
- Investir dans le Morbihan : Vannes sécurise, Lorient équilibre et Pontivy vise le rendement - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Surélévation de maison ancienne : 5 contraintes structurelles pour réussir votre extension verticale
 Logement social : 4 catégories de financement et critères d’attribution décryptés
 SeLoger Neuf : comparer les programmes, financer son achat et vérifier les offres avant de réserver
 Un retraité peut se porter garant pour une location, à condition de prouver sa solvabilité