Résilier son assurance habitation : délais, motifs et procédures légales
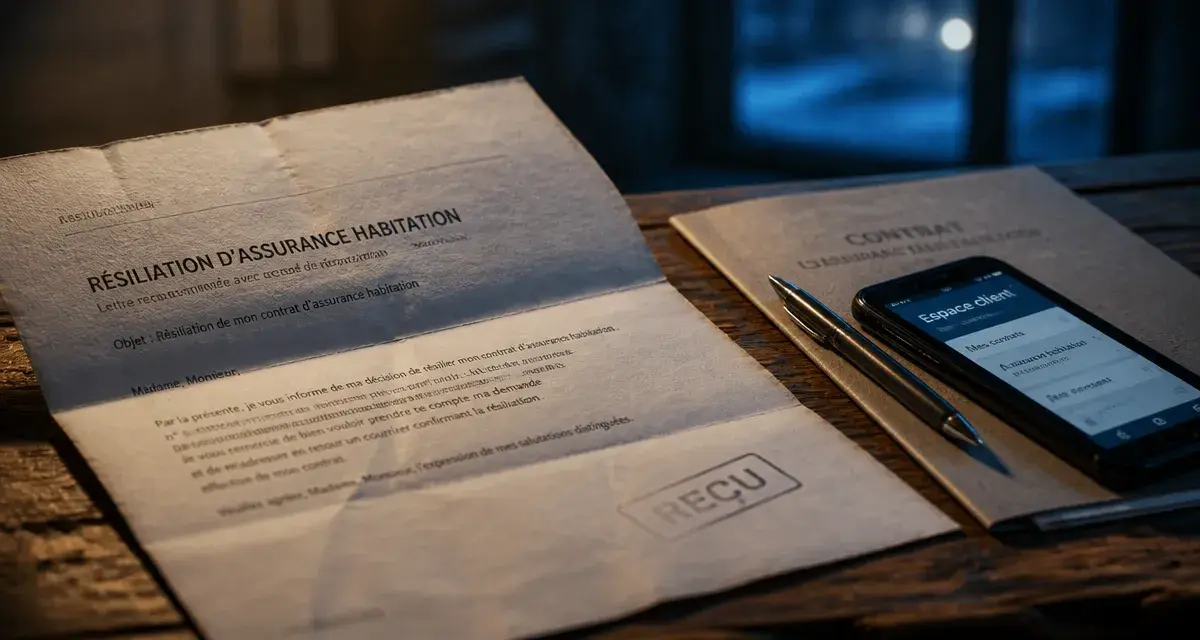
La gestion d’un contrat d’assurance habitation est encadrée par le Code des assurances pour protéger les intérêts de l’assuré. Que vous soyez locataire ou propriétaire, vous disposez d’un droit légal pour changer d’organisme ou mettre fin à votre couverture, à condition de respecter les délais et les formalités de notification.
Quand peut-on résilier son assurance habitation ?
Le moment de la résiliation conditionne la validité de votre démarche. Trois leviers principaux permettent de mettre fin à un contrat en toute conformité :
Comment résilier votre assurance habitation en cas de déménagement, Découvrez la procédure officielle et accédez à un modèle de lettre pour résilier votre contrat d’assurance habitation lors d’un déménagement.
À l’échéance annuelle, vous avez la possibilité de ne pas reconduire votre assurance à la date anniversaire du contrat. La loi Chatel intervient si votre assureur omet de vous informer de la date limite de résiliation dans les délais légaux (au plus tôt 3 mois et au plus tard 15 jours avant l’échéance) : vous pouvez alors résilier sans pénalités après la date anniversaire. Enfin, la loi Hamon permet, après une période initiale d’un an, de résilier votre contrat à tout moment, sans frais ni justification, avec un préavis d’un mois.
Le rôle du nouvel assureur
Dans le cadre de la loi Hamon, la procédure est simplifiée. Si vous changez d’assurance, votre nouvel assureur prend en charge les démarches administratives auprès de l’ancien. Cette délégation évite toute rupture de garantie, un point essentiel pour les locataires soumis à l’obligation légale de couvrir les risques locatifs.
Résiliation selon votre situation personnelle
Certains événements de vie permettent une rupture anticipée du contrat, car ils modifient le risque couvert par l’assureur.
| Situation | Délai pour agir | Justificatif requis |
|---|---|---|
| Déménagement | Dans les 3 mois suivant l’événement | État des lieux ou bail |
| Vente du logement | À la date de signature de l’acte | Attestation de vente |
| Décès de l’assuré | À tout moment | Certificat de décès |
| Changement de situation | Dans les 15 jours suivant l’événement | Document prouvant le changement |
L’impact du changement de domicile
Un déménagement constitue un changement de risque. Si votre nouvelle habitation présente des caractéristiques différentes, comme une surface modifiée ou des dispositifs de sécurité distincts, l’assureur doit réévaluer le contrat. La résiliation est souvent la solution pour souscrire une offre adaptée à votre nouveau logement.
La procédure pratique : étapes et formalités
Pour être effective, la résiliation doit être notifiée par un support durable. La lettre recommandée avec accusé de réception reste la référence pour sa valeur probante, bien que d’autres moyens soient acceptés.
La plupart des assureurs permettent la résiliation par e-mail ou via un espace client sécurisé. Si vous avez souscrit votre contrat à distance, l’assureur doit proposer une résiliation en trois clics.
Le respect de la date d’effet est le point central de votre dossier. La résiliation n’est pas immédiate : elle prend effet un mois après la réception de la demande par l’assureur. Ce délai incompressible doit être anticipé pour éviter une double cotisation inutile.
Les motifs de résiliation à l’initiative de l’assureur
Le droit de résiliation n’est pas réservé à l’assuré. L’assureur peut mettre fin au contrat dans des situations précises prévues par la loi.
Les cas de rupture par l’assureur
L’assureur peut rompre le contrat en cas de défaut de paiement de la prime, de fausse déclaration intentionnelle ou suite à une aggravation significative du risque. Après un sinistre, l’assureur dispose également d’une clause de résiliation prévue dans les conditions générales. Dans ces cas, l’assureur doit respecter un préavis légal et vous informer par lettre recommandée pour vous permettre de prendre vos dispositions.
Documents à inclure dans votre demande
Pour garantir le traitement rapide de votre dossier, votre demande doit être complète. Qu’elle soit envoyée par voie postale ou électronique, elle doit mentionner vos coordonnées, votre numéro de contrat, le motif de la résiliation et la date souhaitée pour la prise d’effet, accompagnés des justificatifs officiels. Une fois la résiliation actée, l’assureur est tenu de vous rembourser la partie de la prime non consommée, calculée au prorata temporis.

- Résilier son assurance habitation : délais, motifs et procédures légales - 20 septembre 2026
- Accompagnement en gestion de patrimoine : comment choisir le bon modèle pour structurer vos actifs - 19 septembre 2026
- Gestion de patrimoine expatrié : sécuriser sa fiscalité avant de partir - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance vie Carrefour : AXA reste, Lucya reprend et les frais baissent
 Assurance obsèques tarifs : capital, prestations et assistance, les critères qui font monter le prix
 Préserver le cachet tout en modernisant : les travaux qui créent vraiment de la valeur
 Assurance habitation BPCE : jusqu’à 15 % de remise éco-responsable et garanties essentielles