Gestion de patrimoine expatrié : sécuriser sa fiscalité avant de partir
Vivre à l’étranger ne met pas votre patrimoine « en pause ». Cela modifie les règles fiscales, les placements accessibles et la manière de protéger votre famille. Une gestion de patrimoine expatrié efficace commence par une photographie précise de votre situation avant le départ, puis par un suivi capable d’évoluer avec votre pays de résidence, vos revenus et vos projets de retour.
Le point de départ : déterminer votre résidence fiscale réelle
Être expatrié au sens professionnel ne signifie pas automatiquement être non-résident fiscal français. La résidence fiscale dépend de plusieurs critères : lieu du foyer, activité principale, centre des intérêts économiques et durée de présence dans un pays. Le seuil de 183 jours par an est souvent évoqué, mais il ne suffit pas à lui seul pour trancher chaque situation.
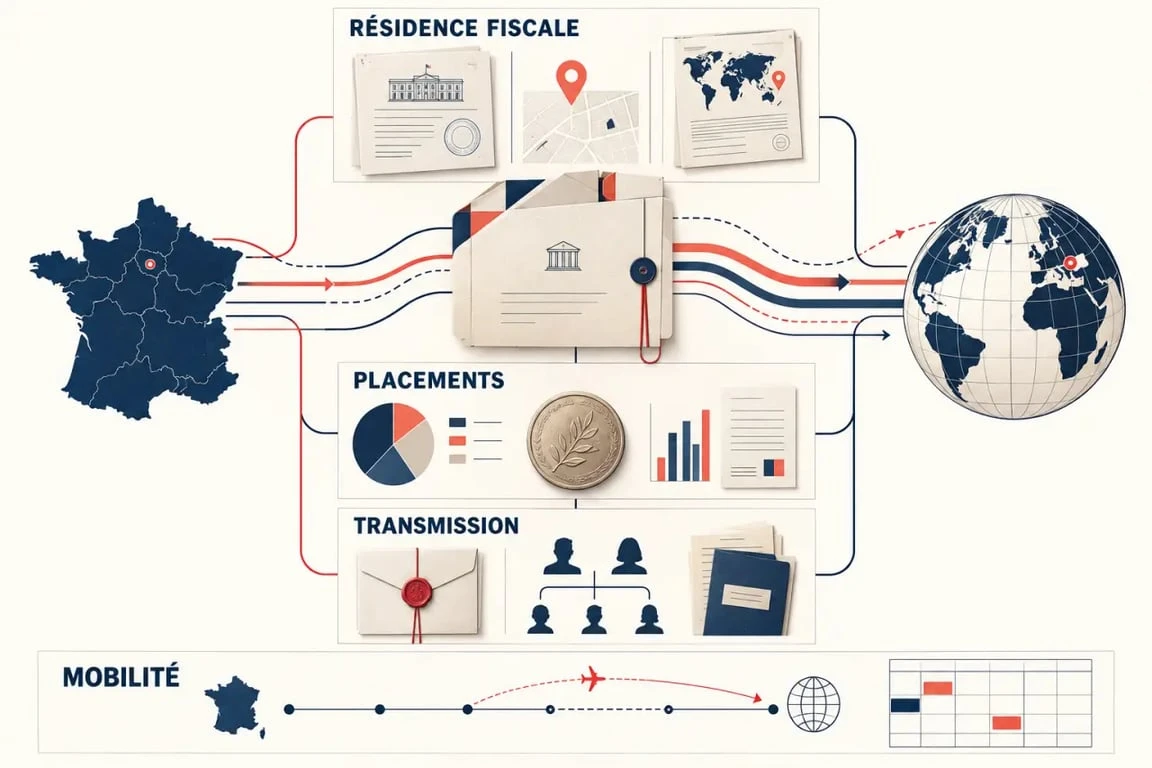
Cette qualification conditionne l’imposition de vos revenus, vos obligations déclaratives, l’accès ou l’intérêt de certains produits d’épargne, ainsi que les règles applicables à votre succession. Un salarié envoyé à Singapour, un entrepreneur installé en Suisse et un retraité partageant son temps entre la France et le Portugal ne rencontrent pas les mêmes enjeux, même s’ils se considèrent tous comme expatriés.
Le faux pas : attendre la première déclaration après le départ
Le risque le plus coûteux consiste à s’interroger sur sa résidence fiscale une fois les revenus encaissés, les placements ouverts ou le bien immobilier cédé. À ce stade, les déclarations peuvent devoir être corrigées et les conventions fiscales internationales interprétées au regard de faits déjà établis. Un audit préalable permet d’identifier les revenus de source française, les obligations dans le pays d’accueil et les documents à conserver.
Les non-résidents restent notamment susceptibles d’être imposés en France sur certains revenus de source française. Selon le patrimoine détenu, les formulaires 2042, 2042 NR, 2047, 2044, 2031, 2035, 2072, 2074 ou IFI 2725 peuvent être concernés. Leur utilisation dépend de la nature des revenus et de la situation personnelle : ils ne sont pas à remplir systématiquement.
Construire des placements qui supportent la mobilité internationale
Un bon portefeuille d’expatrié ne se définit pas par une liste de produits universels. Il doit rester compréhensible, pilotable à distance, compatible avec la réglementation du pays de résidence et cohérent avec votre horizon d’investissement. La liquidité, le risque de change, la fiscalité des rachats et la portabilité lors d’un nouveau déménagement comptent autant que le rendement espéré.
Déclarer ses revenus encaissés à l’étranger, Accédez au formulaire officiel n°2047 et aux instructions pour déclarer vos revenus perçus hors de France.
| Solution | Intérêt potentiel | Point de vigilance |
|---|---|---|
| Assurance-vie française | Enveloppe connue, accessible dès 1 000 € selon les contrats | Traitement fiscal à vérifier dans le pays de résidence |
| Assurance-vie luxembourgeoise | Approche multidevise, accès possible à une architecture ouverte | Seuil d’accès souvent évoqué autour de 100 000 € et cadre à analyser |
| SCPI | Exposition à l’immobilier sans gestion locative directe | Fiscalité immobilière et retenues selon le pays concerné |
| Nue-propriété | Peut convenir à un horizon long et à une stratégie de capitalisation | Immobilisation du capital et revente moins immédiate |
Assurance-vie française ou luxembourgeoise : comparer l’usage, pas seulement l’enveloppe
L’assurance-vie française peut répondre à de nombreux projets, notamment lorsque le patrimoine à placer reste modéré ou que les besoins sont simples. L’assurance-vie luxembourgeoise est souvent étudiée pour les patrimoines internationaux grâce à son environnement multidevise et à son triangle de sécurité. Elle peut aussi permettre une gestion via FIC, selon le montant investi et le contrat retenu.
Le bon arbitrage ne se résume ni au pays de domiciliation du contrat ni à une promesse de protection. Il faut examiner la résidence fiscale actuelle et future, la devise des dépenses, la politique d’investissement, les frais, la disponibilité des supports et le régime successoral applicable. Certains placements réglementés français, comme le PEA, peuvent perdre une part de leur intérêt après un changement de résidence fiscale.
Réduire le risque de double imposition sans forcer l’optimisation
La fiscalité internationale articule deux systèmes : celui du pays de résidence et celui des pays où se trouvent vos revenus ou vos actifs. Les conventions fiscales visent généralement à éviter qu’un même revenu soit taxé deux fois, mais elles ne dispensent pas de déclarer correctement. Elles déterminent surtout quel État peut imposer et selon quelles modalités un crédit d’impôt ou une exonération peut intervenir.
Organiser les preuves avant les arbitrages
La gestion patrimoniale transfrontalière repose sur une documentation rigoureuse : certificats de résidence fiscale, avis d’imposition, relevés bancaires, justificatifs de retenues à la source, actes de propriété, contrats d’assurance-vie et historique des versements. Cette discipline facilite les déclarations. Elle permet aussi de justifier l’origine des fonds lors d’un arbitrage, d’une donation ou d’un retour en France.
Un changement d’adresse n’est pas un simple détail administratif. Il doit rester cohérent avec l’ensemble du patrimoine. Lorsque banques, assureurs, administration fiscale et gestionnaires d’actifs disposent d’informations identiques et à jour, les flux financiers deviennent plus lisibles. Cette synchronisation limite les blocages de conformité, les courriers contradictoires et les décisions d’investissement prises sur la base d’une résidence fiscale obsolète.
Les sujets à examiner au moment du départ
- La fiscalité des revenus fonciers, dividendes, intérêts et plus-values de source française.
- L’éventuelle application de l’Exit Tax, sous conditions, notamment en présence de participations importantes.
- Les prélèvements sociaux et l’IFI lorsque des actifs immobiliers français sont détenus.
- La nécessité d’une représentation fiscale pour certaines opérations immobilières.
- L’intérêt d’un rescrit fiscal lorsque l’interprétation d’une règle est incertaine.
L’objectif est de choisir une structure conforme, durable et compatible avec votre projet de vie, plutôt que de rechercher une optimisation artificielle.
Prévoir le retour, la retraite et la transmission dès aujourd’hui
L’expatriation est parfois temporaire, mais ses conséquences patrimoniales peuvent durer plusieurs décennies. Préparer un retour en France suppose d’anticiper la réorganisation des comptes, la fiscalité des enveloppes détenues à l’étranger, la couverture sociale et les investissements qui redeviendront pertinents. Attendre le rapatriement pour agir peut imposer des arbitrages précipités.
Une famille internationale appelle une stratégie successorale lisible
La transmission mérite une attention particulière lorsque les héritiers vivent dans différents pays, qu’un mariage a été célébré à l’étranger, qu’il existe une double nationalité ou une famille recomposée. Testament, clause bénéficiaire d’assurance-vie, donation et régime matrimonial doivent former un ensemble cohérent. Une clause bénéficiaire ancienne, rédigée avant un départ ou un divorce, peut devenir inadaptée sans que le souscripteur en ait conscience.
Le bilan retraite complète cette réflexion. Il permet de recenser les droits acquis en France et à l’étranger, d’identifier les périodes manquantes et de projeter les ressources futures dans la devise des dépenses. Pour un dirigeant ou un entrepreneur expatrié, la protection du conjoint et la continuité de l’activité doivent être intégrées au même raisonnement.
Choisir un accompagnement réellement adapté aux non-résidents
Un conseiller patrimonial spécialisé ne remplace pas systématiquement un avocat fiscaliste, un notaire ou un expert-comptable local. Son rôle est d’orchestrer les sujets : audit patrimonial, stratégie d’investissement, suivi des arbitrages, préparation de la retraite et coordination des intervenants. Cette vision d’ensemble est particulièrement utile lorsque plusieurs pays, devises et régimes fiscaux se croisent.
Avant de signer une lettre de mission ou un mandat de gestion, vérifiez des points concrets : expérience auprès des expatriés, pays habituellement traités, mode de rémunération, accès à une architecture ouverte, fréquence du reporting, capacité à travailler avec vos conseils locaux et explication des risques. Demandez aussi un rapport de mission clair, qui distingue le conseil patrimonial, l’assistance déclarative et la gestion financière.
La meilleure solution sur mesure n’est pas celle qui multiplie les contrats. C’est celle qui vous permet de comprendre où se trouvent vos actifs, pourquoi ils sont détenus, dans quelle devise ils répondent à vos projets et ce qui doit changer si votre résidence fiscale évolue.

- Gestion de patrimoine expatrié : sécuriser sa fiscalité avant de partir - 18 septembre 2026
- Investissement immobilier expatrié : la rentabilité dépend des coûts, de la fiscalité et de la gestion à distance - 17 septembre 2026
- Après 60 ans, le crédit immobilier reste possible, mais l’assurance peut bloquer le prêt - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Imposition des SCPI : comment choisir entre micro-foncier, régime réel et optimisation fiscale ?
 Société Générale Pro : 41 € HT/mois, application SG Pro et encaissement à vérifier
 Épargne salariale et divorce : bien propre, bien commun et déblocage anticipé
 AUREP en gestion de patrimoine : RNCP, spécialisations métiers et formats de formation