Défiscalisation immobilière comparatif : Pinel, LMNP ou déficit foncier, ce qui rapporte vraiment
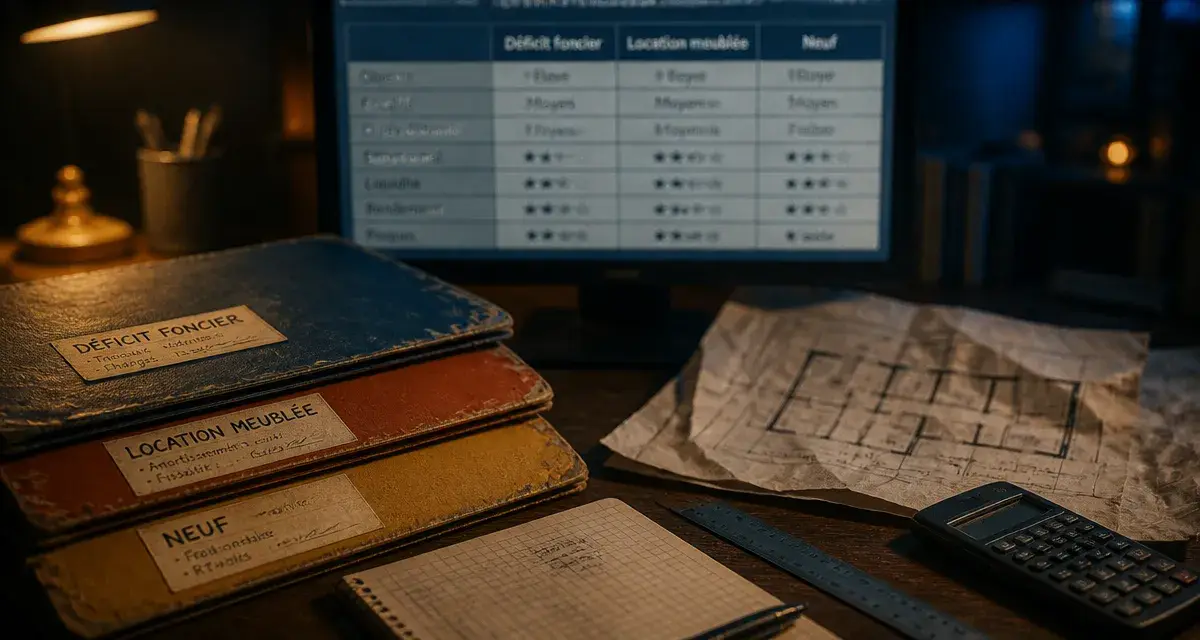
Comparer les dispositifs de défiscalisation immobilière ne se résume pas à empiler des taux de réduction d’impôt. Le rendement réel dépend de votre tranche marginale d’imposition, de votre horizon de détention et de la liquidité que vous êtes prêt à sacrifier. Ce comparatif met face à face les mécanismes les plus utilisés pour éclairer une décision qui engage souvent quinze à trente ans.
Les grandes familles de dispositifs à connaître
Avant de comparer des chiffres, il faut distinguer les logiques fiscales à l’œuvre. Certains dispositifs offrent une réduction d’impôt directe et calibrée à l’avance. D’autres jouent sur la déduction de charges ou l’amortissement comptable. Le résultat final peut être très différent selon votre situation patrimoniale.
Réduction d’impôt sur investissement locatif neuf
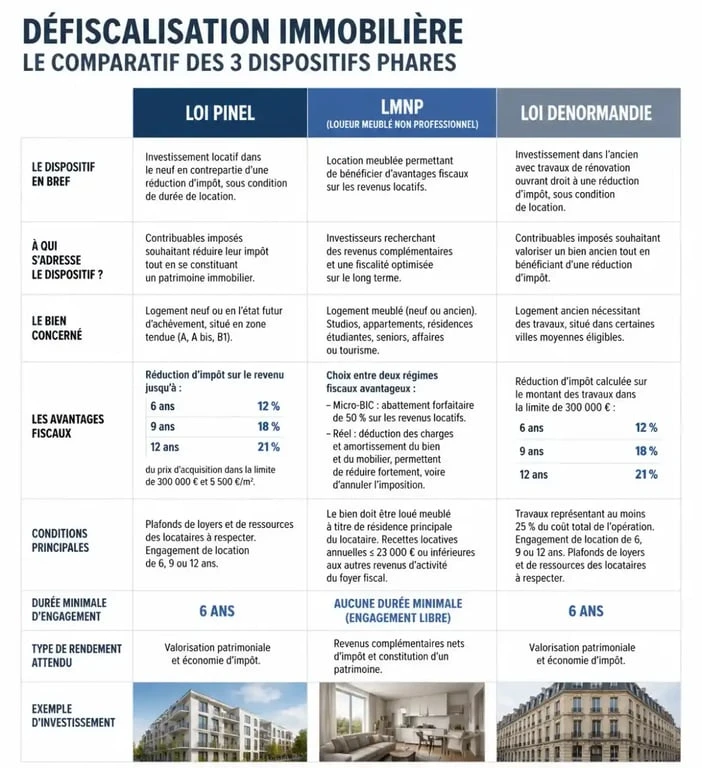
Ce type de dispositif accorde une réduction d’impôt étalée sur plusieurs années, calculée sur le prix d’acquisition du logement. En contrepartie, il impose un engagement de location à loyer plafonné pendant une durée fixée à l’avance. L’avantage est prévisible sur le papier, mais il suppose d’acheter dans une zone où la demande locative reste solide, sans quoi le bien peut rester vacant une partie de l’année tout en continuant à générer des charges.
Location meublée et amortissement
Le statut de loueur en meublé permet de déduire l’amortissement du bien et du mobilier des revenus locatifs, ce qui réduit fortement, voire annule, la base imposable pendant de nombreuses années. Contrairement à une réduction d’impôt figée, cet avantage dépend du montant des loyers perçus et de la valeur du bien amorti. Il est donc plus flexible, mais aussi plus technique à calculer sans accompagnement comptable.
Déficit foncier sur l’ancien
Ce mécanisme s’adresse aux propriétaires qui réalisent des travaux de rénovation importants sur un bien loué nu. Les charges qui dépassent les loyers encaissés viennent s’imputer sur le revenu global, dans une certaine limite annuelle, avec un report possible sur les années suivantes. C’est souvent l’option la plus intéressante pour les contribuables fortement imposés qui possèdent déjà un bien ancien nécessitant une remise à niveau énergétique.
Comparer le rendement net réel, pas seulement le taux affiché
Le taux de réduction d’impôt mis en avant dans les brochures commerciales ne dit rien du rendement locatif net ni de la valorisation future du bien. Un dispositif qui affiche une réduction généreuse sur un bien acheté au-dessus du prix du marché peut au final rapporter moins qu’un investissement plus modeste mais mieux positionné géographiquement.
| Dispositif | Nature de l’avantage | Durée d’engagement | Profil adapté |
|---|---|---|---|
| Investissement locatif neuf | Réduction d’impôt étalée | 6 à 12 ans | Contribuable cherchant une visibilité fiscale fixe |
| Location meublée | Amortissement déductible | Aucun engagement légal minimal | Investisseur recherchant de la souplesse et un cash-flow positif |
| Déficit foncier | Déduction sur le revenu global | 3 ans de location minimum après imputation | Contribuable fortement imposé, prêt à porter des travaux |
Le piège de la fiscalité de sortie
Un point souvent minimisé dans les comparatifs : la plus-value réalisée à la revente et la récupération éventuelle d’avantages fiscaux si l’engagement de location n’est pas tenu jusqu’au bout. Un dispositif très avantageux à l’entrée peut se révéler pénalisant si vous devez revendre plus tôt que prévu, pour un déménagement ou un besoin de liquidités imprévu.
Se servir d’une boussole plutôt que d’un taux affiché
Face à la multiplication des offres, beaucoup d’investisseurs choisissent leur dispositif comme on choisirait une destination sur la seule foi d’un panneau publicitaire, sans se demander si le chemin leur correspond. Une boussole ne dit pas où aller, elle indique une direction par rapport à un point de départ précis. C’est exactement ce qui manque à la plupart des comparatifs qui classent les dispositifs dans l’absolu. Le bon repère n’est pas « quel dispositif réduit le plus mes impôts », mais « quel dispositif s’aligne avec ma tranche marginale actuelle, mon horizon de détention et ma tolérance à l’illiquidité ». Un contribuable en tranche à 30 % n’a pas la même boussole qu’un contribuable en tranche à 41 %. Un dispositif jugé excellent par l’un peut s’avérer neutre, voire défavorable, pour l’autre une fois les charges de gestion et la fiscalité de sortie intégrées au calcul. Prendre le temps de fixer ce cap personnel avant de comparer les pourcentages évite l’écueil le plus fréquent : optimiser un impôt sur une seule année au détriment d’une décision patrimoniale qui s’étale sur deux décennies.
Les critères concrets pour trancher entre deux dispositifs
Une fois les grandes familles identifiées, la décision se joue sur des critères pratiques qui pèsent souvent plus lourd que l’avantage fiscal théorique.
Votre capacité à gérer le bien dans la durée
La location meublée demande un suivi de gestion plus actif : renouvellement du mobilier, rotation locative parfois plus fréquente, déclarations comptables spécifiques. Le déficit foncier suppose de piloter un chantier de travaux, avec les aléas de délais et de budget que cela implique. Un investisseur qui n’a ni le temps ni l’envie de suivre ces aspects se dirigera plutôt vers un dispositif clé en main, quitte à accepter un rendement légèrement inférieur en échange de la tranquillité.
La zone géographique et la tension locative
Aucun avantage fiscal ne compense durablement un mauvais emplacement. Avant de comparer les dispositifs entre eux, il vaut mieux comparer les zones : vacance locative constatée, évolution démographique, projets d’infrastructure à proximité. Un bien loué sans interruption dans une ville dynamique restera toujours plus rentable qu’un bien optimisé fiscalement mais difficile à louer.
L’articulation avec le reste de votre patrimoine
La défiscalisation immobilière ne doit pas être pensée isolément. Elle s’articule avec vos autres revenus, votre épargne disponible et vos projets à moyen terme. Cumuler plusieurs dispositifs sans vision d’ensemble peut conduire à immobiliser une part trop importante de votre patrimoine dans des actifs peu liquides, au détriment d’une diversification plus prudente.
Construire son propre comparatif avant de signer
Les simulations proposées par les promoteurs ou les conseillers en gestion de patrimoine partent souvent d’hypothèses optimistes sur l’évolution des loyers ou la revalorisation du bien. Reprendre ces simulations avec des hypothèses plus prudentes, en intégrant la vacance locative, les frais de gestion et une revalorisation modérée, permet d’obtenir une image plus fidèle de la rentabilité réelle.
Demander plusieurs devis pour les travaux dans le cas d’un déficit foncier, vérifier la solidité du gestionnaire dans le cas d’une location meublée en résidence gérée, ou étudier le marché locatif local dans le cas d’un investissement neuf : ce sont autant d’étapes qui prennent du temps mais qui évitent les déconvenues. Un comparatif de dispositifs n’a de valeur que s’il est suivi d’une vérification concrète, poste par poste, du projet envisagé.

- Défiscalisation immobilière comparatif : Pinel, LMNP ou déficit foncier, ce qui rapporte vraiment - 23 septembre 2026
- Investir dans le Morbihan : Vannes sécurise, Lorient équilibre et Pontivy vise le rendement - 22 septembre 2026
- Gestion de patrimoine en banque : du bilan patrimonial à la stratégie d’investissement sur mesure - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance vie : 3 leviers pour optimiser votre épargne et comprendre la fiscalité après 8 ans
 Placement à 10 % par an : 4 stratégies pour viser la performance sans tout miser sur la Bourse
 CIC Épargne Salariale : guide complet pour gérer vos dispositifs et optimiser vos placements
 Intérêts courus en 90 jours sur base 365 : calculer le coupon couru sans erreur