Investir pour défiscaliser sans sacrifier la rentabilité ni la revente
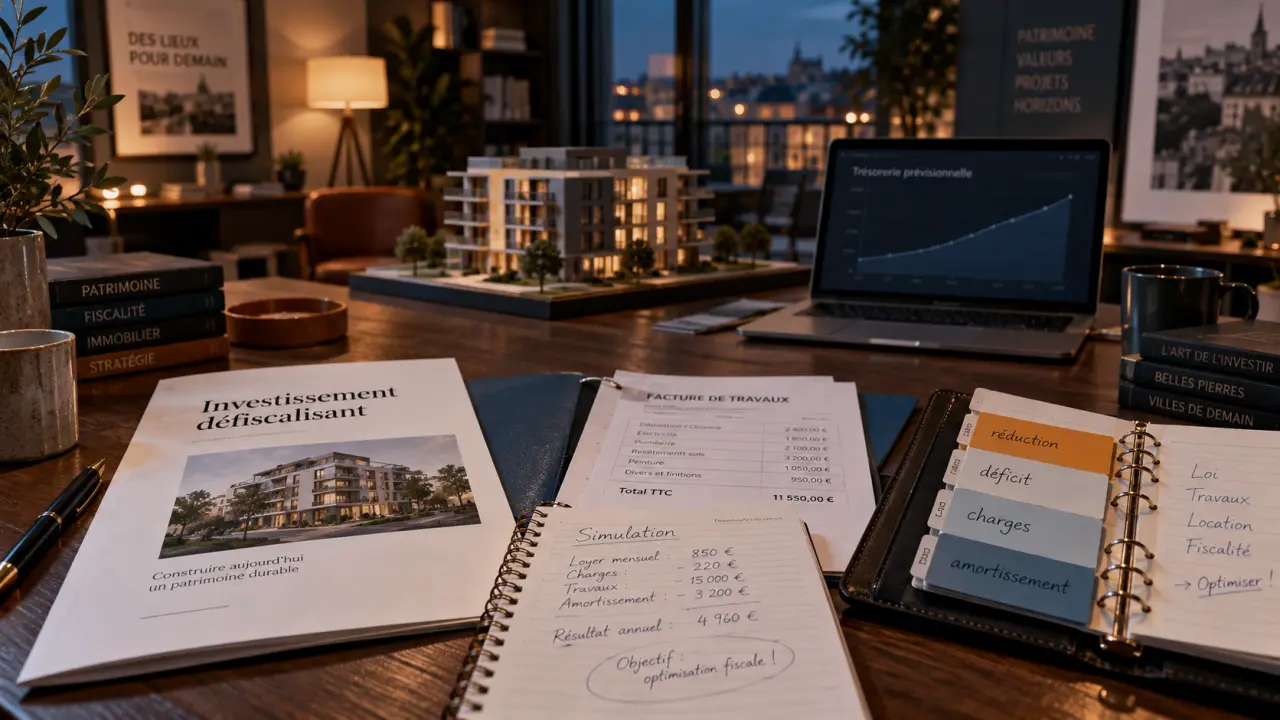
Un investissement immobilier pour défiscaliser peut réduire l’impôt sur le revenu ou l’imposition des loyers. Il ne transforme toutefois pas un mauvais achat en bon placement. Le point de départ reste un logement louable, situé dans un marché où la demande est réelle, avec des charges, un financement et une revente étudiés. La fiscalité vient ensuite orienter le choix entre location nue, location meublée, logement ancien à rénover ou patrimoine remarquable.
Réduction, déduction, déficit ou amortissement : quatre mécanismes différents
La défiscalisation immobilière recouvre plusieurs mécanismes. Ils n’ont ni le même effet ni le même calendrier. Certains diminuent directement l’impôt à payer. D’autres réduisent la base taxable des revenus locatifs. Cette distinction évite de comparer des avantages qui ne répondent pas au même objectif.
Calculateur de trésorerie immobilière
Résultats de l’opération
Coût total : 0 €
Montant emprunté : 0 €
Mensualité prêt : 0 €
Rendement net avant fiscalité : 0 %
Effort épargne (avant avantage) : 0 €/mois
Effort épargne (après avantage) : 0 €/mois
Formules utilisées :
– Mensualité (r > 0) : M = P × (r/12) / (1 – (1 + r/12)^(-n))
– Rendement net : (Revenus locatifs – Charges – Taxe – Assurance – Gestion) / Coût total
– Effort d’épargne : (Mensualité + Charges mensuelles) – Loyer mensuel encaissé
Avertissement : Cet outil est fourni à titre indicatif. Il ne détermine pas l’éligibilité juridique, les plafonds de loyer, ni le montant réel d’une réduction ou déduction fiscale. Consultez un expert-comptable ou un conseiller en gestion de patrimoine pour toute décision d’investissement.
- La réduction d’impôt est calculée sur le prix d’acquisition ou sur certaines dépenses de restauration, sous réserve de respecter un dispositif et ses obligations. Le Denormandie et la loi Malraux reposent sur cette logique.
- La déduction de charges concerne notamment les revenus fonciers d’une location nue. Les intérêts d’emprunt, les travaux déductibles, l’assurance, les frais de gestion et certaines charges peuvent diminuer le revenu imposable.
- Le déficit foncier apparaît lorsque les charges déductibles sont supérieures aux loyers. Une partie peut, dans les conditions prévues, être imputée sur le revenu global, dans la limite de 10 700 € par an.
- L’amortissement, fréquent en location meublée au régime réel, permet de constater comptablement l’usure du bien et de son mobilier. Il réduit ainsi le résultat imposable relevant des bénéfices industriels et commerciaux (BIC).
La bonne question n’est donc pas seulement « combien d’impôt vais-je économiser ? ». Il faut aussi examiner le revenu imposable, la trésorerie et les contraintes sur toute la durée de détention. Une réduction d’impôt peut être visible rapidement, tandis que l’amortissement agit surtout sur la fiscalité des loyers encaissés.
Les pistes à comparer selon le bien et le mode de location
Ancien avec travaux : Denormandie, déficit foncier et Malraux
Le Denormandie cible l’achat d’un logement ancien à rénover dans des communes éligibles, notamment celles liées au programme Action Cœur de Ville. Les travaux doivent représenter au moins 25 % du coût total de l’opération. L’avantage fiscal est associé à un engagement de location, généralement de 6, 9 ou 12 ans, ainsi qu’à des plafonds de loyers et de ressources des locataires. Le dispositif est présenté comme prorogé jusqu’au 31 décembre 2027. La commune, la nature des travaux et les dates applicables doivent donc être contrôlées avant la signature.
Le déficit foncier convient davantage à un investisseur qui achète un bien loué nu et supporte des travaux déductibles importants. Il ne s’agit pas d’une réduction d’impôt forfaitaire. Son intérêt dépend du niveau de revenus fonciers, du taux marginal d’imposition, de la nature des dépenses et du maintien de la location. Cette solution peut s’avérer cohérente pour améliorer un logement existant, à condition de distinguer les travaux déductibles des dépenses de construction ou d’agrandissement.
La loi Malraux s’adresse aux opérations de restauration menées dans des secteurs patrimoniaux encadrés. Elle peut ouvrir droit à une réduction de 22 % ou 30 % des dépenses retenues, selon la localisation et le cadre de restauration. Les contraintes sont fortes : autorisations, travaux suivis, budget élevé et engagement de location de 9 ans. Ce dispositif correspond à un projet patrimonial précis, et non à une recherche de rendement locatif standard.
Location meublée : une fiscalité pilotée par le résultat
La location meublée relève des BIC. Au micro-BIC, l’administration applique un abattement forfaitaire. Au régime réel, le bailleur peut déduire ses charges et amortir le bien, le mobilier et certains frais selon les règles comptables. Le statut LMNP est souvent étudié pour percevoir des revenus complémentaires avec une fiscalité maîtrisée. Le passage en LMP dépend notamment des recettes locatives, avec un seuil de 23 000 € parmi les critères à examiner.
Le meublé n’est pas automatiquement plus rentable. Il nécessite davantage d’équipement, une rotation potentiellement plus fréquente, une gestion plus active et une analyse précise du marché local. Un studio meublé dans une ville universitaire ne se pilote pas comme un appartement familial en location nue. Le choix du régime doit donc suivre le projet, et non l’inverse.
Comparer les dispositifs sans confondre avantage et projet
| Solution | Bien et location | Mécanisme | Contraintes principales | Projet adapté |
|---|---|---|---|---|
| Denormandie | Ancien avec rénovation, location nue | Réduction d’impôt | Travaux à hauteur de 25 %, zone éligible, loyers et ressources plafonnés, engagement de 6, 9 ou 12 ans | Rénover dans une ville à demande locative durable |
| Déficit foncier | Ancien, location nue | Déduction des revenus fonciers et imputation encadrée | Nature des travaux, conservation de la location, revenus fonciers à analyser | Valoriser un bien existant et réduire une base imposable |
| Malraux | Immeuble ancien à restaurer | Réduction de 22 % ou 30 % | Secteur concerné, restauration encadrée, location de 9 ans | Patrimoine et opération technique assumée |
| LMNP au réel | Location meublée | Charges et amortissement | Comptabilité, mobilier, gestion et marché locatif | Revenus locatifs à long terme |
| Loc’Avantages | Location nue à loyer maîtrisé | Avantage fiscal selon convention | Conventionnement, loyer inférieur au marché, ressources du locataire | Projet locatif social ou intermédiaire |
Le Pinel n’est plus accessible aux nouveaux investissements depuis le 1er janvier 2025. Un projet neuf ne doit donc pas reposer sur des argumentaires qui présentent encore cet avantage comme disponible. Les dispositifs évoluent : taux, plafonds, zones et périodes d’application doivent être vérifiés auprès des textes officiels et d’un professionnel compétent avant tout engagement.
Choisir avec une matrice de décision plutôt qu’avec un taux affiché
La décision gagne en précision lorsqu’elle repose sur quatre critères : fiscalité actuelle, usage du logement, capacité financière et sortie. Un contribuable fortement imposé, déjà détenteur de revenus fonciers, n’a pas les mêmes leviers qu’un investisseur qui cherche des loyers peu fiscalisés. De même, un logement ancien situé dans un quartier central peut offrir une meilleure liquidité à la revente qu’un programme neuf périphérique, même si l’avantage initial paraît moins séduisant.
Cette grille relie le régime fiscal au cycle de vie concret du bien : acquisition, travaux, location, vacance éventuelle, revente et transmission. Elle permet aussi de mesurer l’effort d’épargne mensuel et de vérifier si le projet reste supportable lorsque les loyers ou les charges évoluent.
Trois profils, trois logiques
Un investisseur disposant de revenus fonciers et prêt à coordonner des travaux peut examiner le déficit foncier ou le Denormandie. Un épargnant qui vise des revenus complémentaires et accepte une gestion plus technique peut étudier le meublé au réel. Un amateur de biens historiques, disposant d’un budget solide et d’un horizon long, peut s’intéresser à Malraux.
Dans chaque cas, le niveau d’imposition ne doit pas être le seul critère. La capacité d’emprunt, l’effort d’épargne mensuel, la gestion quotidienne et la tolérance aux imprévus comptent tout autant. Un dispositif fiscal pertinent sur le papier peut devenir inadapté si le bien se loue mal ou si les travaux dépassent le budget prévu.
Les contrôles à effectuer avant d’acheter
Avant de réserver un logement ou de signer un compromis, établissez une simulation sur une année normale, puis sur une année dégradée. Retenez les loyers réellement observables, et non une hypothèse commerciale optimiste. Déduisez les charges de copropriété non récupérables, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion, les travaux futurs, les intérêts d’emprunt et une période de vacance locative.
- Vérifiez l’éligibilité réglementaire : zone ou commune, type de logement, performance énergétique, travaux, dates et conditions du dispositif visé.
- Contrôlez les obligations locatives : location nue ou meublée, résidence principale du locataire, plafond de loyer, plafond de ressources et durée d’engagement.
- Mesurez la demande locale : emplois, transports, établissements d’enseignement, tension du marché, niveau des loyers et concurrence.
- Anticipez la revente : prix au mètre carré du quartier, qualité de l’immeuble, état de la copropriété, diagnostic de performance énergétique et profondeur du marché.
- Chiffrez le risque : dépassement de travaux, impayés, vacance, hausse des charges et baisse possible du prix de revente.
Le non-respect d’un engagement de location ou des conditions d’éligibilité peut remettre en cause l’avantage fiscal. Un investissement défiscalisant doit donc être documenté, financé avec une marge de sécurité et suivi dans le temps. La meilleure opération n’est pas celle qui affiche la réduction la plus élevée. C’est celle dont le bien reste désirable, louable et revendable une fois l’avantage fiscal terminé.

- Investir pour défiscaliser sans sacrifier la rentabilité ni la revente - 4 octobre 2026
- Assurance habitation pas chère HEYME : 36 €/an, les 4 vérifications avant de souscrire - 3 octobre 2026
- Assurance habitation Groupama : trois niveaux de protection et un capital mobilier illimité - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Achat en viager occupé : décote, droits d’usage et réalité de l’investissement
 Documents pour crédit immobilier : 45 jours pour rassurer la banque, pas pour courir après vos pièces
 Investissement immobilier expatrié : la rentabilité dépend des coûts, de la fiscalité et de la gestion à distance
 Une maison conteneur peut être durable, à condition de maîtriser l’isolation et le coût global