Gestion de patrimoine en banque : du bilan patrimonial à la stratégie d’investissement sur mesure
La gestion de patrimoine en banque dépasse la simple accumulation d’épargne. C’est un processus structuré pour accompagner les particuliers à chaque étape de leur vie, qu’il s’agisse de préparer une retraite sereine, d’optimiser une fiscalité complexe ou d’organiser la transmission de ses actifs. En collaborant avec un établissement bancaire, le client accède à une expertise pluridisciplinaire qui va au-delà de la gestion courante des comptes.
Les étapes fondamentales d’une gestion de patrimoine réussie
Une stratégie patrimoniale efficace repose sur un diagnostic rigoureux. La démarche débute par un bilan patrimonial et fiscal complet. Ce document permet au conseiller de dresser un état des lieux précis des actifs, des passifs, des revenus et des charges du foyer. Cette phase d’analyse identifie les zones de fragilité et les leviers d’optimisation.
Testez vos connaissances sur la gestion de patrimoine
La définition du profil de risque
Après l’inventaire, le gestionnaire détermine le profil de risque de son client. Ce profil, qui évolue au fil des années, dicte l’allocation d’actifs. Un investisseur prudent privilégie des supports sécurisés, tandis qu’un profil dynamique accepte une plus grande volatilité en échange d’un potentiel de rendement supérieur. Cette étape évite les décisions impulsives lors des turbulences de marché.
La construction d’une stratégie sur mesure
Le conseiller élabore une feuille de route personnalisée. Il coordonne les investissements en fonction d’objectifs définis : constitution d’un capital, financement des études des enfants ou préparation de la succession. Le gestionnaire agit comme un chef d’orchestre, coordonnant ses actions avec celles d’autres professionnels tels que les notaires, les avocats fiscalistes ou les experts-comptables pour assurer une cohérence globale du patrimoine.
Les épargnants tentent souvent de diversifier leurs placements sans vision d’ensemble, créant un maillage complexe et inefficace. Imaginer son portefeuille comme un filet aide à comprendre la nécessité d’une structure cohérente : chaque nœud représente un actif, et la solidité de l’ensemble dépend de la tension exercée entre eux. Si un maillon est trop lâche ou mal positionné, l’équilibre de toute la structure se fragilise face aux aléas économiques. Un gestionnaire de patrimoine veille à ce que ce maillage soit assez souple pour absorber les chocs, tout en restant tendu pour capturer les opportunités de rendement.
Les classes d’actifs et produits d’investissement
Les banques proposent une gamme de solutions pour répondre aux besoins de diversification. La sélection s’effectue en fonction de l’horizon de placement et de la liquidité souhaitée par le client.
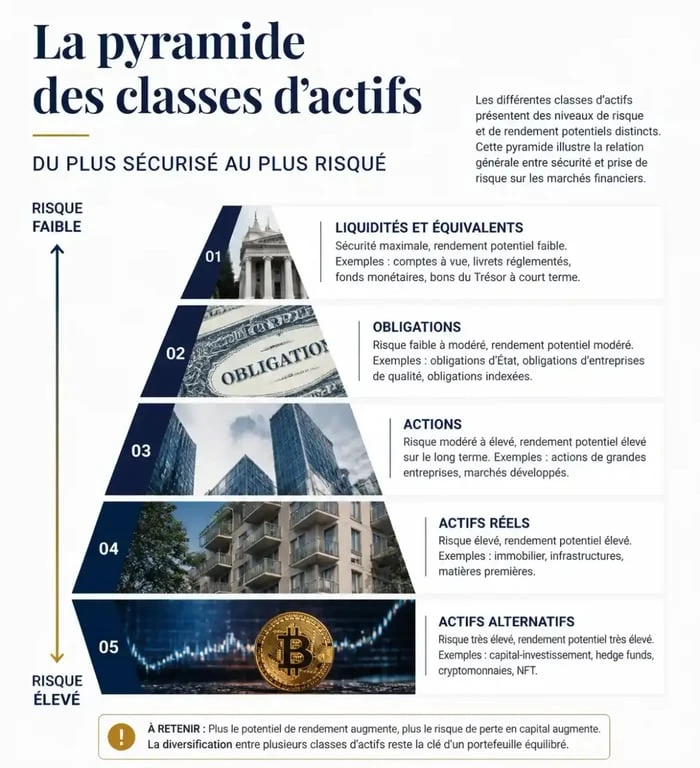
| Classe d’actif | Niveau de risque | Objectif principal |
|---|---|---|
| Épargne réglementée (Livret A, LDD) | Très faible | Disponibilité immédiate |
| Obligations | Modéré | Rendement régulier |
| Actions | Élevé | Croissance du capital |
| Immobilier (SCPI, OPCI) | Modéré à élevé | Revenus complémentaires |
L’équilibre entre sécurité et performance
L’expertise bancaire réside dans le dosage entre les produits garantis et les supports risqués. L’épargne réglementée, bien que peu rémunératrice, joue un rôle de socle de sécurité. À l’inverse, l’investissement en actions, via des comptes-titres ou des plans d’épargne en actions (PEA), offre un potentiel de valorisation à long terme indispensable pour contrer l’érosion monétaire due à l’inflation.
Devenir gestionnaire de patrimoine : un métier d’expertise
Le métier de conseiller en gestion de patrimoine (CGP) en banque exige une double compétence : technique et relationnelle. Le professionnel maîtrise les subtilités du droit civil, de la fiscalité et des marchés financiers, tout en possédant une capacité d’écoute pour traduire les besoins humains en solutions financières concrètes.
Le parcours type et les débouchés
L’accès à ce poste nécessite un niveau Bac+5. Les formations spécialisées, comme le Master Gestion de Patrimoine, sont prisées par les établissements bancaires. Avec des salaires médians tournant autour de 45 600€ en début de carrière et un taux d’insertion professionnelle supérieur à 70% avant même l’obtention du diplôme, ce secteur attire de nombreux profils. Les effectifs réduits des promotions, souvent limités à 30 ou 40 étudiants, garantissent une formation de haute qualité proche des réalités du terrain.
La relation client au cœur de la stratégie
La gestion de patrimoine est une affaire de confiance. Les clients attendent de leur banque des produits performants et un accompagnement pédagogique. Un bon gestionnaire explique des concepts complexes avec des mots simples, aidant le client à prendre des décisions éclairées. Cette relation s’inscrit dans la durée, avec des points réguliers pour ajuster la stratégie en fonction des changements de vie — mariage, divorce, transmission — ou des évolutions réglementaires.
La veille fiscale et patrimoniale constitue un pilier du service. Les lois changeant régulièrement, le conseiller anticipe les impacts de ces évolutions sur le patrimoine de son client. Cette proactivité évite des erreurs coûteuses et permet de saisir des opportunités fiscales qui passeraient inaperçues sans un suivi attentif.

- Gestion de patrimoine en banque : du bilan patrimonial à la stratégie d’investissement sur mesure - 21 septembre 2026
- Résilier son assurance habitation : délais, motifs et procédures légales - 20 septembre 2026
- Accompagnement en gestion de patrimoine : comment choisir le bon modèle pour structurer vos actifs - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Vendre son bien avec un PTZ : 5 situations pour éviter le remboursement anticipé
 Épargne moyenne en France : repères chiffrés et disparités réelles pour situer votre patrimoine
 E-Carte Bleue nomade : 1 numéro virtuel et 2 garanties pour sécuriser vos achats
 Pyramide Finary : 5 % de matelas, 80 % de SCPI, 95 % de crypto, que révèlent vraiment ces répartitions ?