Assurance habitation MAAF : devis personnalisé, 7 formules et attestation immédiate
Pour assurer un appartement, une maison ou une résidence secondaire, l’assurance habitation MAAF permet d’obtenir un tarif personnalisé avant de souscrire. Commencez par la simulation en ligne, puis vérifiez les garanties adaptées à votre logement, à vos biens et à votre statut de locataire ou de propriétaire. Le devis est gratuit et sans engagement.
À qui s’adresse l’assurance habitation MAAF ?
L’offre d’assurance multirisque habitation MAAF s’adresse aux locataires comme aux propriétaires, pour une résidence principale ou secondaire. Un locataire doit notamment être couvert pour les risques locatifs. Un propriétaire cherchera plutôt à protéger le logement, son contenu et, selon sa situation, sa responsabilité envers un locataire ou des tiers.
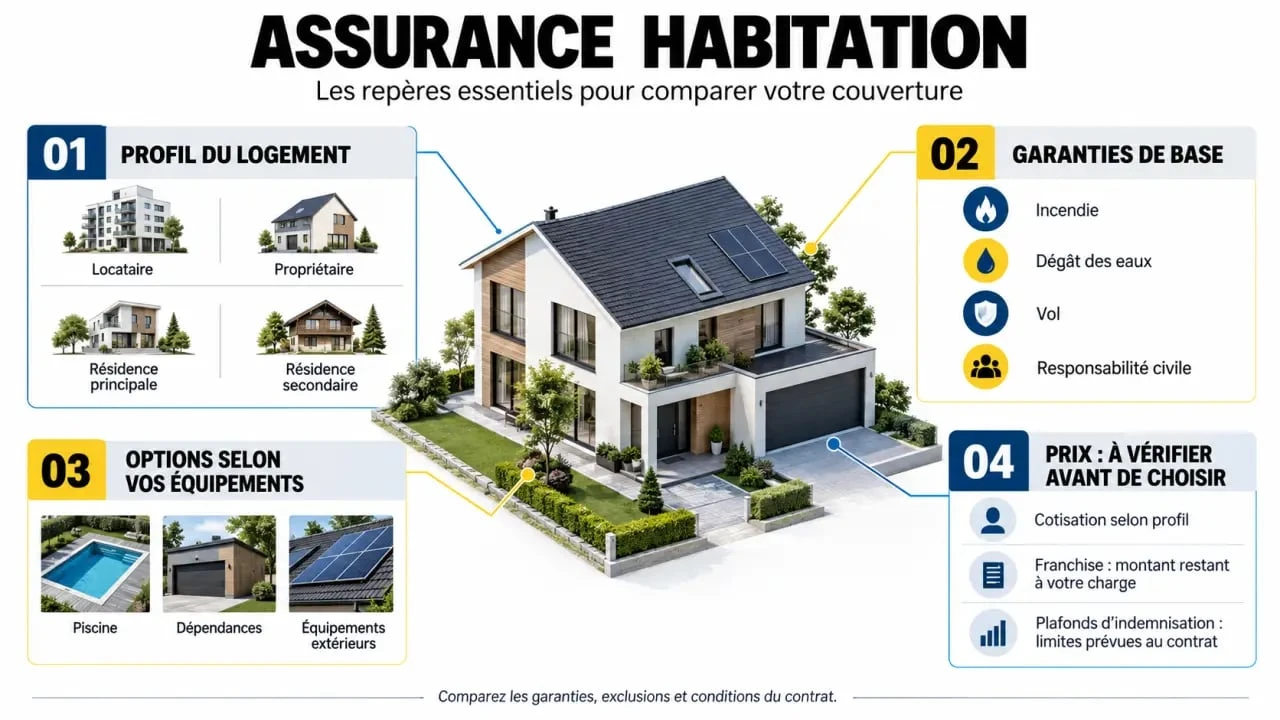
La configuration du bien influe sur le devis : surface, nombre de pièces, localisation, dépendances, valeur du mobilier, équipements extérieurs et dispositifs de sécurité sont pris en compte. Les besoins diffèrent entre un studio meublé, une maison familiale avec jardin et un logement loué ponctuellement.
Ne pas confondre obligation légale et protection suffisante
Pour un locataire, l’assurance habitation est généralement exigée par le bailleur. Une attestation peut être demandée lors de la remise des clés, puis chaque année. Mais ce document ne renseigne pas, à lui seul, sur la qualité de la couverture. Une formule minimale peut répondre à l’obligation tout en laissant certains biens, équipements ou situations insuffisamment protégés. Le devis sert justement à ajuster le contrat avant la signature.
Des situations particulières à signaler dès la simulation
Colocation, logement étudiant, alternance, dépendance, piscine, spa, instruments de musique, matériel de sport ou appareils nomades : ces situations doivent être déclarées et examinées. Décrire un équipement dès le départ évite de découvrir après un sinistre qu’une option était nécessaire. Cette précision facilite aussi la comparaison de tarifs établis sur une base identique.
Faire un devis en ligne : les informations à préparer
La simulation d’assurance habitation MAAF est annoncée en 2 minutes chrono et le devis peut être obtenu en 6 questions. Le parcours établit une proposition adaptée, plutôt qu’un prix identique pour tous les logements. Pour commencer, consultez la page devis assurance habitation MAAF.
- Indiquez votre statut : propriétaire, locataire ou occupant à titre gratuit.
- Précisez s’il s’agit d’une résidence principale ou secondaire.
- Décrivez le logement : type de bien, surface, nombre de pièces et éventuelles dépendances.
- Évaluez les biens à couvrir et les équipements nécessitant une protection spécifique.
- Sélectionnez la formule et les options correspondant à vos priorités.
- Relisez le devis, les limites de garantie et les exclusions avant de souscrire.
Préparez l’adresse exacte, la date d’entrée dans les lieux ou la date de prise d’effet souhaitée, ainsi qu’une estimation réaliste de la valeur de votre mobilier. Si vous quittez un contrat existant, gardez également votre avis d’échéance à portée de main. Il permet de comparer le niveau de couverture et la cotisation, ligne par ligne.
La souscription est ensuite guidée en ligne. Après un paiement par carte bancaire, l’attestation est envoyée immédiatement. Si vous préférez échanger avec un conseiller, vous pouvez prendre rendez-vous en agence, demander à être rappelé ou contacter MAAF avant de finaliser le contrat.
Formules et garanties : comparer ce qui protège vraiment votre logement
MAAF propose 7 formules d’assurance multirisque habitation. Parmi les formules citées figurent Essentielle, Confort et Confort+. La formule Eco est mentionnée comme exclue de certaines offres promotionnelles : elle ne doit donc pas être automatiquement associée aux formules bénéficiant d’une réduction. Les garanties exactes dépendent du contrat proposé dans votre devis.
| Élément à examiner | Socle de garanties | Montée en protection selon la formule ou l’option |
|---|---|---|
| Sinistres du logement | Incendie, dégâts des eaux, événements climatiques, catastrophes naturelles et technologiques, terrorisme et attentats | Extensions et niveaux d’indemnisation à vérifier dans le devis |
| Biens et ouvertures | Protection prévue par la formule retenue | Dommages électriques, bris de vitres, vol et vandalisme, notamment en formule Essentielle |
| Équipement et reconstruction | Garanties adaptées au logement déclaré | Rééquipement à neuf, reconstruction à neuf et remboursement des mensualités de prêt en formule Confort |
| Vie quotidienne | Défense pénale et recours suite à accident, assistance aux personnes et à domicile | Protection juridique, appareils nomades, déménagement et autres options |
Les garanties de base à lire sans se limiter aux intitulés
Les garanties de base couvrent notamment l’incendie, les dégâts des eaux, les événements climatiques et certaines catastrophes. La défense pénale et recours suite à accident, ainsi que l’assistance aux personnes et à domicile, font aussi partie des protections à identifier. Un intitulé général ne suffit toutefois pas. Les plafonds, la franchise, les circonstances couvertes et les délais de déclaration déterminent la portée réelle de l’indemnisation.
Les options utiles ne sont pas toujours les plus visibles
Des options peuvent couvrir les arbres, le salon de jardin, la poterie, les canalisations extérieures, la piscine ou le spa. D’autres concernent les appareils nomades, le matériel de sport, les instruments de musique, les dommages liés au déménagement ou la protection juridique. Ne les ajoutez pas systématiquement. Appuyez-vous sur ce que vous possédez, sur l’exposition réelle du logement et sur le coût d’un remplacement sans assurance.
La valeur des biens déclarés influence le plafond choisi, qui peut orienter la formule et l’intérêt de certaines options. Un capital mobilier évalué trop bas risque de rendre la protection moins cohérente au moment de reconstituer son intérieur. Faites l’inventaire pièce par pièce et conservez des photos ou des factures. Le devis sera plus juste et la déclaration de sinistre plus simple.
Prix et réduction : ce qu’il faut vérifier avant de valider
Le prix de l’assurance habitation MAAF dépend du logement et des garanties sélectionnées. Il vaut donc mieux parler de tarif personnalisé que rechercher un montant valable pour tous. Comparez la cotisation, mais aussi la franchise, les limites d’indemnisation, les garanties incluses et les options facturées. Un contrat moins cher peut laisser une part importante à votre charge après un dégât des eaux, un vol ou un bris de vitre.
Une réduction de 100 € ou de 50 € sur la première année de cotisation peut être proposée pour une souscription réalisée entre le 03/08/2026 et le 28/08/2026, dans la limite du 28 août 2026. L’offre dépend de la réalisation d’un devis sur maaf.fr et d’une souscription pendant la période indiquée. Elle est déduite des premières échéances de paiement et n’est pas cumulable avec une autre promotion. Vérifiez les contrats concernés et les exclusions, dont la formule Eco, dans les conditions complètes de l’offre au moment de souscrire.
Après la souscription : attestation, assistance et changement d’assureur
Une fois le contrat souscrit et le paiement effectué, l’attestation immédiate permet de justifier rapidement votre assurance auprès d’un bailleur, d’une agence ou d’un propriétaire. Conservez aussi le devis définitif, les conditions contractuelles et le calendrier de paiement. Ces documents vous aideront à retrouver vos garanties et à préparer un échange en cas de sinistre.
L’assistance habitation est disponible 24h/24 et 7j/7. Elle peut intervenir lorsqu’un logement devient difficilement habitable ou qu’un incident exige une aide rapide. En cas de sinistre, conservez les preuves utiles et limitez l’aggravation des dommages si vous pouvez le faire sans danger. Effectuez ensuite la déclaration et suivez le dossier en ligne depuis votre espace client.
Si vous remplacez une assurance en cours depuis plus d’un an, la résiliation peut être facilitée par la loi Hamon. Avant de demander le changement, vérifiez la date d’effet du nouveau contrat pour éviter toute période sans couverture. Une fois assuré, l’espace client MAAF permet notamment de consulter les attestations, l’avis d’échéance, le calendrier de paiement et le suivi des démarches.

- Assurance habitation MAAF : devis personnalisé, 7 formules et attestation immédiate - 25 septembre 2026
- Un simulateur d’investissement immobilier doit dépasser le rendement brut - 24 septembre 2026
- Défiscalisation immobilière comparatif : Pinel, LMNP ou déficit foncier, ce qui rapporte vraiment - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance prêt immobilier après 65 ans : pourquoi le contrat groupe peut bloquer votre crédit
 Taux LEP 2025 : de 3,5 % à 2,7 %, ce que la baisse change vraiment
 135,83 € TTC pour un testament authentique : le tarif réel et le point sur Notaform Evolution
 Assurance obsèques tarifs : capital, prestations et assistance, les critères qui font monter le prix