Caution de crédit immobilier : moins de formalités, mais la dette reste due
La caution de crédit immobilier est une garantie souvent demandée par la banque avant l’octroi d’un prêt. Si l’emprunteur ne règle plus ses mensualités, un garant peut rembourser la banque selon les conditions prévues. Plus simple qu’une hypothèque sur certains aspects, la caution n’est pas une assurance et n’efface pas la dette. Son coût, son fonctionnement et ses alternatives méritent donc d’être examinés avant de signer l’offre de prêt.
La caution de crédit immobilier, une garantie à trois acteurs
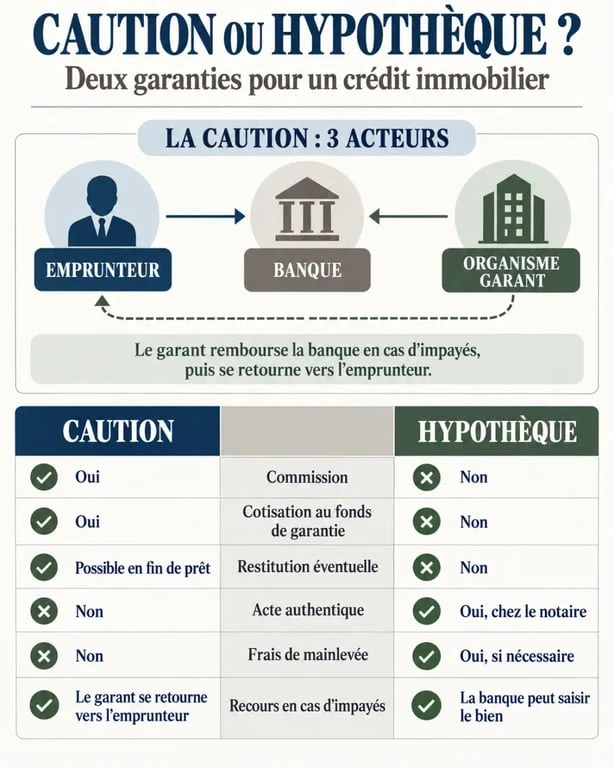
La caution est une sûreté personnelle. La banque ne prend pas directement une garantie sur le logement financé : elle obtient l’engagement d’un tiers, appelé garant. Trois parties interviennent dans l’opération : l’emprunteur, la banque qui prête les fonds et la caution, qui peut être une personne ou un organisme spécialisé.
Le cautionnement mutuel est très courant. L’emprunteur verse des frais à un organisme de cautionnement, souvent choisi parmi les partenaires de sa banque. Après étude du dossier, cet organisme accepte ou refuse de garantir le prêt. Crédit Logement compte parmi les acteurs connus du marché, mais la banque peut proposer d’autres solutions selon ses partenariats et les caractéristiques du projet.
Une garantie demandée par la banque, pas une assurance
La banque peut exiger une caution, une hypothèque ou une autre garantie avant de débloquer le crédit immobilier. Elle cherche ainsi à réduire le risque de non-remboursement. La caution protège d’abord le prêteur, même si elle peut aussi éviter à l’emprunteur certaines formalités liées à une garantie immobilière.
Il ne faut pas la confondre avec l’assurance emprunteur. Cette assurance couvre certains événements prévus au contrat, comme le décès ou l’invalidité et, selon les garanties souscrites, l’incapacité de travail. La caution intervient lorsque les échéances ne sont plus réglées. Elle garantit la banque, mais ne remplace pas automatiquement la couverture prévue par l’assurance.
Ce que l’organisme examine avant d’accepter votre dossier
L’accord de la banque ne garantit pas celui de l’organisme de cautionnement. Ce dernier mène sa propre analyse du risque. Il examine notamment les ressources du foyer, la stabilité professionnelle, le taux d’endettement, la capacité de remboursement et la cohérence globale de l’opération immobilière.
Pourquoi un bon dossier bancaire peut tout de même être refusé
La banque et le garant n’ont pas le même rôle. La banque évalue la relation de crédit dans son ensemble. Le garant s’engage, lui, à rembourser à sa place en cas de difficulté. Un organisme peut donc se montrer plus prudent face à un endettement élevé, des revenus variables, un apport faible ou une situation professionnelle récente. Un refus reflète la politique de risque du garant et ne signifie pas nécessairement que le projet est irréalisable.
La mensualité qui semble supportable aujourd’hui doit rester compatible avec le budget pendant toute la durée du prêt. Pour présenter un dossier solide, réunissez les relevés de comptes cohérents, les justificatifs d’épargne, le détail des crédits en cours et une estimation réaliste des dépenses après l’achat. Les charges de copropriété, les travaux, la taxe foncière ou une baisse prévisible des revenus peuvent modifier l’équilibre financier du foyer.
Que faire en cas de refus de cautionnement ?
Demandez d’abord à la banque quelles garanties alternatives elle accepte. Une hypothèque peut être proposée lorsque la caution est refusée, si le bien et le financement le permettent. Un courtier peut aussi présenter le dossier à un autre établissement ou ajuster le montage, par exemple en modifiant la durée, l’apport, le montant emprunté ou la répartition entre les co-emprunteurs. Évitez de signer une promesse d’achat sans avoir anticipé la condition de financement et la garantie susceptible d’être retenue.
Coût de la caution : ce que vous payez et ce qui peut être restitué
Les frais de caution sont généralement réglés lors de la mise en place du prêt. Ils doivent être intégrés aux frais annexes à prévoir dans l’apport personnel. La banque ne les finance généralement pas, sauf dans le cadre d’un prêt à 110 %.
Le coût comprend habituellement deux éléments : une commission acquise par la société de cautionnement et une participation à un fonds de garantie. La commission se situe généralement entre 150 et 600 euros. La cotisation au Fonds Mutuel de Garantie représente environ 0,8 % du montant du crédit. Les montants et les modalités exactes varient selon l’organisme, le prêt et le dossier.
Une restitution possible, jamais acquise
À la fin du crédit, une partie de la cotisation versée au fonds de garantie peut parfois être restituée si aucun incident n’a été enregistré. Cette restitution dépend des règles de l’organisme et du fonctionnement de son fonds mutualisé. La commission de caution, en revanche, rémunère le service rendu et reste acquise. Pour comparer deux offres, distinguez le montant payé au départ de la somme éventuellement récupérable à la fin du prêt.
| Élément | À quoi sert-il ? | Restitution possible ? |
|---|---|---|
| Commission de caution | Elle rémunère l’étude et la mise en place de la garantie. | Non, en principe. |
| Cotisation au fonds de garantie | Elle alimente un mécanisme mutualisé destiné à couvrir les défaillances. | Oui, parfois, selon les conditions de l’organisme. |
Caution, hypothèque ou nantissement : choisir selon le bien et le projet
La caution n’est pas la seule garantie possible. Elle repose sur l’engagement d’un garant, tandis que l’hypothèque et le nantissement s’appuient sur un bien ou un actif. Le choix dépend de l’acceptation du dossier, du type de financement et des solutions proposées par la banque.
| Garantie | Principe | Formalités et points d’attention |
|---|---|---|
| Caution bancaire | Un organisme ou une personne garantit la dette. | Elle ne nécessite pas d’acte authentique mentionné ici et n’entraîne pas de frais de notaire liés à la garantie. |
| Hypothèque conventionnelle | La banque dispose d’une garantie sur le bien immobilier. | Elle implique une inscription et peut entraîner des frais de mainlevée en cas de revente avant le terme du prêt. |
| Hypothèque légale spéciale du prêteur de deniers | Cette garantie immobilière est liée aux fonds prêtés pour l’acquisition. | Elle a remplacé le privilège du prêteur de deniers depuis début 2022. |
| Nantissement | Un actif financier est donné en garantie. | Cette solution peut convenir si l’emprunteur dispose d’une épargne ou de placements à affecter. |
La caution est souvent appréciée pour sa simplicité. Elle évite l’acte authentique et les frais de notaire associés à une hypothèque. Elle peut aussi éviter une mainlevée lors d’une revente avant la fin du prêt. Son obtention reste toutefois soumise à l’accord du garant. L’hypothèque peut devenir une alternative lorsque le cautionnement n’est pas accessible ou lorsque la banque la privilégie pour un dossier donné.
En cas d’impayés ou de rachat de prêt, la vigilance reste essentielle
Si les mensualités ne sont plus réglées, l’organisme de cautionnement peut rembourser la banque selon les conditions prévues par la garantie. Cette intervention protège le prêteur, mais elle ne libère pas l’emprunteur de son obligation. Le garant peut ensuite exercer un recours pour récupérer les sommes avancées. Dès les premières difficultés, contactez la banque plutôt que d’attendre l’accumulation des impayés : un aménagement peut parfois être étudié.
La caution ne s’efface pas avec le paiement de la banque
Le point essentiel est le suivant : la caution ne transforme pas une dette en obligation sans conséquence. Elle déplace temporairement le paiement vers le garant, puis les sommes avancées peuvent être réclamées à l’emprunteur. Conservez donc une assurance emprunteur adaptée, surveillez votre budget et signalez rapidement toute baisse durable de revenus.
En cas de remboursement anticipé, de vente du bien ou de rachat de prêt, vérifiez le devenir de la garantie. Certains organismes peuvent accepter un transfert de caution lors d’un changement d’établissement bancaire, mais cette possibilité dépend de leurs règles et de l’opération envisagée. Avant de comparer les taux, demandez le coût global du nouveau financement, y compris la nouvelle garantie éventuelle et les conditions de restitution de l’ancienne cotisation.

- Caution de crédit immobilier : moins de formalités, mais la dette reste due - 29 septembre 2026
- Crédit immobilier à La Banque Postale : simulez la mensualité et mesurez le coût total - 28 septembre 2026
- Une maison conteneur peut être durable, à condition de maîtriser l’isolation et le coût global - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter en VEFA : 3 garanties indispensables et 4 leviers fiscaux pour sécuriser votre investissement
 Bien mobilier ou immobilier : 3 critères pour sécuriser vos transactions et votre fiscalité
 ILAT, ILC ou ICC : l’indice à choisir pour éviter une mauvaise indexation
 Délai de construction d’une maison : 8 à 18 mois, et les étapes qui font varier le calendrier