Crédit immobilier à La Banque Postale : simulez la mensualité et mesurez le coût total
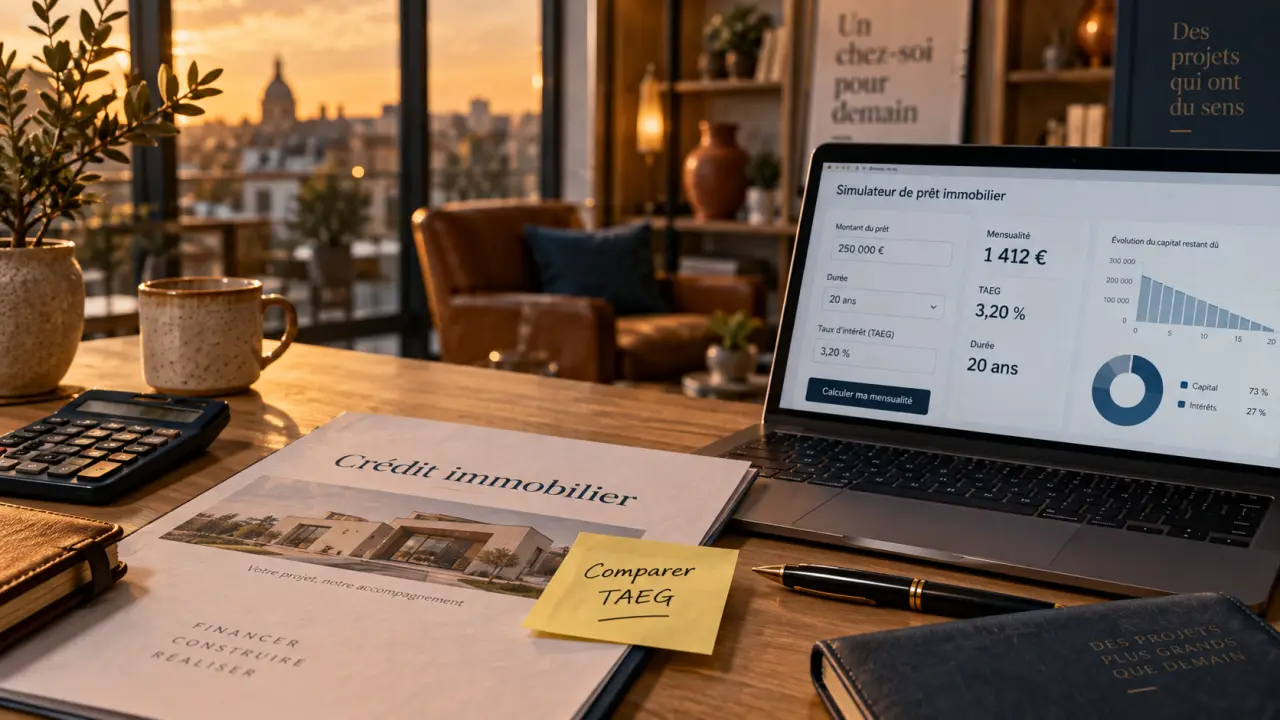
Un crédit immobilier à La Banque Postale se prépare en chiffrant précisément le projet : prix du bien, frais d’acquisition, apport, mensualité supportable et durée. Une simulation en ligne fournit une première enveloppe, mais elle ne remplace ni l’étude de votre situation ni l’offre de prêt. L’objectif est de comparer le financement dans son ensemble, et pas uniquement le taux affiché.
Commencer par une simulation qui reflète vraiment votre budget
Le simulateur de prêt immobilier aide à estimer le montant que vous pouvez emprunter, la mensualité correspondante, la durée envisageable et le coût total du financement. Pour obtenir une estimation utile, renseignez le prix d’achat, votre apport personnel, vos revenus réguliers, vos crédits en cours, vos charges récurrentes et le type de projet : résidence principale, investissement locatif, travaux ou résidence secondaire.
Ne confondez pas capacité d’emprunt et budget d’achat
Votre capacité d’emprunt correspond au capital qu’une mensualité donnée peut financer sur une durée définie. Votre budget d’achat est plus large : il inclut l’apport et doit couvrir les frais de notaire, la garantie, les frais de dossier, l’assurance emprunteur et, selon le projet, les travaux ou le mobilier. Un foyer peut donc disposer d’une capacité d’emprunt suffisante tout en manquant de liquidités pour finaliser l’acquisition.
La simulation reste indicative et non contractuelle. Elle sert de base de discussion avec un conseiller, mais le montant définitif dépend notamment des justificatifs fournis, de la stabilité des revenus, de l’endettement, de l’assurance et de la garantie retenue. Prévoyez aussi une marge pour conserver un reste à vivre confortable après la signature.
La mensualité ne se limite pas au remboursement du capital
Une mensualité de prêt amortissable comprend une part de capital et une part d’intérêts. La cotisation d’assurance emprunteur peut s’y ajouter. Au début du crédit, les intérêts pèsent davantage, car ils sont calculés sur un capital restant dû plus élevé. Leur part diminue progressivement à mesure que vous remboursez le capital. Le tableau d’amortissement permet de suivre cette évolution échéance par échéance.
Le salaire annuel ne suffit pas à apprécier la soutenabilité du prêt. Ce qui compte est le flux réellement disponible chaque mois sur votre compte, après les charges fixes et les dépenses prévisibles. Une mensualité techniquement acceptable peut devenir inconfortable si elle laisse peu de place aux dépenses d’énergie, à l’entretien du logement, aux impôts locaux ou aux périodes de revenus variables. Tester plusieurs mensualités, plutôt qu’une seule durée, aide à choisir un rythme supportable.
Quels projets un crédit immobilier de La Banque Postale peut-il financer ?
La Banque Postale propose des solutions de financement pour différents projets immobiliers. Le prêt Habitat à taux fixe est une formule courante pour financer l’acquisition d’un logement, une construction ou certains travaux. Avec un prêt à taux fixe, le taux nominal est défini au départ, sous réserve des conditions contractuelles du prêt, ce qui facilite le suivi du budget.
Simulateur officiel de regroupement de crédits, Estimez votre projet de regroupement de crédits et découvrez les solutions de financement proposées par La Banque Postale.
| Projet | Point à examiner avant la demande |
|---|---|
| Résidence principale | Apport, charges du futur logement, éventuels prêts aidés et assurance. |
| Résidence secondaire | Capacité à assumer deux budgets immobiliers et les dépenses d’usage. |
| Investissement locatif | Niveau des loyers, vacance locative, fiscalité et charges non récupérables. |
| Construction ou VEFA | Calendrier des appels de fonds et déblocages progressifs. |
| Travaux ou rénovation énergétique | Nature des travaux, devis, aides mobilisables et solution de financement adaptée. |
Selon votre situation, le financement principal peut être complété par un prêt à taux zéro, un prêt d’accession sociale, un prêt conventionné, un prêt épargne logement ou une solution dédiée à la rénovation. Leur disponibilité et leurs conditions dépendent du projet et de votre éligibilité. Pour acheter avant la vente d’un bien existant, le prêt relais peut répondre à un besoin temporaire. Il exige toutefois une estimation prudente du prix de revente.
Comparer le taux, le TAEG et les garanties avant de choisir
Le taux immobilier varie selon la durée, le montant, le projet, la qualité du dossier et les conditions commerciales proposées. En règle générale, allonger la durée réduit la mensualité, mais augmente le coût global des intérêts et peut conduire à un taux plus élevé. Comparer uniquement le taux nominal ne permet donc pas d’évaluer correctement l’offre.
Le TAEG donne une vision plus complète du coût
Le TAEG, ou taux annuel effectif global, intègre le taux débiteur ainsi que les frais obligatoires liés à l’obtention du financement lorsqu’ils sont connus : frais de dossier, coût de la garantie, assurance exigée ou frais de compte imposés par l’offre. Demandez une comparaison sur une même durée, pour un même capital et avec une assurance de niveau équivalent. Vous pourrez ainsi apprécier l’écart réel entre deux propositions.
Assurance et garantie : deux protections différentes
L’assurance emprunteur protège l’emprunteur et la banque contre des événements comme le décès, la perte totale et irréversible d’autonomie, l’incapacité temporaire de travail ou l’invalidité, selon les garanties souscrites. La garantie protège principalement le prêteur en cas de défaut de remboursement. Caution, hypothèque, privilège de prêteur de deniers et nantissement sont des mécanismes distincts, avec des coûts et des conséquences différents.
Un apport personnel d’au moins 10 % est souvent recommandé pour couvrir une partie des frais et rassurer la banque, sans constituer une règle absolue. Le taux d’endettement est aussi étudié, avec un seuil de 35 % fréquemment retenu comme repère. Les revenus variables, une période d’essai, une activité indépendante ou des charges importantes demandent une présentation particulièrement claire du dossier.
Préparer le dossier et sécuriser les étapes jusqu’au déblocage
Une demande de financement peut être initiée en ligne ou avec un conseiller. Préparez à l’avance les documents nécessaires à l’étude de votre solvabilité et de votre projet. Un dossier complet limite les échanges tardifs, notamment lorsque le compromis de vente impose déjà un calendrier.
- Pièces d’identité et justificatifs de domicile ;
- Justificatifs de revenus et avis d’imposition ;
- Relevés de comptes et tableau des crédits en cours ;
- Justificatifs d’épargne et d’apport personnel ;
- Compromis de vente, devis de travaux ou contrat de construction selon le projet ;
- Documents relatifs au bien et, pour un investissement, éléments sur les loyers attendus.
De l’offre de prêt aux appels de fonds
Après l’étude du dossier, l’offre de prêt doit être lue avec attention : montant, durée, taux, TAEG, assurance, garantie, échéancier et conditions de remboursement anticipé. L’emprunteur bénéficie d’un délai légal de réflexion de 10 jours avant de pouvoir accepter une offre de crédit immobilier. Vérifiez aussi les possibilités de modulation des échéances, lorsqu’elles sont prévues, ainsi que les éventuelles indemnités en cas de remboursement anticipé.
Les fonds sont ensuite débloqués selon le projet. Dans l’ancien, le décaissement intervient généralement lors de la signature chez le notaire. En VEFA ou en construction, il est souvent progressif, au rythme des appels de fonds du promoteur ou du constructeur. Les justificatifs peuvent être transmis via l’espace client lorsque ce service est proposé. Ne versez jamais de frais à un interlocuteur non identifié : vérifiez toute offre de prêt auprès de La Banque Postale ou de votre conseiller habituel.
Les bons réflexes pour obtenir une proposition comparable
Avant de valider une demande de crédit immobilier à La Banque Postale, réalisez au moins trois simulations avec des durées différentes. Comparez ensuite chaque proposition à capital emprunté identique et notez le TAEG, l’assurance, la garantie, les frais de dossier, le coût total et les options de souplesse. Une mensualité plus basse n’est pas automatiquement la meilleure solution si elle allonge fortement la durée du crédit.
Conservez enfin une trace de tous les paramètres communiqués lors de la simulation et sollicitez un conseiller si votre situation comporte une particularité : co-emprunt, séparation, revenus locatifs, activité indépendante, achat-revente ou travaux importants. Cette préparation transforme la simulation en outil de décision et vous permet d’aborder l’offre de prêt avec des repères concrets.

- Crédit immobilier à La Banque Postale : simulez la mensualité et mesurez le coût total - 28 septembre 2026
- Une maison conteneur peut être durable, à condition de maîtriser l’isolation et le coût global - 28 septembre 2026
- Simulation de crédit immobilier à La Banque Postale : estimez votre budget sans confondre simulation et offre de prêt - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Placer 200 000 euros : de 500 € à 1 666 € de revenus mensuels selon votre stratégie
 TVA à 10 % ou 20 % : 5 règles pour éviter les erreurs de facturation
 Usufruit de SCPI : le rendement de 20 % est-il une réalité ou un mirage fiscal ?
 À partir de quel revenu ne paie-t-on pas d’impôt : seuils, parts fiscales et leviers légaux