Qui est exonéré des droits de succession ? Conjoint, Pacs, fratrie et autres cas
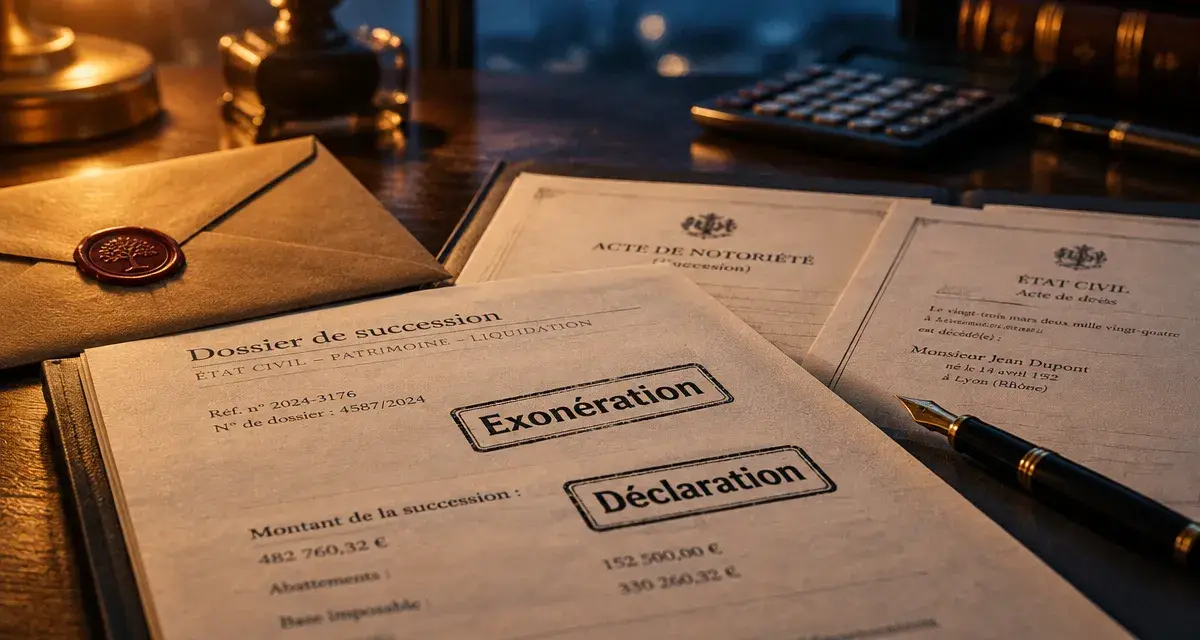
Certains bénéficiaires ne paient aucun droit de succession, mais l’exonération dépend du lien avec le défunt et de conditions précises. Le conjoint survivant est exonéré sans plafond. Le partenaire de Pacs bénéficie aussi d’une exonération fiscale, à condition d’avoir été désigné par testament pour recevoir des biens. Les enfants, parents, frères et sœurs relèvent quant à eux de règles différentes, fondées sur un abattement, un barème ou une exonération totale dans certains cas.
Les personnes qui ne paient aucun droit de succession
Une exonération signifie que les droits de succession sont nuls sur la part recueillie, quel que soit son montant. Elle se distingue de l’abattement, qui réduit seulement la base imposable avant l’application des droits. L’absence de droits ne signifie pas non plus qu’aucune déclaration n’est nécessaire.
| Bénéficiaire | Règle fiscale | Point de vigilance |
|---|---|---|
| Conjoint survivant | Exonération totale | Le mariage doit exister au jour du décès. |
| Partenaire lié par un Pacs | Exonération totale | Il doit être désigné dans un testament pour hériter. |
| Frère ou sœur | Exonération possible sous conditions cumulatives | La cohabitation et la situation personnelle doivent être prouvées. |
| Association, fondation ou organisme public éligible | Exonération dans certains cas | La qualité de l’organisme bénéficiaire doit être vérifiée. |
Le conjoint survivant : une exonération sans condition de montant
Le conjoint survivant est totalement exonéré de droits de succession. La règle concerne les biens, les sommes d’argent et les droits qu’il recueille dans la succession de son époux ou épouse. Le montant transmis ne remet pas en cause cette exonération fiscale.
Cette règle ne détermine toutefois pas la part revenant au conjoint sur le plan civil. La présence d’enfants, le régime matrimonial, une donation entre époux ou un testament peuvent modifier ses droits dans la succession. Il faut donc distinguer la fiscalité de la transmission de la répartition du patrimoine entre les héritiers.
Le partenaire de Pacs : exonéré, mais pas héritier automatiquement
Le partenaire de Pacs ne paie pas de droits de succession sur les biens qu’il reçoit. Toutefois, contrairement à l’époux, il n’est pas héritier légal. Sans testament en sa faveur, il ne reçoit en principe aucune part de la succession.
La différence entre le droit d’hériter et l’exonération fiscale est donc essentielle. Le Pacs supprime les droits à payer sur les biens transmis au partenaire, mais il ne remplace pas un testament. Le document doit désigner le partenaire comme bénéficiaire de la succession.
Le cas particulier des frères et sœurs du défunt
Un frère ou une sœur peut être totalement exonéré de droits de succession, mais seulement si toutes les conditions prévues sont réunies. Cette exonération concerne notamment les situations dans lesquelles la vie commune avec le défunt a duré plusieurs années et où la situation personnelle du bénéficiaire répond à certains critères.
- Le frère ou la sœur doit être célibataire, veuf, divorcé ou séparé de corps au moment du décès.
- Il doit être âgé de plus de 50 ans ou atteint d’une infirmité l’empêchant de travailler.
- Il doit avoir été domicilié avec le défunt pendant les cinq années précédant le décès.
Ces conditions sont cumulatives. Si l’une d’elles manque, l’exonération totale ne s’applique pas. Le bénéficiaire peut néanmoins profiter d’un abattement de 15 932 €, puis être imposé selon le barème applicable entre frères et sœurs, à 35 % ou 45 % selon le montant de sa part taxable.
Les justificatifs de domicile, les documents d’état civil et, si nécessaire, les pièces établissant l’incapacité de travail doivent être réunis. Une adresse commune figurant sur des avis d’imposition, un certificat de résidence ou des factures anciennes peut contribuer à prouver la cohabitation. Ces documents permettent de vérifier la situation avant de calculer les droits.
Enfants, parents et autres héritiers : l’abattement avant le barème
Les enfants, petits-enfants, parents et autres ascendants ne sont pas automatiquement exonérés des droits de succession. Leur principal avantage repose sur un abattement personnel. Seule la fraction de la part reçue qui dépasse cet abattement est ensuite soumise au barème. Le calcul se fait pour chaque bénéficiaire, selon le montant de sa part.
| Situation | Abattement principal | Conséquence |
|---|---|---|
| Enfant, père ou mère | 100 000 € | Les droits portent uniquement sur la part dépassant ce montant. |
| Frère ou sœur | 15 932 € | Applicable si l’exonération totale n’est pas obtenue. |
| Neveu ou nièce | 7 967 € | Le solde est taxé au taux applicable. |
| Autres bénéficiaires | 1 594 € | Le taux d’imposition peut être plus élevé. |
| Personne handicapée, sous conditions | 159 325 € | Un abattement spécifique peut s’ajouter selon la situation. |
Les donations reçues du même donateur au cours des 15 années précédant le décès peuvent réduire l’abattement encore disponible. Un enfant qui a déjà reçu une donation importante ne dispose donc pas forcément de la totalité des 100 000 € lors de la succession. Il faut examiner les donations enregistrées, les dons manuels révélés et les actes antérieurs avant d’évaluer la taxation.
De l’actif brut aux droits réellement dus
Le patrimoine transmis ne correspond pas automatiquement à la base imposable. Il faut d’abord déterminer l’actif brut successoral, puis déduire le passif déductible, notamment certaines dettes du défunt. Le résultat forme l’actif net taxable.
Après sa répartition entre les héritiers, chaque part individuelle est diminuée de l’abattement correspondant au lien de parenté. Le barème progressif s’applique uniquement au montant restant. En ligne directe, les premières tranches sont taxées à 5 %, 10 %, 15 %, puis 20 % jusqu’à 552 324 € de part taxable.
Une succession supérieure à 100 000 € ne permet donc pas, à elle seule, de déterminer les droits à payer. Il faut connaître le nombre d’héritiers, la part de chacun, les dettes, les donations antérieures et les abattements encore disponibles.
Quand aucun droit n’est dû, faut-il tout de même faire une déclaration ?
L’absence de droits de succession et l’absence de déclaration sont deux notions distinctes. Un héritier peut ne rien payer grâce à un abattement tout en devant déposer une déclaration de succession. À l’inverse, une dispense déclarative existe pour certaines petites successions, sous réserve de conditions précises.
Pour les héritiers en ligne directe, le conjoint survivant et le partenaire de Pacs, une dispense peut s’appliquer lorsque l’actif brut successoral est inférieur à 50 000 €. Cette règle suppose notamment qu’aucune donation antérieure non déclarée ou non enregistrée n’ait été consentie. Pour les autres bénéficiaires, le seuil est de 3 000 €.
Ces montants concernent l’actif brut de la succession. Ils ne constituent pas un plafond général d’exonération fiscale. Une succession peut dépasser ces seuils sans entraîner de droits grâce à un abattement ou à une exonération, tout en nécessitant une déclaration.
Les documents à préparer
La qualité d’héritier peut être justifiée par une attestation signée par les héritiers ou par un acte de notoriété établi par un notaire. Selon la situation, il faut également réunir le testament, le livret de famille, les actes d’état civil, les relevés bancaires, les titres de propriété, les justificatifs de dettes et les actes de donation.
Lorsque l’actif dépasse 5 965 €, l’acte de notoriété est fréquemment nécessaire pour accomplir les démarches auprès des banques ou des administrations. Les documents à produire dépendent toutefois de la composition de la succession et de la qualité du bénéficiaire.
Les exonérations liées au décès ou aux biens transmis
L’exonération ne dépend pas toujours du bénéficiaire. Les héritiers de certaines victimes de guerre, d’actes de terrorisme ou d’agents décédés dans l’exercice de certaines missions peuvent bénéficier de règles spécifiques. Il faut alors vérifier la cause du décès et réunir les justificatifs administratifs correspondants.
La nature des biens peut également ouvrir droit à un régime favorable, parfois total, parfois partiel et assorti d’engagements de conservation. Sont notamment concernés, sous conditions, certains biens forestiers, biens agricoles, monuments historiques, espaces naturels protégés ou parts de sociétés.
Les legs consentis à l’État, à des collectivités, à certains organismes publics, associations ou fondations peuvent aussi être exonérés. La qualité exacte de l’organisme bénéficiaire doit être vérifiée avant d’appliquer le régime fiscal correspondant.
Pour examiner une succession, il faut vérifier dans l’ordre la qualité du bénéficiaire, sa vocation à hériter, la valeur nette de sa part, les donations des 15 dernières années, puis le régime particulier éventuel des biens transmis. En présence d’un testament, de biens immobiliers, d’une famille recomposée, d’un frère ou d’une sœur vivant avec le défunt, ou d’un patrimoine situé à l’étranger, un notaire peut sécuriser la déclaration et le calcul des droits.

- Qui est exonéré des droits de succession ? Conjoint, Pacs, fratrie et autres cas - 18 octobre 2026
- Inventaire de succession à Paris : quand le demander, comment se déroule-t-il et que change le forfait de 5 % ? - 17 octobre 2026
- Rénovation avant vente : les travaux qui pèsent vraiment sur le prix, les autres non - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance vie : 3 leviers pour optimiser votre épargne et comprendre la fiscalité après 8 ans
 Placement à 10 % par an : 4 stratégies pour viser la performance sans tout miser sur la Bourse
 CIC Épargne Salariale : guide complet pour gérer vos dispositifs et optimiser vos placements
 Intérêts courus en 90 jours sur base 365 : calculer le coupon couru sans erreur