Placement immobilier à Rennes : une location rapide, mais une rentabilité à calculer
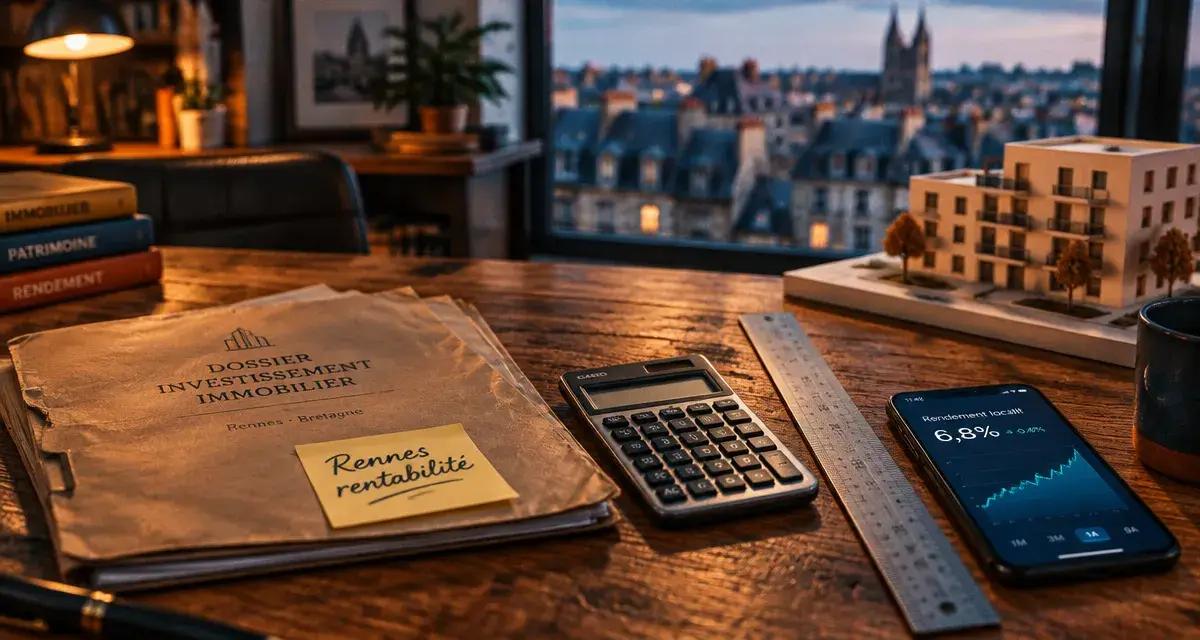
Un placement immobilier à Rennes peut viser des revenus locatifs, la constitution d’un patrimoine ou la diversification. La demande est soutenue par les étudiants, les jeunes actifs et les ménages attirés par le bassin d’emploi, les transports et les projets urbains. Pourtant, un logement loué rapidement n’est pas forcément rentable. Le prix d’achat, les travaux, la fiscalité et les charges de copropriété déterminent la performance réelle.
Rennes : une demande locative solide, mais un marché exigeant
Rennes dispose de plusieurs atouts structurels. La ville est reliée à Paris par la LGV en environ 1 h 25 à 1 h 30, compte deux lignes de métro et prévoit quatre lignes de trambus d’ici 2030. Son attractivité ne se limite donc pas au centre historique. Les secteurs bien connectés aux campus, aux pôles d’emploi et aux gares peuvent aussi convenir à un investissement locatif.
La démographie soutient également le marché. La population a progressé en moyenne de 0,9 % par an entre 2016 et 2022. L’unité urbaine compterait 73 000 étudiants, tandis que Rennes Métropole rassemble 276 667 emplois et 55 989 entreprises. Cette diversité alimente la demande de studios et de T1 pour les étudiants, de T2 pour les jeunes actifs et de T3 pour les couples ou les petites familles.
Les locataires représentaient 63,2 % des habitants en 2020, selon l’Insee, contre 34,9 % de propriétaires. Ce ratio est favorable à l’investissement locatif. Un appartement se louerait en environ 20 jours sur le marché local. Ce délai ne dispense toutefois pas d’une analyse précise de la rue et de l’immeuble. Un logement mal isolé, sombre, éloigné des transports ou proposé à un loyer trop élevé peut rester vacant, même dans une ville tendue.
Mesurer la rentabilité avant de choisir un bien
Le rendement brut ne suffit pas à décider
Le rendement brut fournit une première base de comparaison. Il correspond au loyer annuel hors charges, divisé par le coût d’acquisition du bien, puis multiplié par 100. À Rennes, le rendement brut moyen annoncé atteint 4,6 %, avec environ 5 % dans le centre. Dans l’ancien, la fourchette annoncée se situe entre 4,9 % et 7,3 %. Le prix d’achat y est souvent inférieur de 20 % à 30 % à celui du neuf, ce qui peut améliorer le rendement affiché.
Le rendement net donne une vision plus utile. Il faut déduire les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion, les périodes de vacance, les travaux et les intérêts d’emprunt. Le cash-flow mesure ensuite ce qui reste, ou ce qu’il faut ajouter chaque mois, après le paiement du crédit. Un rendement brut élevé peut donc cacher un effort d’épargne important.
| Typologie | Rendement brut moyen annoncé | Profil locataire fréquent | Point de vigilance |
|---|---|---|---|
| T1 | 5,9 % | Étudiant ou jeune actif | Rotation locative et ameublement |
| T2 | 4,9 % | Jeune actif ou couple | Prix d’achat élevé dans les quartiers centraux |
| T3 | 4,6 % | Couple, famille ou colocation | Charges et adaptation du plan à la colocation |
| T4 | 4,3 % | Famille ou colocation structurée | Gestion plus complexe et budget plus élevé |
Construire un calcul prudent
Pour comparer deux opportunités, intégrez le prix du bien, les frais d’acquisition, le budget travaux, l’ameublement éventuel, le coût du crédit, les charges annuelles et une réserve pour les imprévus. En Bretagne, les taux moyens observés en juin 2026 étaient de 3,30 % sur 15 ans, 3,40 % sur 20 ans et 3,46 % sur 25 ans. Une durée longue réduit la mensualité, mais augmente généralement le coût total du financement.
Dans un immeuble, la rentabilité dépend aussi des dépenses qui apparaissent après l’achat. Les travaux votés ou à venir, la consommation énergétique et les frais récurrents de copropriété peuvent modifier fortement le calcul. Demandez les procès-verbaux d’assemblée générale, le montant du fonds travaux et le détail des charges. Ces documents peuvent révéler un ravalement, une réfection de toiture ou un chauffage collectif coûteux.
Choisir un quartier selon le locataire visé
Le meilleur quartier n’est pas forcément celui qui affiche le rendement brut le plus élevé. Le centre-ville, le Thabor, Jeanne-d’Arc et Saint-Hélier offrent généralement une bonne sécurité locative, une revente plus liquide et un environnement recherché. En contrepartie, les prix d’achat peuvent limiter la rentabilité. Ces secteurs correspondent davantage à une stratégie patrimoniale de long terme qu’à une recherche de rendement maximal.
Beaulieu et Villejean-Beauregard répondent plus directement à la demande étudiante et universitaire. Un studio, un T1 bien agencé ou un T2 meublé proche des transports y trouve une cohérence. Il faut néanmoins vérifier l’offre concurrente, l’état de l’immeuble et la capacité du logement à attirer aussi un jeune actif. Cette polyvalence peut réduire le risque de vacance entre deux années universitaires.
Baud-Chardonnet, La Courrouze, EuroRennes et les secteurs liés à ViaSilva correspondent à une stratégie différente. L’investisseur mise sur un quartier en renouvellement urbain, avec des transports, des commerces, des bureaux et de nouveaux équipements. L’horizon de valorisation peut être plus long. Il faut aussi étudier les nuisances de chantier, la densité des programmes neufs et l’évolution de l’offre locative.
- Étudiant : privilégier la proximité des campus et du métro, un loyer compatible avec la surface et un ameublement fonctionnel.
- Jeune actif : rechercher un T2 proche d’un pôle d’emploi, d’une gare ou d’un axe de transport fiable.
- Famille : envisager un T3 ou un T4 près des écoles, des commerces et des espaces verts, avec une gestion souvent plus stable, mais un rendement inférieur.
- Colocation : vérifier la taille comparable des chambres, l’attrait de la pièce commune, la présence de deux salles d’eau si possible et la compatibilité avec le règlement de copropriété.
Ancien, neuf ou meublé : adapter le produit à sa stratégie
L’ancien peut convenir à l’investisseur qui recherche un prix d’achat plus accessible et une rentabilité potentiellement supérieure. Il exige toutefois une analyse technique rigoureuse : DPE, électricité, plomberie, humidité, toiture, isolation et risque de mérule. Dans certains immeubles, un prix attractif reflète surtout des travaux importants à financer après l’acquisition.
Le neuf apporte généralement une meilleure performance énergétique, des équipements récents et une meilleure visibilité sur les premières années d’entretien. Son prix médian annoncé atteint 4 999 €/m², contre 4 426 €/m² pour l’ensemble du marché rennais. Cette différence peut réduire le rendement. Elle peut aussi répondre à une stratégie privilégiant le confort locatif, une gestion plus simple et une meilleure maîtrise des dépenses énergétiques.
La location meublée peut être adaptée aux petites surfaces et aux jeunes actifs mobiles. Le statut de loueur en meublé non professionnel permet, selon le régime choisi, de bénéficier notamment de l’amortissement fiscal. Une résidence étudiante ou une résidence de services peut convenir à un investisseur qui souhaite déléguer la gestion. Il doit alors examiner le bail commercial, l’exploitant, les charges et les conditions de revente.
Financement, fiscalité et risques : sécuriser le placement
Un financement cohérent repose sur un apport raisonnable, une mensualité compatible avec la capacité d’épargne et une réserve de sécurité. Négociez le taux, mais aussi l’assurance emprunteur, les frais de dossier, les garanties et les possibilités de modulation. L’autofinancement n’est pas obligatoire. Un effort d’épargne maîtrisé peut s’intégrer à une stratégie patrimoniale, à condition d’être supportable sur la durée.
La fiscalité doit rester au service du projet. La location nue relève généralement des revenus fonciers, tandis que la location meublée répond à une logique différente. Le LLI, le Denormandie, le Pinel ancien, la nue-propriété ou certains mécanismes d’amortissement peuvent correspondre à des situations précises. La TVA à 10 % est annoncée pour le LLI, tandis que la nue-propriété est associée à une décote annoncée de 30 % à 40 %. L’éligibilité, les contreparties et l’intérêt du dispositif doivent être vérifiés avant la signature.
Enfin, examinez les nuisances sonores, le règlement de copropriété, la taxe foncière, les charges, les diagnostics et la demande locative en dehors de la période étudiante. Une gestion locative professionnelle peut faciliter un investissement à distance, mais ses honoraires réduisent la rentabilité. Le placement immobilier le plus cohérent à Rennes est celui dont l’emplacement, la typologie, le financement et le régime de location restent solides avec un loyer légèrement inférieur ou quelques semaines de vacance.

- Placement immobilier à Rennes : une location rapide, mais une rentabilité à calculer - 16 octobre 2026
- Succession sans bien immobilier : 5 situations où le notaire devient nécessaire - 15 octobre 2026
- Transmettre son patrimoine : assurance-vie ou testament ? - 15 octobre 2026
Articles qui pourraient vous intéresser :
 Logement conventionné ou non : loyers, aides et fiscalité, que choisir ?
 Investir à l’étranger : l’erreur de fiscalité qui peut diviser votre rendement par deux
 CDC Investissement Immobilier : 10,6 Md€ d’actifs et une stratégie build to core
 Défiscalisation immobilière comparatif : Pinel, LMNP ou déficit foncier, ce qui rapporte vraiment