Succession sans bien immobilier : 5 situations où le notaire devient nécessaire
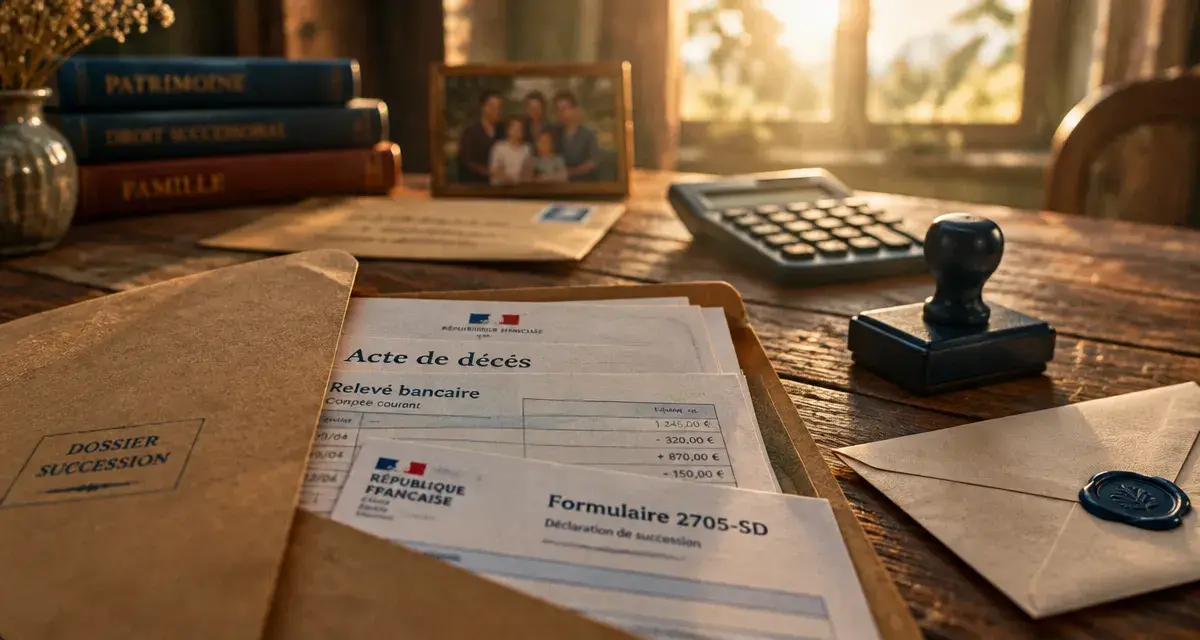
L’absence de maison, d’appartement ou de terrain peut simplifier une succession, mais elle ne permet pas toujours de la régler seul. Lorsque le patrimoine comprend uniquement des comptes bancaires, un véhicule, des meubles ou des objets de valeur, les héritiers peuvent parfois effectuer les démarches sans notaire. Cette possibilité dépend toutefois de la situation familiale, des volontés du défunt, de l’accord entre les héritiers et de la composition exacte du patrimoine.
Le premier tri : dans quels cas les héritiers peuvent-ils agir sans notaire ?
Une succession sans notaire est envisageable lorsque le patrimoine ne comporte aucun bien immobilier et que les héritiers peuvent prouver simplement leur qualité. Tous les intéressés doivent être identifiés, d’accord sur la répartition des biens et capables de réunir les documents demandés par la banque et l’administration fiscale.
Cette solution convient surtout aux successions modestes et lisibles : quelques liquidités, un compte courant, une épargne, du mobilier ou un véhicule, sans difficulté particulière concernant l’origine des fonds ou les droits de chacun. Les héritiers accomplissent alors directement les formalités, sans acte notarié systématique.
Les cinq signaux qui doivent faire renoncer à une démarche seule
Le recours à un notaire devient nécessaire ou, au minimum, fortement recommandé dès qu’un élément crée une incertitude juridique. C’est notamment le cas lorsqu’il existe :
- un bien immobilier, même détenu en indivision ou situé à l’étranger ;
- un testament, qu’il soit olographe ou authentique ;
- une donation entre époux ;
- un désaccord entre héritiers sur les droits, les comptes ou le partage ;
- des héritiers difficiles à identifier, absents, mineurs, protégés ou introuvables.
Un acte de notoriété peut aussi être demandé pour établir officiellement la dévolution successorale, c’est-à-dire l’identité des personnes appelées à hériter. L’absence d’immobilier ne dispense donc pas automatiquement de cette preuve.
Commencer par cartographier l’actif, le passif et les héritiers
Avant de contacter une banque ou de répartir le moindre euro, il faut dresser une photographie fidèle de la succession. L’actif comprend les sommes déposées sur les comptes, les placements, le véhicule, les meubles et, selon leur régime, certains contrats d’assurance-vie. Le passif regroupe les factures restant dues, les crédits, les impôts, les charges, les frais d’obsèques et les éventuelles cautions.
Cette étape protège les héritiers contre une erreur fréquente : partager l’argent visible sur un compte sans vérifier les dettes qui seront prélevées ensuite. L’acceptation d’une succession peut aussi avoir des conséquences sur le passif. En cas de doute sérieux, mieux vaut demander conseil avant toute répartition.
La matrice des informations à vérifier avant tout partage
Il est utile de présenter la succession sous trois angles : qui hérite, ce qui existe et ce qui reste à payer. Une somme bancaire n’est partageable que si elle correspond à la bonne situation familiale, au bon actif et à une situation fiscale correctement examinée. Cette méthode évite de confondre le solde apparent d’un compte avec l’actif réellement transmissible.
Elle permet aussi de repérer les points sensibles : une procuration bancaire, un compte joint, un don manuel ancien, un crédit en cours ou un contrat désignant un bénéficiaire précis. Chaque élément doit être identifié avant le partage, même si sa valeur paraît limitée.
Les documents à réunir
Les pièces exactes varient selon les établissements, mais un dossier cohérent comporte généralement l’acte de décès, les documents d’état civil établissant le lien de parenté, une pièce d’identité de chaque héritier, les coordonnées bancaires utiles et les justificatifs relatifs aux comptes ou contrats connus. Une attestation signée par les héritiers peut être demandée pour confirmer leur qualité et leur accord.
Le certificat d’hérédité ne doit pas être confondu avec l’acte de notoriété. Les mairies ne délivrent plus systématiquement de certificat d’hérédité depuis 2015. La banque peut accepter une attestation d’héritier dans les dossiers les plus simples, mais elle reste libre d’exiger un acte de notoriété établi par un notaire.
Récupérer les fonds bancaires sans précipiter le partage
Au décès, les comptes individuels du défunt sont en principe bloqués. La banque peut toutefois régler certaines dépenses autorisées, notamment les frais funéraires, dans les conditions qu’elle applique. Les héritiers doivent signaler le décès rapidement et demander la liste des comptes, des produits d’épargne et des opérations en attente.
Pour débloquer les fonds, l’établissement vérifie la qualité des héritiers et apprécie le niveau de risque du dossier. Le seuil de 5 000 euros est souvent évoqué : au-delà, un acte de notoriété est fréquemment demandé. Ce montant ne donne toutefois pas automatiquement droit au déblocage en dessous de ce seuil. Chaque banque peut réclamer des justificatifs complémentaires selon la composition familiale, les sommes concernées ou l’existence d’un doute.
Une règle de prudence entre cohéritiers
Un seul héritier ne devrait pas percevoir puis redistribuer les fonds de sa propre initiative. Il est préférable que les instructions adressées à la banque soient communes, écrites et conservées. Si les sommes sont versées sur un compte dédié au règlement de la succession, il faut garder la trace de chaque dépense et de chaque versement.
Cette transparence réduit le risque de conflit ultérieur et facilite la déclaration fiscale. Elle permet également à chacun de vérifier que les fonds ont été utilisés conformément à l’accord familial.
| Situation | Démarche la plus adaptée |
|---|---|
| Héritiers connus, accord total, comptes simples | Attestation et justificatifs demandés par la banque |
| Montant élevé ou exigence de la banque | Acte de notoriété |
| Doute sur les héritiers, testament ou conflit | Intervention d’un notaire avant le déblocage et le partage |
Déclaration de succession : déclaration et droits ne sont pas la même chose
Régler une succession sans notaire ne dispense pas nécessairement de toute formalité fiscale. La déclaration de succession présente l’actif, le passif et les droits éventuellement dus. Elle doit être déposée dans les 6 mois suivant un décès survenu en France et dans les 12 mois lorsque le décès est intervenu à l’étranger.
Le formulaire 2705-SD est couramment utilisé pour cette démarche. L’obligation de déclarer doit être distinguée de l’obligation de payer : une déclaration peut être nécessaire alors qu’aucun droit n’est finalement dû, notamment après application des abattements.
Des seuils sont également mentionnés selon la qualité de l’héritier : 50 000 euros pour les enfants et le conjoint survivant, sous certaines conditions liées à l’absence de dons ou de successions antérieurs au cours des 15 dernières années, et 3 000 euros pour les autres héritiers.
Ces règles doivent être vérifiées au moment de la déclaration, car la situation familiale, les donations antérieures et la nature des biens peuvent modifier l’analyse. Omettre un compte, une dette ou un placement peut conduire à une répartition inexacte et, le cas échéant, à une régularisation fiscale.
Économiser les frais ou sécuriser la succession : le bon choix dépend du dossier
Ne pas recourir à un notaire peut éviter certains frais d’actes lorsqu’aucun acte notarié n’est requis. À titre indicatif, un acte de notoriété est mentionné à 56,60 euros HT, soit 67,92 euros TTC. Ces montants doivent être replacés dans le contexte du dossier et vérifiés au moment de la démarche.
Le coût ne doit pas être le seul critère. Un professionnel vérifie notamment les héritiers, les volontés du défunt, le passif et les obligations fiscales. Cette intervention peut aussi éviter un blocage lorsque la banque refuse une simple attestation ou lorsque les documents familiaux sont incomplets.
Une démarche autonome est pertinente lorsque le dossier est court, familialement apaisé et entièrement documenté. À l’inverse, consulter un notaire dès le départ évite souvent une erreur plus coûteuse lorsqu’il existe une assurance-vie ambiguë, des donations anciennes, un compte à l’étranger, des parts sociales, des objets de valeur ou une dette mal identifiée.
La bonne décision consiste donc à mesurer la complexité réelle de la succession plutôt qu’à chercher à éviter le notaire à tout prix. En cas de doute sur un document, sur la qualité d’un héritier ou sur une demande bancaire, mieux vaut suspendre le partage et faire vérifier la situation avant de distribuer les fonds.

- Succession sans bien immobilier : 5 situations où le notaire devient nécessaire - 15 octobre 2026
- Transmettre son patrimoine : assurance-vie ou testament ? - 15 octobre 2026
- Le régime légal du PACS sépare les patrimoines, mais l’achat à deux exige des preuves - 14 octobre 2026
Articles qui pourraient vous intéresser :
 LMNP : 4 formes juridiques pour sécuriser votre patrimoine et optimiser votre fiscalité
 Travaux maison : comment optimiser vos impôts et financer vos projets
 Taux du Livret A à 1,5 % en février 2026 : impacts réels et stratégies pour votre épargne
 Crédit Agricole : proximité client, avantages salariés et services concrets