Predissime 9 : accessible en agence, mais pénalisé par 3 % de frais sur versement
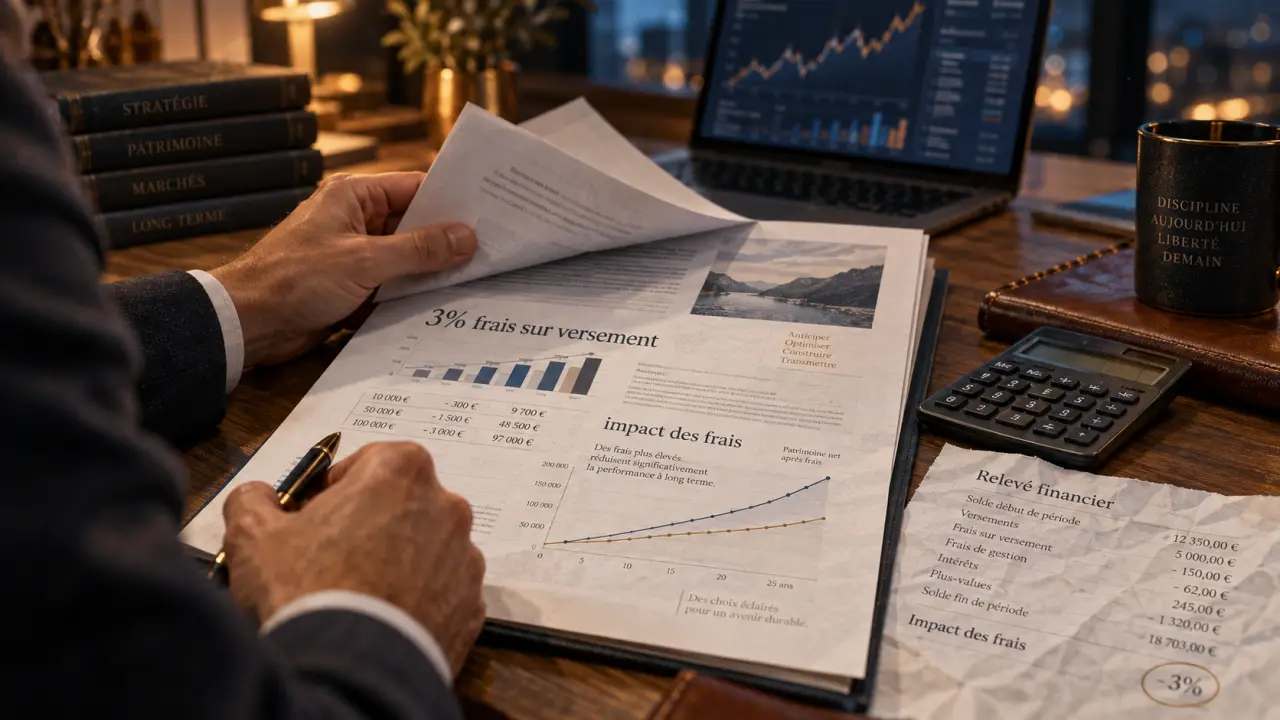
Predissime 9 Série 2 est une assurance-vie multisupport assurée par Predica et distribuée par le Crédit Agricole. Le contrat séduit par son accès en agence, son faible ticket d’entrée et l’accompagnement d’un conseiller. En contrepartie, ses frais pèsent sur la rentabilité, tandis que son fonds en euros et son choix de supports ne figurent pas parmi les plus compétitifs. Il peut convenir à certains clients bancaires, mais une comparaison s’impose avant toute souscription ou tout nouveau versement.
Le verdict : un contrat accessible, mais coûteux pour investir longtemps
L’ouverture est annoncée à partir de 40 euros, ou de 20 euros avec des versements programmés. Cette accessibilité permet de commencer à épargner sans gérer seul une plateforme en ligne. La gestion libre, la gestion pilotée ou profilée et des options comme l’investissement progressif apportent aussi une certaine souplesse.
Le contrat applique toutefois 3 % de frais sur versement, auxquels s’ajoutent des frais de gestion annuels de 0,60 % sur le fonds en euros et de 0,85 % sur les unités de compte. Pour une personne qui verse régulièrement et vise un horizon de dix ans ou plus, ce coût mérite une attention particulière. Le capital investi diminue dès le départ, puis la performance nette est réduite chaque année.
- À privilégier si l’accompagnement en agence, la simplicité et la relation avec un conseiller Crédit Agricole comptent davantage que l’optimisation des frais.
- À comparer attentivement si l’objectif est de diversifier son épargne sur de nombreux supports ou de limiter les coûts à long terme.
- À conserver avec discernement lorsqu’un contrat ancien a déjà dépassé huit ans, car son antériorité fiscale peut avoir une réelle valeur.
Les chiffres à examiner avant d’ouvrir ou d’alimenter le contrat
| Élément | Predissime 9 Série 2 | Ce qu’il faut en retenir |
|---|---|---|
| Assureur et distribution | Predica, Crédit Agricole | Réseau physique et interlocuteur en agence. |
| Versement initial | 40 euros, ou 20 euros avec des versements programmés | Seuil d’accès bas. |
| Frais sur versement | 3 % | Le capital investi est amputé immédiatement. |
| Frais de gestion | 0,60 % sur le fonds en euros, 0,85 % sur les UC | À intégrer dans l’évaluation de la performance nette. |
| Frais d’arbitrage annoncés | 0,50 % | À vérifier selon l’option de gestion et la notice du contrat. |
| Fonds en euros | Rendement 2025 entre 2,15 % et 2,95 % selon les conditions | Les éventuelles bonifications doivent être examinées dans le détail. |
| Unités de compte | Entre 20 et 85 selon les informations disponibles | Offre décrite comme limitée, sans ETF ni SCPI. |
Les 3 % de frais sur versement : un handicap immédiat
Sur un versement de 10 000 euros, 3 % représentent 300 euros. Seuls 9 700 euros commencent donc réellement à travailler. Ce retard initial doit être compensé par les gains futurs. Le taux affiché du fonds en euros ne suffit pas à évaluer le contrat. Un rendement de 2,40 % en 2024, identique à celui de 2023, doit être rapproché de cette ponction initiale, surtout lorsque les versements sont fréquents.
Les frais de gestion réduisent ensuite la performance nette et l’encours disponible pour les années suivantes. L’effet reste discret sur un relevé annuel, mais il devient plus sensible avec la capitalisation. Pour évaluer une assurance-vie, il faut donc regarder le coût total de détention sur la durée prévue, et pas uniquement le taux servi une année donnée.
Des informations à faire confirmer par écrit
Le nombre exact d’unités de compte et les règles d’arbitrage ne sont pas présentés de manière uniforme. Selon les informations consultées, 20 ou 85 supports sont évoqués, et les arbitrages peuvent être soumis à des modalités différentes. Avant de signer ou d’augmenter vos versements, demandez la notice actualisée, la liste des supports accessible dans votre formule et le barème correspondant à votre mode de gestion. Les conditions de bonification du fonds en euros doivent être vérifiées de la même façon.
Fonds en euros, unités de compte : quel potentiel de rendement ?
Le fonds en euros protège le capital selon les conditions du contrat, hors frais de gestion. Il peut ainsi convenir à une épargne prudente ou à un projet relativement proche. Predissime 9 a affiché 0,65 % en 2020 et en 2021, 1,90 % en 2022, puis 2,40 % en 2023 et en 2024. Pour 2025, le rendement communiqué se situe entre 2,15 % et 2,95 % selon les conditions d’accès et d’allocation.
Cette fourchette oblige à distinguer le taux de base d’une éventuelle majoration. Si le meilleur taux suppose une part minimale investie en unités de compte, il ne correspond pas au rendement accessible à un épargnant placé uniquement sur le fonds en euros. Pour comparer deux contrats, il faut donc examiner le taux, les contraintes d’allocation et les frais.
Les unités de compte ne sécurisent pas le capital
Les unités de compte peuvent investir dans des fonds financiers ou immobiliers selon la sélection proposée. Elles offrent un potentiel de rendement supérieur au fonds en euros, mais exposent à un risque de perte en capital. Elles conviennent davantage à un horizon long et à une allocation adaptée à la capacité de l’épargnant à supporter les baisses de marché.
L’absence mentionnée d’ETF et de SCPI réduit l’intérêt du contrat pour l’investisseur autonome qui recherche une allocation indicielle, très diversifiée ou tournée vers la pierre-papier. Le fonds euro-croissance Objectif Programmé peut constituer une solution intermédiaire, avec une garantie partielle de 80 % à une échéance d’au moins huit ans. Il ne doit toutefois pas être assimilé à un fonds en euros classique. Des frais sur performance de 10 % sont également mentionnés pour ce support.
Predissime 9 ou Floriane 2 : la différence se joue sur le patrimoine investi
Floriane 2 vise une clientèle davantage patrimoniale. Son accès est plus exigeant : 5 000 euros pour Floriane 2 Access, avec au moins 30 % en unités de compte, et 40 000 euros pour l’offre Premium. Les versements libres commencent à 1 500 euros et les versements programmés à 100 euros par mois. Predissime 9 est donc nettement plus simple d’accès.
| Critère | Predissime 9 | Floriane 2 |
|---|---|---|
| Frais sur versement annoncés | 3 % | 2,50 % |
| Frais de gestion sur UC | 0,85 % | 0,96 % |
| Rendement du fonds en euros en 2025 | 2,15 % à 2,95 % | 2,55 % à 3,35 % |
| Supports disponibles | Offre limitée | 30 en Access, 160 en Premium |
| Profil naturel | Débutant ou client recherchant la proximité | Épargnant disposant d’un capital plus élevé |
Floriane 2 n’est pas automatiquement un meilleur choix. Ses frais de gestion sur unités de compte sont plus élevés et son ticket d’entrée écarte de nombreux épargnants. En revanche, la diversité de ses supports et son taux de fonds en euros potentiellement supérieur peuvent justifier une étude personnalisée pour un capital important.
Conserver, verser davantage ou choisir une alternative ?
Pour un contrat Predissime 9 ouvert depuis plus de huit ans, la première question n’est pas forcément celle de la clôture. Lors d’un rachat, l’assurance-vie bénéficie alors d’un abattement annuel de 4 600 euros sur les gains pour une personne seule et de 9 200 euros pour un couple. Au-delà, le taux réduit de 7,5 % s’applique aux versements dans la limite de 150 000 euros, hors prélèvements sociaux de 17,2 %. Avant huit ans, les gains sont notamment soumis au prélèvement forfaitaire de 12,8 %, hors prélèvements sociaux.
La clause bénéficiaire et le cadre successoral comptent également. Les versements effectués avant 70 ans peuvent ouvrir droit à un abattement de 152 500 euros par bénéficiaire. Après 70 ans, l’abattement global indiqué est de 30 500 euros. Ces règles invitent à distinguer un changement d’allocation, un rachat total et une décision de clôture.
Une décision pratique selon votre profil
Un épargnant prudent, attaché à son agence et peu désireux de gérer lui-même ses placements peut conserver Predissime 9 en limitant les nouveaux versements coûteux et en contrôlant son allocation. Un investisseur autonome a intérêt à comparer les contrats en ligne affichant 0 % de frais d’entrée, de versement et d’arbitrage, avec des frais de gestion sur unités de compte autour de 0,50 % et un univers de supports plus large. Avant tout arbitrage ou rachat, vérifiez les frais réellement appliqués, le rendement conditionnel du fonds en euros et l’ancienneté fiscale du contrat.

- Predissime 9 : accessible en agence, mais pénalisé par 3 % de frais sur versement - 13 octobre 2026
- Changer de notaire en cours de succession est possible, sans effacer les actes déjà réalisés - 12 octobre 2026
- Donner sa part indivise sans vendre le bien : pourquoi le prêt peut rester à votre charge - 11 octobre 2026
Articles qui pourraient vous intéresser :
 Prélèvement Prédica : pourquoi est-il débité, comment l’identifier et comment le stopper ?
 Combien rapporte réellement une assurance vie : rendements, frais et fiscalité
 Assurance obsèques tarifs : capital, prestations et assistance, les critères qui font monter le prix
 Assurance habitation BPCE : jusqu’à 15 % de remise éco-responsable et garanties essentielles