Vente immobilière à terme : un paiement échelonné avec une durée connue
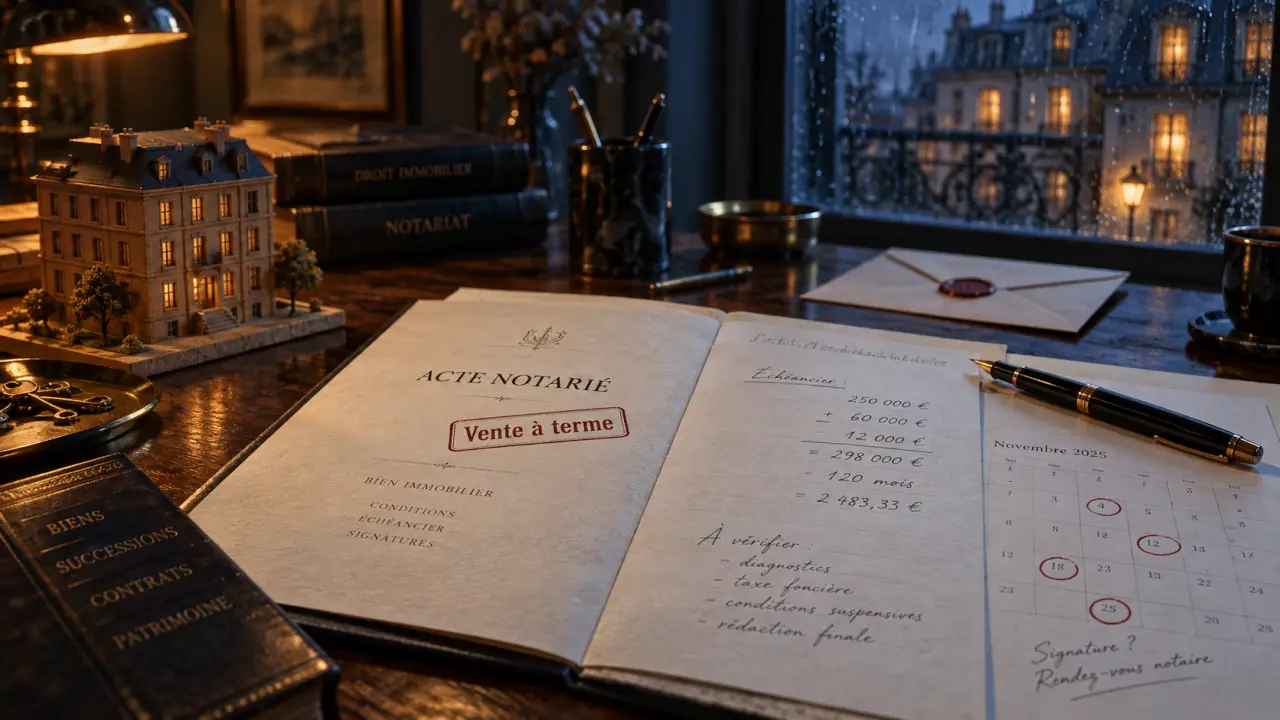
La vente immobilière à terme permet de vendre ou d’acheter un logement en réglant le prix en deux temps : une somme versée à la signature, puis un solde payé selon un calendrier défini. La durée des échéances est connue dès l’acte, contrairement au viager. Cette solution peut répondre à un besoin de revenus réguliers, de maintien dans le logement ou d’acquisition progressive sans recourir à un crédit bancaire classique.
Le principe : un prix échelonné jusqu’à une date connue
Dans une vente immobilière à terme, le vendeur et l’acquéreur fixent un prix global pour le bien. Une première partie est versée comptant lors de la signature de l’acte authentique chez le notaire. Le solde est ensuite payé sous forme de mensualités ou d’échéances régulières, pendant une durée déterminée à l’avance.
Cette opération s’apparente à un crédit vendeur : le vendeur accepte de recevoir une partie du prix au fil du temps. Le contrat précise le montant du comptant, le nombre d’échéances, leur périodicité, leur date de début et leur date de fin. Les mensualités peuvent être fixes ou faire l’objet d’une révision annuelle, par exemple selon l’indice du coût de la construction si les parties le prévoient.
Un terme contractuel, même en cas de décès
La durée du paiement ne dépend pas de l’espérance de vie du vendeur. Si celui-ci décède avant la dernière échéance, les sommes restant dues sont, selon les stipulations de l’acte, transmises à ses héritiers. L’acquéreur continue donc de payer jusqu’au terme prévu. Cette visibilité distingue nettement la vente à terme de la rente viagère.
Un prix à construire avec méthode
Le prix ne se résume pas au montant des mensualités. Il faut partir de la valeur du bien sur le marché, puis tenir compte de son état, de son emplacement, de la date de libération éventuelle et du droit d’occupation conservé par le vendeur. Le comptant et les échéances doivent ensuite former un équilibre cohérent avec la durée retenue.
Une mensualité modérée sur une longue période n’a pas le même effet budgétaire qu’un comptant élevé suivi d’un terme plus court. Le vendeur doit évaluer le montant et la régularité des revenus attendus. L’acquéreur doit vérifier que son budget lui permet d’assumer les paiements jusqu’à la dernière échéance.
Libre, occupée ou à jouissance différée : qui utilise le logement ?
Les conditions d’occupation modifient concrètement la valeur de l’opération et le projet de chaque partie. Une vente à terme peut être libre dès la signature ou laisser temporairement au vendeur la possibilité de rester dans les lieux.
| Formule | Occupation du bien | Conséquence pratique pour l’acquéreur |
|---|---|---|
| Vente à terme libre | Le logement est disponible à la signature. | L’acquéreur peut l’habiter, le louer ou l’utiliser immédiatement tout en poursuivant le paiement échelonné. |
| Vente à terme occupée | Le vendeur conserve un droit d’usage et d’habitation ou une jouissance temporaire. | La prise de possession est différée et le prix tient compte de la valeur de cette occupation. |
Rester chez soi sans renoncer à la vente
Dans une vente occupée, le vendeur peut continuer à habiter son logement pendant la période prévue. Le droit d’usage et d’habitation doit être décrit avec précision : durée, conditions de départ anticipé, entretien courant et éventuelle possibilité de louer ne produisent pas les mêmes effets.
L’acquéreur devient propriétaire, mais ne dispose pas nécessairement de la pleine jouissance du bien avant la libération des lieux. Cette distinction doit apparaître clairement dans l’acte, tout comme les obligations de chaque partie pendant la période d’occupation.
La propriété juridique peut donc être transférée tandis que l’occupation quotidienne reste au vendeur. La disponibilité du bien est alors reportée. C’est pourquoi un logement occupé ne se négocie pas comme un bien immédiatement habitable : l’acquéreur obtient d’abord un droit patrimonial, puis une jouissance future.
Vente à terme, viager ou vente classique : choisir selon son besoin
Ces trois solutions organisent la transmission d’un bien de manière différente. La vente classique privilégie le paiement intégral immédiat. Le viager repose sur une rente dont la durée dépend du décès du vendeur. La vente à terme fixe un calendrier connu par les deux parties.
| Critère | Vente à terme | Viager | Vente classique |
|---|---|---|---|
| Durée de paiement | Déterminée dans le contrat | Liée à la durée de vie du vendeur | Prix généralement payé à la signature |
| Aléa lié au décès | Non | Oui | Non |
| Occupation possible du vendeur | Oui, si elle est prévue | Oui, dans le viager occupé | À négocier séparément |
| Visibilité pour l’acquéreur | Montant et échéance finale connus | Coût final incertain | Coût d’acquisition connu immédiatement |
Pour le vendeur, la vente à terme peut procurer des revenus réguliers pendant une période définie, sans faire dépendre leur durée d’un événement de vie. Pour l’acquéreur, elle rend l’engagement financier plus lisible et peut éviter de financer la totalité du prix par un prêt bancaire.
Cette formule ne dispense toutefois pas l’acquéreur d’évaluer sa capacité à honorer toutes les échéances. Sa situation financière peut évoluer, tout comme ses besoins en logement. Le calendrier contractuel doit donc rester compatible avec son budget sur toute la durée de l’opération.
Charges, impayés et fiscalité : les clauses à vérifier avant de signer
Une vente à terme est une vente immobilière encadrée par un acte notarié. Les détails du contrat sont donc déterminants. Un accord oral sur les charges, les travaux ou la date de libération ne suffit pas : chaque obligation doit être formulée clairement dans l’acte.
Répartir les dépenses sans zone grise
L’acte doit préciser qui règle les charges courantes, les taxes, les travaux d’entretien et les dépenses importantes de copropriété lorsqu’il y en a. Cette répartition peut varier selon que le bien est libre ou occupé.
Le vendeur occupant assume souvent les dépenses liées à son usage quotidien. Les parties doivent toutefois examiner chaque poste, notamment les travaux votés, l’assurance et les impôts locaux applicables à leur situation. Une rédaction précise limite les désaccords pendant la période de paiement ou d’occupation.
Protéger le vendeur contre les défauts de paiement
Le risque principal pour le vendeur est l’impayé. Une clause résolutoire peut prévoir les conséquences d’un incident de paiement et les modalités d’une éventuelle résolution de la vente. Les garanties et les délais doivent être adaptés au montage retenu et décrits dans l’acte.
Pour l’acquéreur, l’enjeu est symétrique. Il doit vérifier les conditions de libération, d’occupation et d’indexation avant de s’engager. Il doit aussi comprendre les conséquences d’un retard ou d’un défaut de paiement, ainsi que les démarches prévues par le contrat.
Sur le plan fiscal, le traitement dépend notamment de la nature du bien, de la situation du vendeur et de l’éventuelle plus-value immobilière. Les échéances ne doivent pas être assimilées automatiquement à une rente viagère. Une analyse personnalisée par le notaire et, si nécessaire, par un professionnel compétent en fiscalité permet d’examiner les règles applicables à l’opération.
Préparer une vente à terme réaliste pour les deux parties
Cette formule peut convenir au propriétaire qui souhaite compléter ses revenus tout en gardant une visibilité sur les sommes à percevoir, ou qui veut rester temporairement dans son logement. Elle peut aussi intéresser l’acquéreur disposant d’un apport, mais ne souhaitant pas ou ne pouvant pas recourir à un crédit immobilier classique pour financer la totalité du prix.
Avant toute négociation, une estimation sérieuse du bien est nécessaire. Il faut ensuite définir le type d’occupation, le montant du comptant, la durée de paiement, le montant des mensualités et les garanties. La valeur de l’occupation doit également être prise en compte lorsque le vendeur conserve l’usage du logement.
Les parties ont intérêt à examiner plusieurs situations concrètes : que se passe-t-il si le vendeur quitte le logement plus tôt ? Si l’acquéreur souhaite revendre avant la dernière échéance ? Si une mensualité est réglée en retard ? Ces points doivent être traités avant la signature, car ils peuvent avoir des conséquences financières et juridiques importantes.
- Faire évaluer la valeur du bien et, le cas échéant, la valeur de l’occupation.
- Définir un calendrier de paiement compatible avec le budget réel de l’acquéreur.
- Prévoir les règles d’indexation ou confirmer l’absence de révision des échéances.
- Répartir explicitement les charges, taxes, travaux et assurances.
- Faire relire l’ensemble des clauses par le notaire avant la signature.
La vente immobilière à terme n’est ni une vente classique simplement différée, ni un viager sans rente. C’est un montage patrimonial précis. Son intérêt repose sur la certitude du terme, une évaluation cohérente du bien et la solidité des garanties prévues dans l’acte.

Articles qui pourraient vous intéresser :
 Vendre sa maison en cas de divorce : 3 leviers pour réussir, éviter les pièges et sécuriser votre avenir
 SCI familiale ou indivision : le guide pour transmettre 100 000 € sans impôts
 Château à vendre : prix, surfaces, état du bâti et pièges à vérifier
 Appartement en vente à Paris : 9 661 €/m², les critères qui font varier le prix